
Résumé : La bonne assurance de copropriété correspond aux caractéristiques de l’immeuble et aux risques que l’ACP veut couvrir. Avant de choisir, vérifiez les garanties, les exclusions, les franchises, le capital assuré et l’accompagnement en cas de sinistre. À Bruxelles, la police incendie collective est vivement recommandée, tandis que la responsabilité civile du syndic est obligatoire.
Un dégât des eaux dans une cage d’escalier ou un incendie touchant la toiture peut entraîner des frais importants pour l’ACP. Les meilleures assurances de copropriété à Bruxelles en 2026 ne se distinguent donc pas seulement par leur prime, mais par leur adéquation au bâtiment. Pour commencer, vous pouvez vérifier si votre copropriété est bien assurée.
À Bruxelles, les besoins varient selon l’âge de l’immeuble, ses équipements, les travaux réalisés et la gestion de ses parties communes. Il faut aussi distinguer l’assurance du bâtiment de la couverture personnelle de chaque copropriétaire. Un choix pertinent repose sur les garanties réellement inscrites au contrat, les limites applicables et le suivi proposé en cas de sinistre.
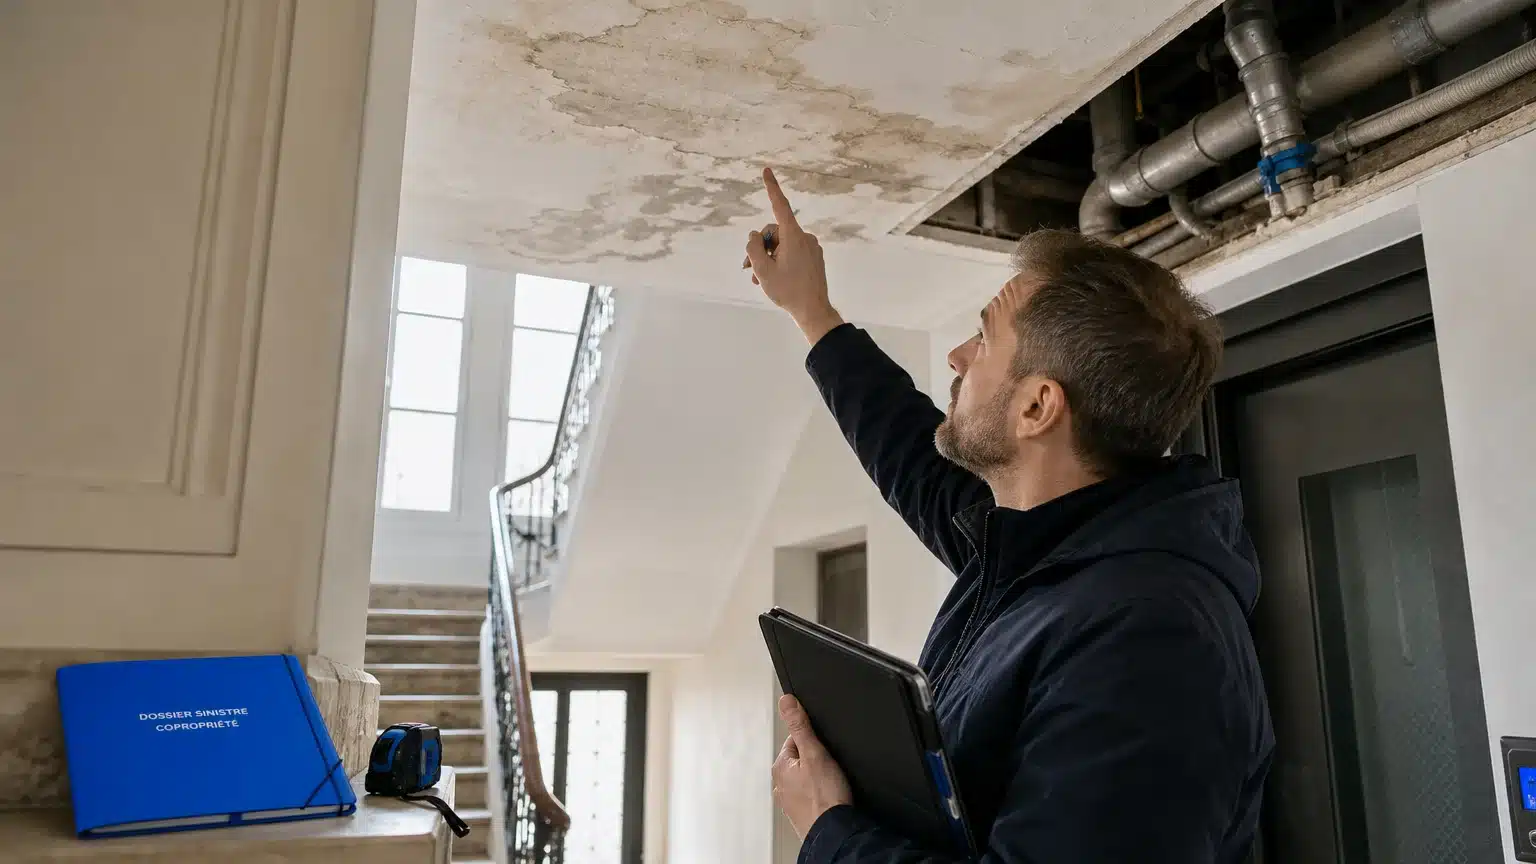
Imaginez une copropriété avec une toiture ancienne, un ascenseur et une chaufferie commune. Une police conçue pour un immeuble plus simple pourrait ne pas traiter clairement chaque installation ou chaque dommage possible. Commencez par dresser l’inventaire des parties communes, des équipements et des risques propres au bâtiment.
Vérifiez notamment les garanties liées à l’incendie, à la fumée, aux dégâts des eaux, aux événements climatiques et aux dommages causés à des tiers. Le détail compte : les frais de recherche d’une fuite, la réparation de son origine ou les infiltrations peuvent relever de limites et conditions différentes. Demandez ce que chaque garantie couvre, et dans quelles circonstances elle intervient.
Homegrade précise qu’en Belgique, la loi n’aborde pas les assurances à souscrire par la copropriété, mais recommande une police globale, aussi appelée assurance incendie. En revanche, la responsabilité civile du syndic, professionnel ou bénévole, est obligatoire. La page de Homegrade Bruxelles, mise à jour en janvier 2026, détaille cette distinction.
Il est également utile de séparer la couverture du bâtiment de celle des biens personnels. La police collective peut couvrir certains éléments immobiliers privatifs selon le contrat, mais elle ne remplace pas l’assurance du mobilier, des améliorations personnelles ou de la responsabilité propre à chaque occupant. Vérifiez ces limites pour éviter les doublons comme les lacunes.
Une police collective rassemble des garanties qui ne répondent pas toutes au même besoin. La couverture incendie protège le bâtiment selon les conditions convenues, tandis que la responsabilité civile de l’immeuble vise les dommages causés à des tiers. La responsabilité du syndic concerne, elle, l’exercice de son mandat : ces protections ne sont pas interchangeables.
Pour le syndic bénévole, vérifiez que la responsabilité civile liée à sa mission est couverte et que l’ACP connaît la répartition de la prime. Pour les équipements communs, contrôlez qu’ils sont correctement déclarés. Une chaufferie, un ascenseur, un portail ou des installations techniques peuvent nécessiter une description précise dans le dossier d’assurance.
La prime ne suffit pas à déterminer si une offre est adaptée. Comparez aussi la franchise par sinistre, les plafonds d’indemnisation, les exclusions et les conditions de déclaration.
L’ACP peut également souscrire une assurance protection juridique ou des garanties concernant le personnel et les organes de copropriété. Leur pertinence dépend de l’organisation de la copropriété et des risques qu’elle souhaite prendre en charge. Demandez que ces options soient clairement séparées des garanties de base lors de l’examen du contrat.
Deux offres peuvent afficher des primes différentes parce qu’elles n’assurent pas le même capital, n’appliquent pas les mêmes franchises ou prévoient des limites distinctes. Pour les comparer utilement, examinez les conditions à garanties comparables. Un prix plus bas ne renseigne pas, à lui seul, sur le montant qui restera à charge après un sinistre.
Demandez comment le capital assuré a été établi et quand il doit être réévalué. Une sous-évaluation peut affecter l’indemnisation selon les clauses du contrat. Signalez les rénovations et les changements apportés aux parties communes, puis vérifiez si les améliorations ou équipements concernés sont couverts.
Pour avancer, réunissez l’adresse de l’immeuble, ses caractéristiques, la liste des équipements communs, les travaux effectués et l’historique des sinistres. Comparez ensuite ces éléments avec les franchises, les exclusions et les plafonds proposés. Chez nous, nous analysons les particularités du bâtiment et comparons des offres de compagnies belges ; les contrats sont fournis par ces compagnies partenaires.
Un chantier peut modifier les installations, les matériaux ou la valeur à assurer. Informez l’intermédiaire des changements importants, puis demandez si le contrat doit être adapté. Cette vérification est particulièrement utile après une rénovation de toiture, la modernisation d’un ascenseur ou l’installation d’un nouvel équipement collectif.
À titre de contexte local, l’IBSA recensait 1 629 demandes Renolution introduites par des copropriétés en 2024. Il s’agit de demandes, et non d’un décompte des chantiers achevés. Ce chiffre rappelle que les travaux peuvent faire évoluer un immeuble : leur nature doit donc être communiquée à l’intermédiaire pour vérifier les garanties et le capital assuré.
Pour les dégâts des eaux, précisez aussi les responsabilités liées aux conduites et aux parties communes. En cas de sinistre, notez la date, prenez des photos, conservez les factures utiles et prévenez rapidement le syndic. Respectez les délais et les modalités de déclaration prévus au contrat, même si les réparations d’urgence sont déjà en cours.
Quand un dommage survient, le syndic doit coordonner les premières démarches pour la copropriété. La qualité du suivi dépend aussi de la clarté des responsabilités, de la documentation disponible et de la transmission des informations à l’assureur. Demandez à l’avance qui centralise les échanges et comment se déroule l’expertise.
Un courtier peut aider à déclarer le sinistre, suivre le dossier et être présent lors de l’expertise. Notre bureau familial et indépendant, installé à Woluwe-Saint-Lambert, accompagne les copropriétés bruxelloises dans la comparaison des garanties et le suivi des sinistres. Nous mettons à profit plus de 40 ans d’expérience de proximité et quatre générations d’expérience en courtage.
Vous pouvez aussi examiner l’assurance incendie pour copropriété selon les caractéristiques de votre immeuble. L’objectif est de comprendre ce que prévoit le contrat collectif, ce qui relève des couvertures individuelles et quelles démarches effectuer en cas de dommage. Aucune formule ne dispense de lire les conditions particulières et générales.
Pour une copropriété à Bruxelles, retenez une police cohérente avec le bâtiment, ses équipements et la gestion de ses risques. Comparez la valeur assurée, les garanties, les franchises, les exclusions et l’accompagnement après sinistre. Faites aussi le point après les travaux et distinguez clairement la couverture de l’immeuble de celle du syndic et des copropriétaires. Une décision éclairée repose sur les clauses du contrat, pas sur la seule prime.
Un examen des garanties est utile si votre immeuble a évolué, si les équipements communs ne sont pas clairement recensés ou si vous souhaitez comparer les conditions du contrat actuel. À Woluwe-Saint-Lambert, notre bureau familial accompagne les copropriétés de Bruxelles avec un conseil personnalisé.
Nous analysons les particularités de votre bâtiment et comparons les offres de compagnies belges. Nous vous accompagnons aussi dans la déclaration et le suivi d’un sinistre, notamment lors des expertises. L’analyse et les conseils sont gratuits ; notre rémunération provient de commissions des compagnies, incluses dans la prime. Pour échanger sur votre situation, découvrir nos assurances pour copropriétés et syndics.
Homegrade indique que la loi ne fixe pas les assurances à souscrire par la copropriété et recommande une police globale. La responsabilité civile du syndic, elle, est obligatoire.
La police collective couvre les parties privatives et les parties communes de l’immeuble. Chaque propriétaire devra, de son côté, couvrir, les aménagements privatifs et son mobilier.
Rassemblez l’adresse, les caractéristiques du bâtiment, les équipements communs, les travaux réalisés et l’historique des sinistres. Joignez aussi le contrat actuel afin de comparer les clauses et les franchises.
Examinez le capital assuré, les garanties, les exclusions, les franchises et les plafonds d’indemnisation. Vérifiez également les modalités de déclaration et l’accompagnement prévu en cas de sinistre.
Nous analysons les particularités de l’immeuble et comparons les offres de compagnies belges. Nous aidons également à déclarer et suivre les sinistres, avec une présence lors des expertises.