
Résumé : Le courtier adapté est celui qui tient compte de votre statut, de votre horizon de placement, de votre tolérance au risque et des frais. À Bruxelles, Assurances Van Herpe accompagne les épargnants dans la comparaison de solutions proposées par différentes compagnies, en complément d’un examen de leur situation et de leurs objectifs.
Quel courtier peut vous aider à préparer votre retraite sans choisir à votre place ? Si vous cherchez les meilleurs courtiers en épargne-pension à Bruxelles en 2026, privilégiez une analyse qui relie fiscalité, frais, risques et suivi dans la durée. Notre bureau familial et indépendant, établi à Woluwe-Saint-Lambert, accompagne particuliers et indépendants. Vous pouvez consulter les solutions d’épargne fiscale et d’épargne-pension que nous abordons selon le profil de chacun.
Un bon choix ne se résume pas à un taux annoncé ou à une réduction d’impôt. Il faut aussi comprendre le fonctionnement du produit, les conditions du contrat et la façon dont les coûts peuvent peser sur le capital. Le courtier doit expliquer ces éléments clairement, puis vérifier que la solution reste cohérente avec votre budget et vos projets. Cette démarche est particulièrement utile si vous comparez plusieurs formes d’épargne retraite ou si votre situation professionnelle évolue.
Un salarié qui souhaite épargner à titre individuel n’a pas nécessairement les mêmes besoins qu’un indépendant ou qu’un dirigeant. Votre âge, votre horizon de placement, votre budget et le risque que vous êtes prêt à accepter orientent le choix. Le montant que vous pourrez réellement épargner de façon régulière compte également.
L’épargne-pension individuelle peut compléter la pension légale. Selon votre statut et votre situation, d’autres pistes peuvent aussi être examinées, comme l’épargne à long terme, la PLCI pour les indépendants ou l’EIP lorsque vous y êtes éligible. Le Service fédéral des Pensions présente plusieurs façons de compléter votre pension. Les règles et conditions dépendent de la formule retenue.
Chez Assurances Van Herpe, nous comparons des produits proposés par des compagnies belges et analysons votre situation avant de vous orienter. Notre bureau est indépendant et accompagne ses clients depuis plus de 40 ans, avec quatre générations d’expérience. Cette proximité aide à relier le choix d’un produit à vos autres objectifs financiers, sans présenter une solution comme adaptée à tout le monde.
Deux solutions qui semblent proches peuvent produire des résultats différents une fois les frais pris en compte. Demandez quels coûts s’appliquent aux versements et lesquels sont prélevés régulièrement. Vérifiez aussi les conditions liées au contrat et aux transferts éventuels. Une comparaison utile porte sur le coût total, pas uniquement sur un chiffre isolé présenté au moment de la souscription.
La FSMA a lancé en septembre 2026 une version actualisée de son comparateur de coûts pour les produits de pension. Dans un exemple publié par l’autorité, les coûts d’entrée et récurrents d’un fonds moyen réduisent le rendement annuel de 1,50 % sur 40 ans, soit près de 30 % du capital constitué. Ces données illustrent un scénario, pas le résultat garanti de votre contrat. Vous pouvez examiner cet exemple de la FSMA et utiliser son comparateur pour évaluer l’impact des coûts.
Le courtier doit pouvoir vous expliquer les frais du produit envisagé et les limites de toute estimation. Chez nous, l’analyse de votre situation et les conseils sont gratuits. Notre rémunération de courtage provient des commissions versées par les compagnies et incluses dans la prime. Vous pouvez demander cette explication avant de décider, puis comparer les documents remis.
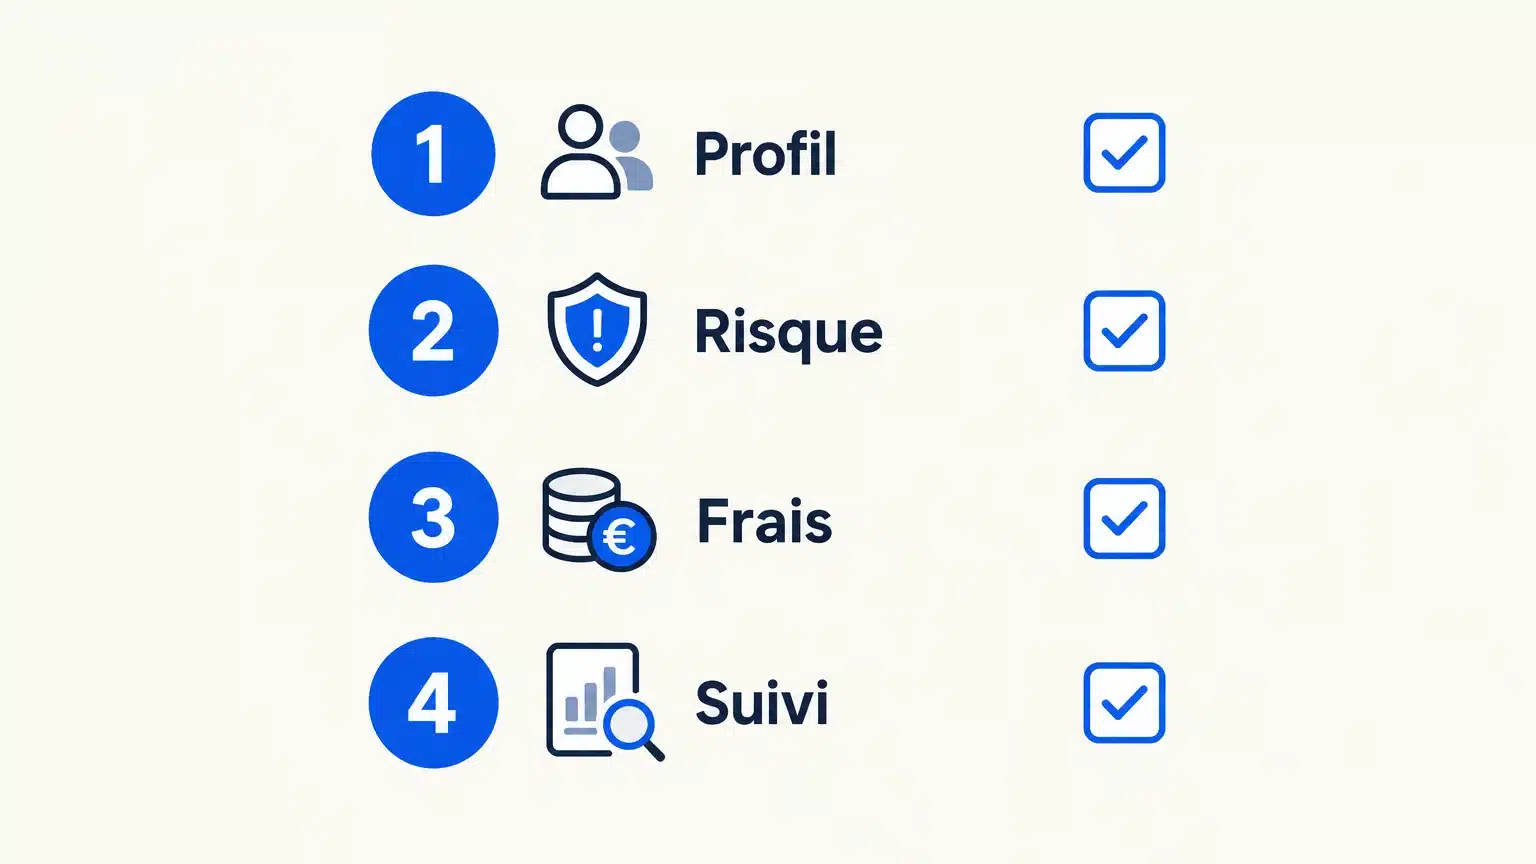
Avant de comparer les propositions, définissez ce que vous attendez de votre courtier. Une discussion structurée doit vous aider à comprendre les options, mais aussi les raisons pour lesquelles une formule pourrait ne pas convenir à votre situation.
Conseil personnalisé : le courtier prend-il en compte votre âge, votre budget, votre statut et vos objectifs ?
Comparaison des produits : peut-il examiner des solutions de plusieurs compagnies plutôt qu’une offre unique ?
Frais et conditions : reçoit-on une explication compréhensible des coûts, des garanties et des limites du contrat ?
Suivi dans le temps : pourrez-vous poser des questions si vos revenus, vos objectifs ou votre horizon changent ?
La clarté du conseil compte autant que l’étendue des options. Demandez comment le courtier est rémunéré, quelles compagnies et quels produits entrent dans la comparaison, et comment il adapte ses recommandations à votre profil. Pour un indépendant, il est aussi utile de préciser quelles solutions correspondent à son statut et lesquelles nécessitent une vérification fiscale ou professionnelle supplémentaire.
Nous analysons gratuitement votre situation et pouvons reprendre contact sous 24 heures après une demande, afin d’en discuter. Ce délai concerne la reprise de contact, pas la remise garantie d’une analyse ou d’une proposition.
En 2026, les versements d’épargne-pension ouvrent droit, sous réserve de respecter les conditions applicables, à une réduction d’impôt de 30 % jusqu’à 1 050 euros versés, soit 315 euros au maximum. Un plafond supérieur de 1 350 euros donne droit à une réduction de 25 %, soit 337,50 euros au maximum. Le SPF Finances indique que le plafond supérieur devient fiscalement avantageux par rapport au premier au-delà de 1 260 euros versés.
Le montant à choisir dépend donc de votre capacité d’épargne et de l’avantage fiscal auquel vous pouvez prétendre. Un avantage annoncé ne signifie pas que chaque contribuable récupérera automatiquement la totalité du montant théorique. Votre situation fiscale doit être examinée avant de retenir un plafond. Les montants et seuils cités ici correspondent à l’année 2026, et peuvent évoluer.
Nous pouvons examiner avec vous les deux options et leurs implications. Pour approfondir la question du montant et des conditions, vous pouvez lire nos conseils pour réduire ses impôts grâce à l’épargne-pension. Une décision fiscale ne devrait toutefois pas être isolée des frais du produit et de votre besoin de garder une épargne disponible pour d’autres projets.
Un fonds d’épargne-pension investit sur les marchés et son rendement n’est pas garanti. Une assurance de branche 21 prévoit un taux garanti selon les conditions du contrat, tandis qu’une assurance de branche 23 est liée à des fonds d’investissement et comporte un risque de perte. Les caractéristiques exactes, y compris les garanties et les frais, dépendent du produit choisi.
Votre horizon de placement et votre tolérance aux fluctuations aident à apprécier ces différences. Une période longue peut rendre les variations de marché plus supportables, mais elle ne supprime pas le risque. À l’inverse, une formule avec un taux garanti n’efface pas la nécessité d’examiner ses frais, ses conditions et son rendement potentiel. Si vous commencez tôt, la régularité des versements peut aussi faire partie de votre réflexion, sans garantir un capital final particulier.
À Bruxelles, notre bureau familial de Woluwe-Saint-Lambert accompagne les épargnants dans la comparaison de ces solutions et de leurs conditions. Si vous préparez votre démarche dès le début de votre carrière, nos conseils pour commencer tôt son épargne-pension peuvent vous aider à examiner l’horizon, le budget et la fiscalité ensemble.
Le courtier le plus adapté est celui qui explique les différences entre les produits, met les frais en perspective et relie son conseil à votre statut, votre budget et votre tolérance au risque. En 2026, vérifiez aussi les plafonds fiscaux applicables cette année, puis comparez les conditions du contrat avant de vous engager. À Bruxelles, prenez le temps de choisir un interlocuteur qui peut vous accompagner au-delà de la souscription.
Vous souhaitez comparer les solutions disponibles ou vérifier si votre formule actuelle correspond encore à vos objectifs ? Notre bureau familial et indépendant à Woluwe-Saint-Lambert accompagne les particuliers et les indépendants dans leur réflexion sur l’épargne-pension et les autres solutions d’épargne fiscale.
Nous analysons gratuitement votre situation, votre budget et votre profil de risque, puis comparons des produits proposés par des compagnies belges. Notre rémunération de courtage provient des commissions versées par les compagnies et incluses dans la prime. Pour discuter de votre situation avec notre équipe à Bruxelles, découvrez l’épargne-pension.
Non, le choix dépend notamment de votre statut, de votre budget, de votre horizon et de votre tolérance au risque. Privilégiez un conseil qui explique les avantages et les limites de chaque solution.
Il doit examiner les frais, les garanties, les conditions et les risques des produits proposés. Vérifiez aussi comment il adapte ses conseils à votre situation et quel suivi il peut assurer.
En 2026, le plafond de 1 050 euros correspond à une réduction de 30 %, et celui de 1 350 euros à 25 %, sous réserve des conditions fiscales applicables. Le choix du plafond supérieur est indiqué comme fiscalement avantageux au-delà de 1 260 euros versés.
Le rendement d’un fonds dépend des marchés et n’est pas garanti. Une assurance de branche 21 prévoit un taux garanti selon les conditions du contrat, qu’il convient de lire attentivement.
Nous comparons des produits d’épargne-pension et d’autres solutions d’épargne fiscale proposés par des compagnies belges. Notre analyse et nos conseils sont gratuits, et notre bureau vous accompagne selon votre profil et vos objectifs.