
Résumé : Un contrat EIP peut contribuer au financement d’un projet immobilier par une avance sur la réserve ou en servant de garantie à un emprunt, si les conditions du contrat le permettent. Ces mécanismes diffèrent par leur coût, leurs remboursements et leur effet sur le capital de pension. Avant de vous engager, faites vérifier l’admissibilité du projet et le montant réellement mobilisable.
Un projet immobilier peut-il avancer sans attendre le versement de votre pension complémentaire ? Si vous êtes dirigeant d’entreprise indépendant, votre EIP peut, sous certaines conditions, contribuer à votre financement.
Pour financer un achat immobilier grâce à votre contrat EIP, vous devez d’abord savoir si votre contrat autorise l’opération et quelle méthode correspond à votre situation. À Bruxelles comme ailleurs, la réserve disponible, les conditions de l’assureur et l’équilibre entre votre projet et votre pension future comptent autant que le montant emprunté.
Le premier mécanisme est l’avance sur la réserve. L’assureur met à disposition une partie de l’épargne déjà constituée, selon les limites et les modalités prévues au contrat. Cette avance peut apporter des fonds au projet sans attendre l’échéance de la pension, mais son coût et la rémunération de la réserve concernée dépendent des conditions applicables.
L’autre possibilité consiste à mettre le contrat en gage pour garantir un emprunt. Vous ne retirez alors pas nécessairement une somme de votre réserve au départ. La banque ou le prêteur décide toutefois d’accepter ou non cette garantie, et fixe les conditions du crédit. La FSMA explique les conditions liées au règlement de pension et distingue notamment l’avance de la mise en gage.
Ces deux voies ne se confondent pas : l’avance mobilise une réserve constituée, tandis que la mise en gage accompagne une demande de crédit. Dans les deux cas, vérifiez si votre EIP couvre le projet envisagé et si l’opération est permise par son règlement. Ne présumez pas non plus qu’un montant projeté à terme est disponible dès aujourd’hui.
Imaginez que vous disposiez déjà d’une réserve EIP et que vous souhaitiez acheter un bien ou financer des travaux. Une avance peut réduire le montant que vous devez réunir autrement, mais elle diminue le capital qui sera versé à l’échéance si vous ne la remboursez pas. La mise en gage peut, elle, soutenir une demande de crédit, sans effacer les remboursements prévus par celui-ci.
Un crédit bullet est une forme d’emprunt où le capital est remboursé à l’échéance, plutôt que progressivement pendant toute sa durée. Les versements périodiques couvrent alors généralement les intérêts, et le remboursement final du capital doit être prévu dès le départ. Si vous comptez sur le capital de pension pour cette échéance, estimez aussi le risque qu’il soit inférieur au montant attendu.
La comparaison doit porter sur l’ensemble du financement, pas seulement sur les mensualités. Examinez le coût total des intérêts, les frais et conditions du contrat, les garanties demandées et les conséquences d’un remboursement anticipé. Le SPF Économie détaille les règles d’exécution d’un crédit hypothécaire, notamment les modalités de versement et les conséquences liées au contrat.
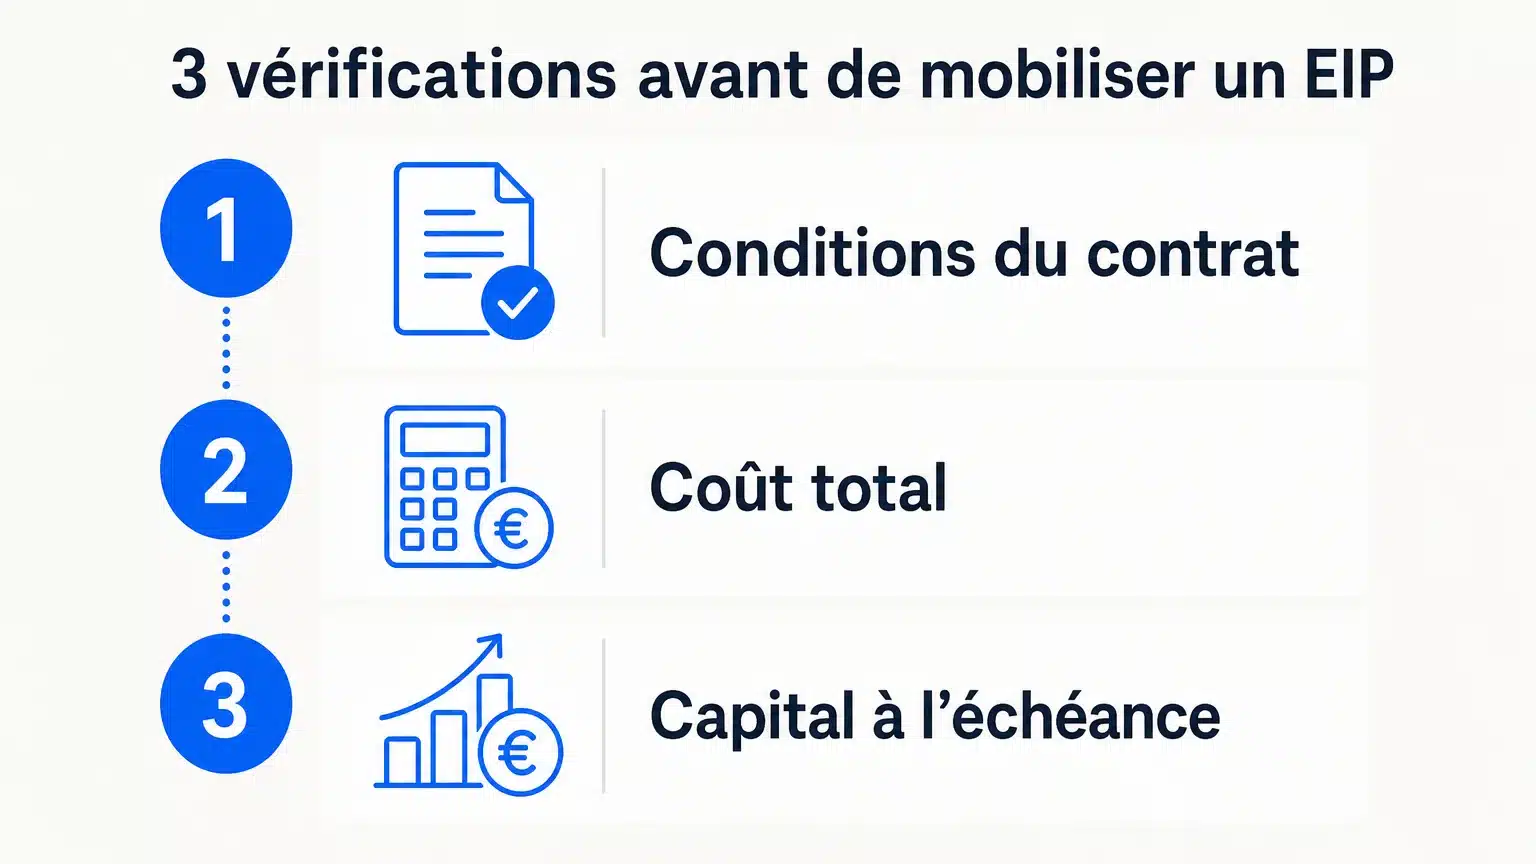
Avant de solliciter l’assureur, clarifiez le projet, le montant nécessaire et le calendrier. Demandez une estimation écrite du montant mobilisable, des intérêts ou frais applicables et de la façon dont l’avance sera déduite du capital futur. Les limites ne sont pas nécessairement identiques d’un contrat à l’autre.
Vérifiez aussi les règles en cas de vente du bien, de changement de projet ou de remboursement anticipé. Les modalités varient selon le contrat et la méthode choisie. Si le projet repose sur un emprunt, mesurez ce qui se passerait si vos revenus baissaient ou si le capital EIP ne suffisait pas à rembourser le solde à l’échéance.
Enfin, ne confondez pas l’assurance pension mobilisée pour financer le projet et les protections qui peuvent couvrir le prêt. Pour examiner séparément cette question, vous pouvez consulter l’assurance solde restant dû. À Bruxelles, nous pouvons vous aider à passer en revue votre situation, vos objectifs et votre budget avant d’envisager une formule.
Une avance ou une mise en gage peut faciliter un achat, mais ne transforme pas l’EIP en financement sans contrepartie. Une avance non remboursée réduit le capital pension versé au terme du contrat. Avec un emprunt garanti par le contrat, vous conservez une dette à rembourser et devez anticiper le moment où le capital devient exigible.
Évaluez donc le projet immobilier avec votre plan de retraite dans son ensemble. Tenez compte des primes qui restent à verser, de l’évolution possible de la réserve et de vos autres ressources au moment de l’échéance. Pour un crédit bullet, prévoyez aussi une solution de remboursement qui ne dépende pas uniquement d’une projection optimiste du capital futur.
Notre accompagnement en épargne fiscale et pension consiste à comparer des solutions de compagnies partenaires et à examiner leur adéquation à votre profil, votre âge, vos objectifs et votre budget. Cette analyse aide à poser les bonnes questions à l’assureur et au prêteur, sans garantir l’acceptation du financement ni un résultat déterminé.
Pour financer un achat immobilier avec un contrat EIP, comparez l’avance sur réserve et la mise en gage à partir de leurs coûts, de leurs conditions et de leur effet sur votre pension future. Faites confirmer par écrit l’admissibilité du projet, le montant disponible et les conséquences d’une vente ou d’un remboursement anticipé. À Bruxelles, comme pour tout projet, une décision éclairée tient compte à la fois du logement visé et de vos ressources à la retraite.
Un projet immobilier financé en partie par un contrat de pension mérite une analyse attentive des conditions, des coûts et de l’effet sur votre capital futur. Depuis plus de 40 ans, notre bureau familial accompagne des particuliers, indépendants et entreprises. Plus de 2 000 clients nous font confiance pour leurs besoins en assurance et en épargne.
Nous comparons des solutions de compagnies partenaires et adaptons nos conseils à votre profil, vos objectifs et votre budget. L’analyse et les conseils sont gratuits, notre rémunération provenant des commissions versées par les compagnies et incluses dans la prime. Découvrir l’EIP pour financer un projet immobilier avec notre équipe à Bruxelles, sans présumer de l’acceptation d’un financement ni du montant mobilisable.
Un EIP concerne un dirigeant d’entreprise indépendant dont la société a souscrit le contrat à son bénéfice. La possibilité de financer un bien dépend des dispositions du contrat et des règles de l’assureur.
Une avance donne accès à une partie de la réserve constituée, selon les conditions du contrat. Une mise en gage utilise le contrat comme garantie d’un emprunt, sous réserve de l’accord du prêteur.
Si elle n’est pas remboursée, son montant est déduit du capital versé à l’échéance selon les modalités prévues au contrat. Demandez à l’assureur une estimation de cet effet avant de décider.
Les conséquences dépendent du contrat et de la méthode de financement choisie. Faites vérifier à l’avance si la vente déclenche un remboursement obligatoire ou modifie les garanties du prêt.
Non, la mise en gage ne garantit pas l’octroi d’un crédit et ne remplace pas l’analyse du prêteur. Celui-ci établit ses conditions selon votre dossier et le financement demandé.