Résumé : La meilleure assurance habitation dépend de votre statut, du logement et des risques que vous souhaitez couvrir. Comparez les garanties, les exclusions, les franchises et les plafonds à prix équivalent. Pour un locataire, une copropriété ou un propriétaire, vérifiez aussi la valeur assurée et l’accompagnement prévu en cas de sinistre.
Que couvre vraiment votre contrat quand un dégât des eaux atteint le logement voisin ? Pour choisir la meilleure assurance habitation à Bruxelles en 2026, partez de votre statut, des risques du logement et des biens à protéger. Avant de demander un tarif, vous pouvez préparer votre demande de devis habitation en rassemblant l’adresse, votre situation et les garanties recherchées. Un prix bas ne suffit pas si une protection importante manque.
Pour les baux bruxellois concernés, le locataire doit assurer sa responsabilité en cas d’incendie et de dégâts des eaux. Cette obligation s’applique aux baux conclus ou renouvelés depuis le 1er novembre 2024, précise Wikifin sur l’assurance habitation. Le contenu personnel et les garanties complémentaires méritent toutefois une vérification distincte.
Dans un appartement loué, vous devez d’abord vérifier la couverture de votre responsabilité locative, puis décider si vous souhaitez assurer vos meubles, vêtements et appareils. L’assurance du propriétaire ne signifie pas automatiquement que vos effets personnels sont protégés.
Si vous êtes propriétaire occupant, examinez séparément la protection du bâtiment et celle de son contenu. En copropriété, demandez quels dommages le contrat de l’immeuble couvre et vérifiez ce qui reste à assurer individuellement, notamment vos biens et certaines parties privatives.
Votre situation concrète compte aussi : une colocation, un logement parfois inoccupé ou des équipements particuliers peuvent soulever des questions distinctes. Décrivez ces éléments lors de la demande de devis, plutôt que de vous fier à une formule générale.
Une assurance habitation peut couvrir plusieurs dommages au logement, mais les risques inclus et leurs conditions dépendent du contrat. La FSMA rappelle notamment que le vol ne fait pas partie des risques minimums prévus. Vérifiez donc si la garantie vol est incluse ou proposée en option, ainsi que les conditions à respecter.
Pour le vol, regardez les exigences concernant les portes, les fenêtres, une éventuelle alarme et les périodes d’inoccupation. Vous pouvez aussi consulter nos conseils pour protéger sa maison contre le cambriolage pendant les vacances. Cette prévention ne remplace pas la vérification des garanties et exclusions de votre contrat.
Les équipements spécifiques méritent une question séparée. Si vous avez installé une borne électrique, vérifiez les conditions applicables à l’installation et aux dommages éventuels ; notre article explique la couverture habitation pour une borne de recharge.
Deux contrats affichant des garanties similaires peuvent prévoir des montants différents. Examinez la franchise, c’est-à-dire la part restant à votre charge, les plafonds d’indemnisation et les exclusions. Vérifiez aussi la méthode utilisée pour évaluer le bâtiment et le contenu.
La valeur déclarée influence le niveau de protection et le calcul de la prime. Le portail fédéral Belgium.be explique que celle-ci dépend notamment de la superficie et de la valeur estimée du logement et du mobilier. Il rappelle également l’importance de bien évaluer ces montants pour l’indemnisation, au moyen d’une grille d’évaluation de l’assurance habitation.
Reprenez cette estimation après des travaux, un agrandissement ou l’achat de biens importants. Si vous possédez des objets de valeur, demandez comment ils sont déclarés et si un plafond particulier s’applique. Ne comparez pas seulement le total annuel : confrontez les montants couverts et les franchises pour des protections équivalentes.
Après une fuite ou un incendie, la qualité du suivi peut faciliter les démarches. Clarifiez qui reçoit votre déclaration, vous aide à réunir les justificatifs et suit les échanges liés au dossier. Demandez également quel accompagnement est prévu lors d’une expertise.
À Woluwe-Saint-Lambert, nous accompagnons des particuliers dans la région bruxelloise depuis plus de 40 ans, au sein d’un bureau familial qui compte quatre générations d’expérience. Nous comparons les garanties de plusieurs compagnies partenaires et vous aidons dans la déclaration et le suivi du sinistre, avec une présence lors des expertises.
Si vous possédez une résidence secondaire, ne supposez pas qu’elle est couverte comme votre logement principal. Vérifiez les conditions applicables à son occupation et à son contenu, et consultez nos repères pour vérifier l’assurance de votre maison de vacances.
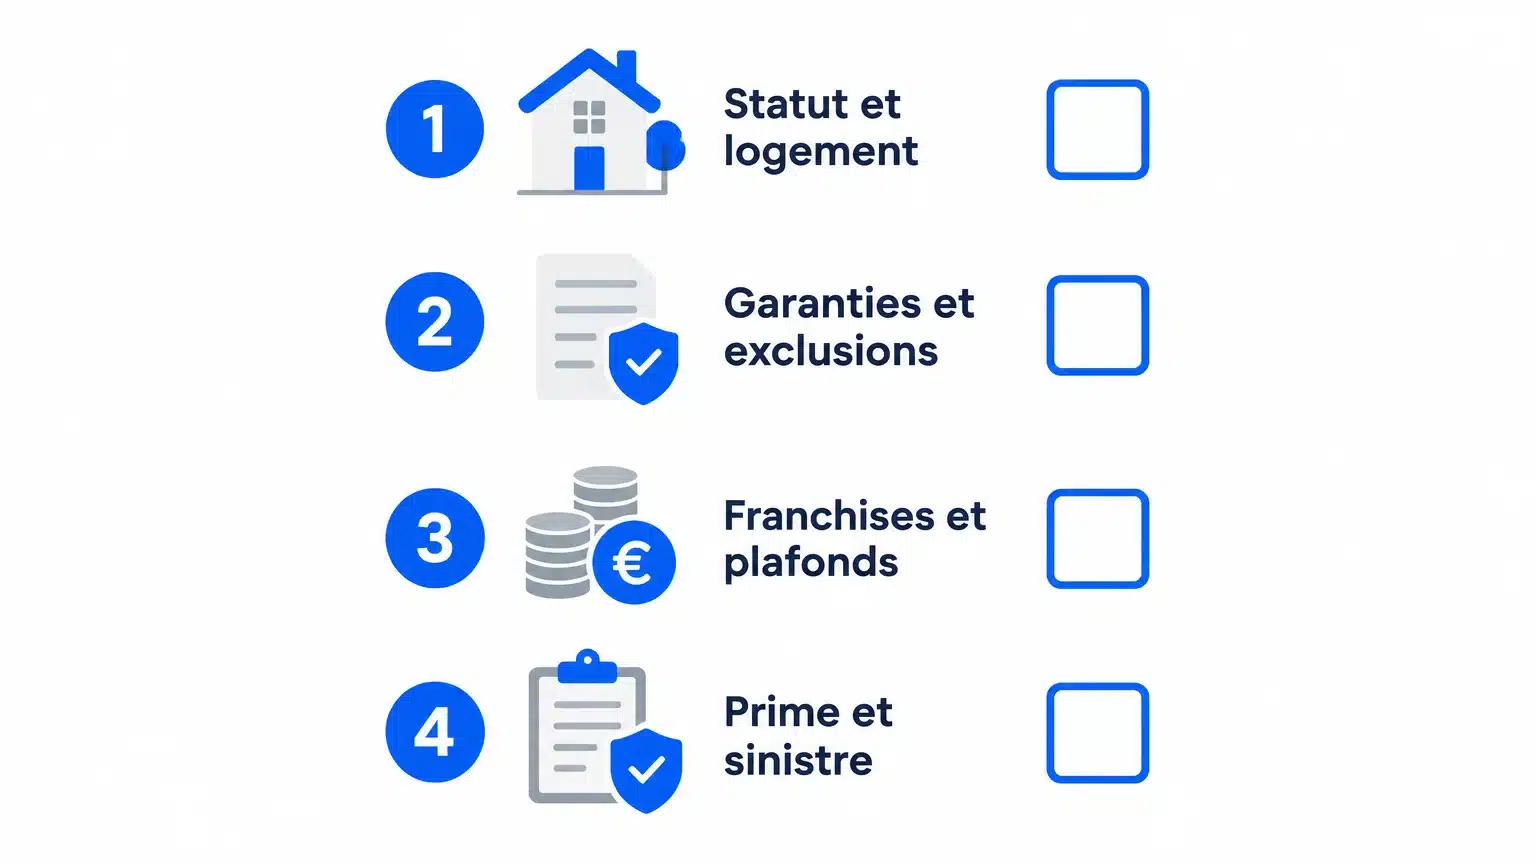
Lorsque vous recevez plusieurs propositions, demandez-vous si elles portent sur le même logement, le même contenu et les mêmes risques. Un devis moins cher peut prévoir une franchise plus élevée ou exclure une protection que vous pensiez incluse.
Rassemblez également les informations sur les installations particulières, les travaux récents et les biens de valeur. Cette préparation permet de comparer des offres sur une base plus cohérente et de repérer les questions à clarifier avant de signer.
À Bruxelles, la meilleure assurance habitation est celle dont les garanties correspondent à votre statut et à votre logement, avec des franchises et des plafonds que vous comprenez. Comparez des devis équivalents, déclarez correctement les biens à protéger et renseignez-vous sur le suivi prévu après un sinistre.
Vous souhaitez protéger un logement, vérifier votre contrat actuel ou comparer des garanties ? Nous pouvons examiner votre situation avec vous et rechercher une couverture adaptée auprès de plusieurs compagnies partenaires.
Assurances Van Herpe est un bureau familial et indépendant, fort de plus de 40 ans d’expérience et de quatre générations. Notre équipe de cinq gestionnaires vous accompagne dans le choix du contrat et le suivi d’un sinistre. L’analyse et les conseils sont gratuits ; nous sommes rémunérés par les compagnies au moyen d’une commission incluse dans la prime, sans frais supplémentaires pour vous. Découvrir l’assurance habitation et incendie.
Les locataires concernés doivent couvrir leur responsabilité en cas d’incendie et de dégâts des eaux. Vérifiez également votre bail et la preuve d’assurance demandée par le propriétaire.
Pas nécessairement : la protection du contenu dépend des garanties souscrites et de leurs limites. Vérifiez les biens couverts, les plafonds et les exclusions dans votre contrat.
Non, elle peut être optionnelle et assortie de conditions particulières. Vérifiez son périmètre, les mesures de sécurité requises et les éventuels plafonds.
Comparez-les pour un logement, des biens et des garanties équivalents. Examinez aussi les franchises et les plafonds, car le montant de la prime ne résume pas la protection.
Nous vous aidons à déclarer le sinistre et à suivre le dossier, et nous sommes présents lors des expertises. Nous comparons les garanties de plusieurs compagnies partenaires pour rechercher une couverture adaptée à votre situation.