Résumé : La meilleure assurance auto à Bruxelles en 2026 est celle dont les garanties correspondent à la valeur de votre voiture, à son usage et au budget que vous pouvez consacrer à un sinistre. Comparez la RC, la mini-omnium et la full-omnium, puis examinez franchises, exclusions, assistance et accompagnement avant de signer.
À Bruxelles, une prime basse suffit-elle à protéger votre voiture le jour d’un accident ? Vous recherchez la meilleure assurance auto à Bruxelles en 2026 ? Le choix dépend de la valeur du véhicule, de son usage et du risque que vous pouvez assumer. Pour choisir aussi votre interlocuteur, vous pouvez Comparer les courtiers en assurances à Bruxelles avant de demander une offre.
La responsabilité civile couvre les dommages causés à autrui, tandis que l’omnium peut protéger votre propre véhicule. Une formule pertinente dépend aussi des franchises, des exclusions et de l’aide disponible après un sinistre. Lorsque vous demandez un devis, précisez vos trajets habituels et le lieu où la voiture stationne.
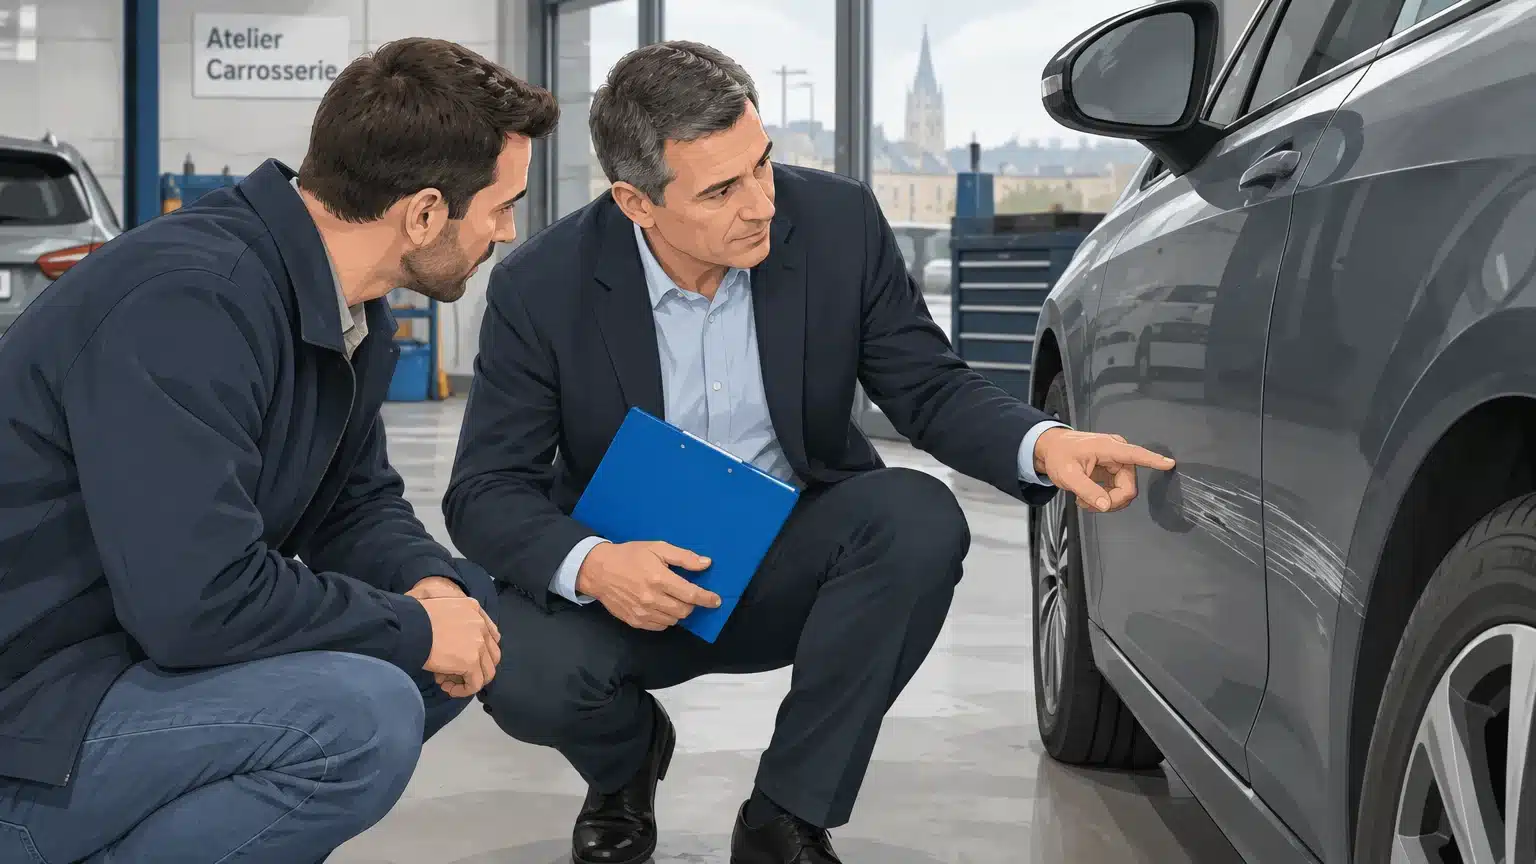
Après un accrochage, il faut déclarer les faits, transmettre les pièces utiles et suivre le dossier jusqu’à l’expertise. Le contrat définit l’indemnisation, mais un accompagnement clair facilite aussi les démarches et les échanges avec l’assureur.
En 2024, Assuralia indiquait que 4,8 conducteurs sur 100 avaient causé un accident au cours de l’année. Le coût moyen d’un sinistre s’élevait à 4 380 euros pour les véhicules privés, selon les chiffres d’Assuralia. Ces données décrivent le marché belge en 2024, pas le risque individuel de chaque conducteur.
Nous vous aidons à déclarer le sinistre et à suivre le dossier pour une indemnisation la plus rapide. Pour connaître les premières démarches à effectuer, consultez aussi notre page Que faire après un accident de voiture ?. Notre bureau familial indépendant est installé à Woluwe-Saint-Lambert et accompagne ses clients depuis plus de 40 ans, avec quatre générations d’expérience.
Imaginez une voiture récente encore financée : une simple RC ne couvrirait pas les dégâts à votre véhicule si vous êtes responsable d’un accident. En Belgique, la responsabilité civile est obligatoire et couvre les dommages causés à autrui. Dans sa page mise à jour en 2025, le SPF Economie décrit également l’étude comparative et la motivation du choix qu’un courtier peut présenter.
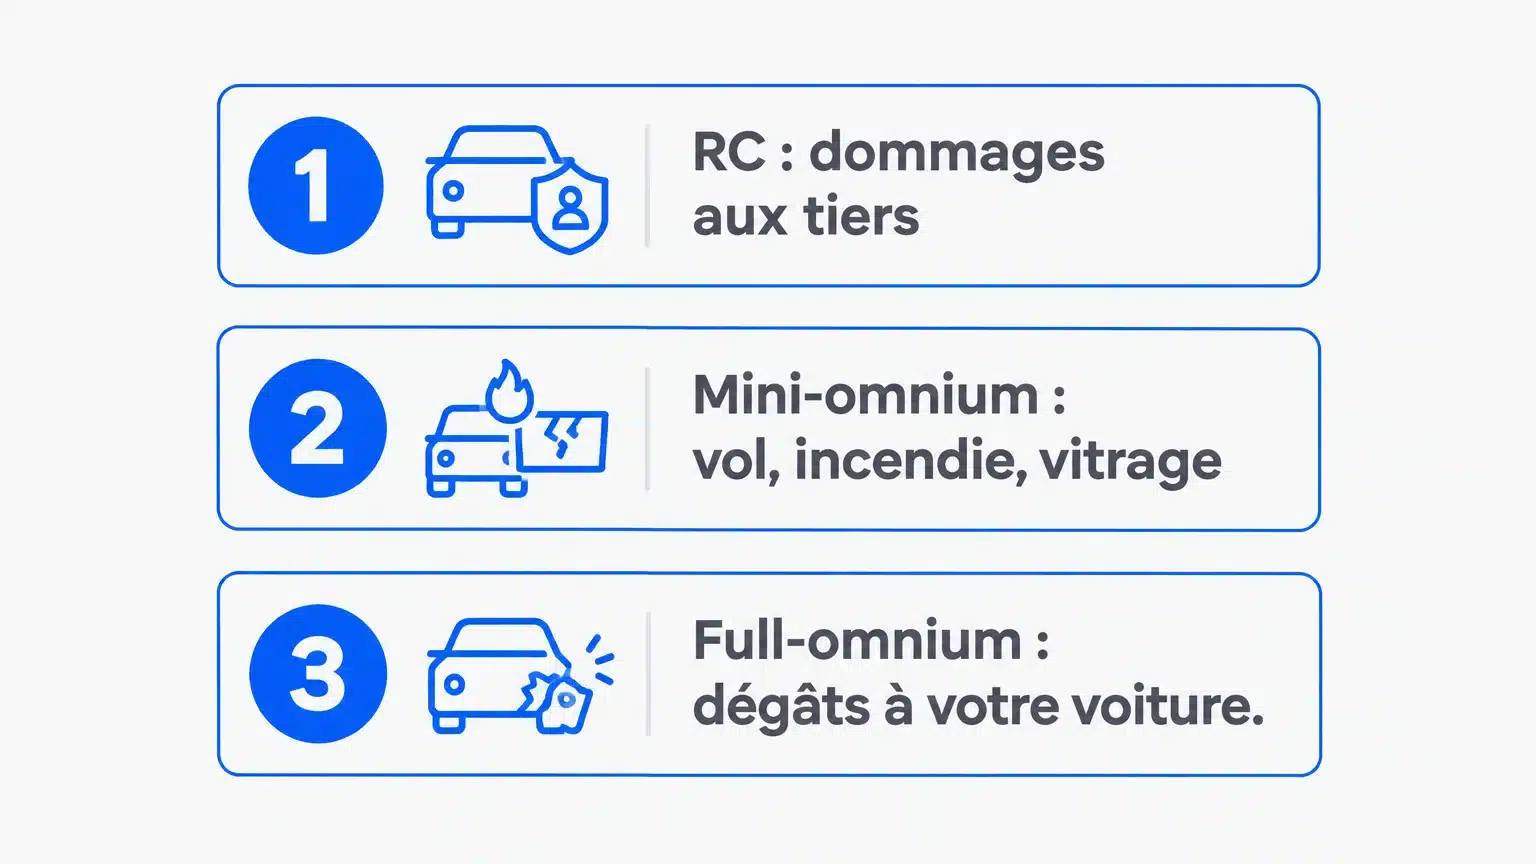
RC auto : elle indemnise les tiers, mais pas les dégâts de votre voiture.
Mini-omnium : elle ajoute des garanties contre le vol, l’incendie, le bris de vitre, les intempéries ou le heurt d’un animal.
Full-omnium : elle reprend généralement les garanties de la mini-omnium et couvre aussi les dégâts matériels à votre propre véhicule.
La valeur actuelle de la voiture et votre capacité à payer des réparations vous-même aident à départager ces formules. Si votre véhicule est ancien et de faible valeur, payer une couverture étendue n’a pas nécessairement le même intérêt que pour une voiture neuve ou encore financée.
Deux conducteurs ayant des voitures proches peuvent recevoir des offres différentes. Pour demander un devis pertinent à Bruxelles, précisez l’identité du conducteur principal, l’usage du véhicule, le kilométrage annuel, les antécédents de sinistres et le lieu de stationnement.
Comparez les propositions sur des bases identiques : même véhicule, mêmes conducteurs et mêmes garanties. Demandez aussi si une utilisation professionnelle, un conducteur secondaire ou un kilométrage différent modifie les conditions. Une estimation calculée avec des informations incomplètes ne permet pas de comparer correctement les offres.
Nous comparons les garanties de plusieurs compagnies belges afin d’examiner les options adaptées à votre profil et à votre budget. Cette démarche permet aussi de revoir vos contrats existants, de repérer d’éventuels doublons et de vérifier si une couverture manque à votre situation.
Une prime annuelle ne révèle pas à elle seule ce que vous devrez payer après un sinistre. Dans son aperçu publié en 2026, la FSMA relève des différences entre produits d’assurance concernant l’affectation des primes et le rapport qualité-prix. Cet aperçu porte sur le marché belge de l’assurance au sens large ; pour votre auto, examinez les garanties et les conditions concrètes du contrat.
Franchise : vérifiez le montant restant à votre charge et les situations où il s’applique.
Exclusions : relevez les événements qui ne sont pas couverts et les conditions susceptibles de limiter l’indemnisation.
Assistance dépannage : vérifiez si elle intervient après un accident seulement, ou également en cas de panne, de crevaison ou d’autres difficultés.
Protection juridique : regardez quels litiges elle couvre et quelles limites s’appliquent.
Véhicule de remplacement : vérifiez les conditions d’accès et la durée prévue au contrat.
Comparez ces éléments à vos besoins réels. Si vous utilisez votre voiture tous les jours, par exemple, l’assistance et le véhicule de remplacement peuvent compter davantage que quelques euros d’écart sur la prime.
Lorsque les conditions sont difficiles à comparer, un courtier peut examiner plusieurs offres avec vous et expliquer les différences de couverture. Chez nous, l’analyse et les conseils sont gratuits. Notre rémunération provient des commissions versées par les compagnies et incluses dans la prime, sans frais supplémentaires pour vous.
Notre équipe vous accompagne dans le choix du contrat et lors d’un sinistre. Vous pouvez également consulter vos contrats et documents en ligne, 24 h/24, dans l’espace client sécurisé MyBroker. L’objectif est de disposer d’un interlocuteur pour les questions de couverture comme pour le suivi du dossier.
Avant de demander une offre, rassemblez les informations sur votre véhicule, son usage, ses conducteurs et votre contrat actuel. Indiquez précisément les garanties que vous souhaitez comparer. Si un point vous paraît flou, demandez une explication sur son effet concret en cas de sinistre.
Vérifiez ensuite que les devis portent sur les mêmes garanties, franchises et conditions d’indemnisation. Vous pourrez alors juger si une différence de prime correspond à une différence de couverture ou de service. Nous reprenons contact sous 24 heures après une demande afin d’analyser votre situation.
À Bruxelles, une assurance auto adaptée à votre profil se choisit en fonction de la valeur du véhicule, de son usage et des dépenses que vous pouvez assumer après un sinistre. Comparez les garanties, les franchises, les exclusions et l’assistance sur des devis construits à partir des mêmes informations. Vérifiez aussi qui vous accompagnera dans la déclaration et le suivi d’un dossier.
Vous souhaitez revoir votre couverture, comparer des garanties ou préparer un changement de véhicule ? Notre bureau familial indépendant, basé à Woluwe-Saint-Lambert, accompagne les particuliers et les familles dans la région bruxelloise. Nous analysons votre situation et vous conseillons sur les garanties à examiner.
L’analyse et les conseils sont gratuits. Notre rémunération provient des commissions versées par les compagnies, intégrées à la prime, sans frais supplémentaires pour vous. Découvrir l’assurance auto et voiture ou contactez-nous pour demander un devis personnalisé.
Oui, la responsabilité civile auto constitue la couverture obligatoire pour circuler. Elle couvre les dommages causés à des tiers, pas ceux de votre propre véhicule.
La mini-omnium couvre certains risques comme le vol, l’incendie et le bris de vitre et les forces de la nature. La full-omnium ajoute une couverture pour les dégâts matériels à votre voiture.
Comparez la prime et les franchises à la valeur actuelle de votre véhicule et aux frais que vous pourriez assumer vous-même. La décision dépend aussi de votre budget et de votre tolérance au risque.
Examinez les garanties, les franchises, les exclusions et les conditions d’indemnisation. Vérifiez aussi l’assistance, la protection juridique et les modalités d’un véhicule de remplacement.
Oui, notre bureau vous accompagne dans la déclaration et le suivi du dossier, et peut être présent lors de l’expertise. Nous pouvons aussi examiner vos garanties et vous expliquer les démarches à effectuer.