Résumé : La meilleure assurance vélo dépend de la valeur de votre vélo, de vos déplacements et des risques que vous souhaitez couvrir. Comparez les garanties contre le vol et les dégâts, les franchises, les conditions liées à l’antivol et l’indemnisation prévue. Vérifiez aussi l’assistance, la batterie et les exclusions avant de souscrire.
Un vol ou une chute peut laisser à votre charge une dépense importante si votre contrat ne couvre pas le bon risque. Pour choisir une assurance vélo adaptée à Bruxelles en 2026, partez de votre usage et lisez les conditions de chaque garantie. Vous pouvez aussi consulter Les protections de l’assurance vélo en Belgique pour distinguer les couvertures courantes.
Le choix ne se résume pas au montant de la prime : un vélo électrique stationné quotidiennement dehors n’a pas les mêmes besoins qu’un vélo de loisir rangé chez vous. L’Observatoire du vélo bruxellois publie un rapport 2025 fondé sur des comptages et enquêtes réguliers, utile pour situer les usages locaux, mais pas pour calculer votre risque individuel. Le rapport régional sur le vélo donne ce contexte.
À Bruxelles, commencez par distinguer les dommages subis par le vélo de ceux que vous pourriez causer à autrui. La garantie vol couvre un risque différent de l’omnium, qui peut inclure les dégâts matériels après une chute ou une collision. L’assistance, la protection du cycliste et la responsabilité civile sont d’autres garanties à examiner séparément.
Ne présumez pas que la responsabilité civile couvre le vol ou la réparation de votre propre vélo. Vérifiez dans votre contrat quelles protections existantes s’appliquent, puis repérez les lacunes à couvrir par une assurance vélo. Une analyse de safe.brussels publiée en 2024 porte sur les vols de vélos en Région bruxelloise et leur sous-déclaration, un élément qui rappelle l’intérêt de vérifier les démarches exigées en cas de sinistre. L’analyse locale des vols est consultable en ligne.
Pour un vélo électrique, vérifiez explicitement la batterie, les accessoires et les dommages mécaniques. Les conditions peuvent différer selon que la batterie a été volée seule ou avec le vélo. Demandez aussi si l’assistance couvre une crevaison, une panne électrique ou le transport du vélo, et dans quelles zones elle intervient.
Imaginez que votre vélo soit attaché à un arceau devant une gare, puis que vous le retrouviez endommagé. Le remboursement dépendra des conditions du contrat, notamment du type d’antivol exigé, du point d’attache et des justificatifs à fournir. Vérifiez ces exigences pour les lieux où vous stationnez réellement, et pas seulement pour le domicile.
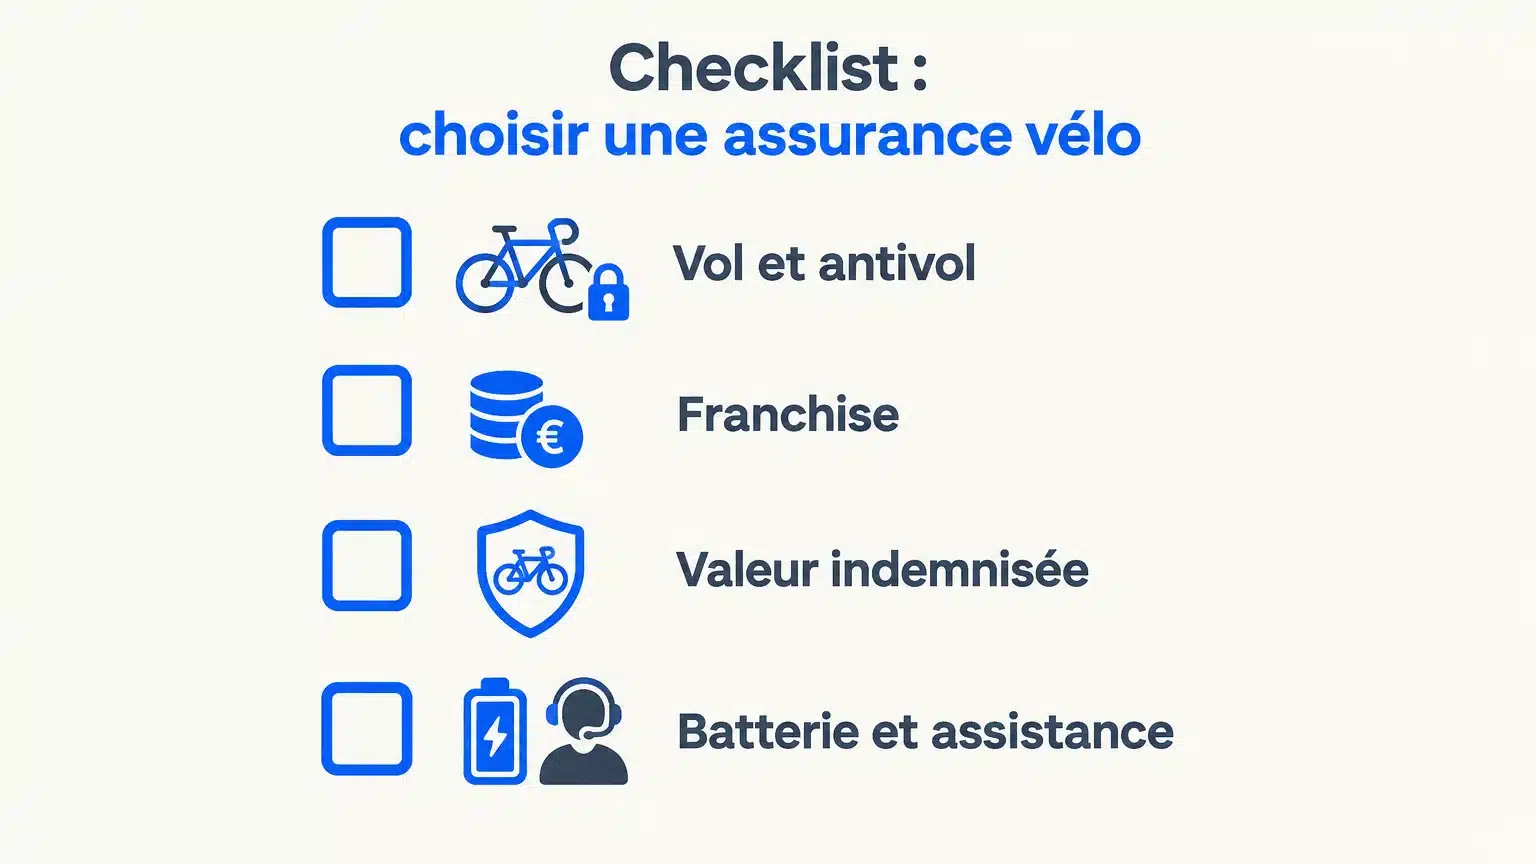
La franchise vélo correspond à la part qui reste à votre charge après un sinistre. Regardez si elle s’applique au vol, aux dégâts matériels ou aux deux. Contrôlez aussi la valeur retenue pour l’indemnisation, la durée éventuelle de la valeur à neuf et la dépréciation appliquée ensuite.
Enfin, vérifiez les délais de déclaration et les preuves demandées. Conservez la facture du vélo, les documents relatifs à l’antivol et, si nécessaire, les éléments attestant le vol ou les dégâts. Les procédures et délais exacts figurent dans le contrat.
Un devis n’est pertinent que si vous comparez des protections équivalentes. Relevez la valeur assurée, les garanties choisies, la franchise, l’indemnisation en cas de perte totale et les éventuelles conditions d’âge du vélo. Pour un vélo électrique ou un modèle cargo, faites préciser le traitement de la batterie et des équipements inclus dans la valeur déclarée.
Les chiffres nationaux ne déterminent pas votre tarif personnel. NN indique que le nombre d’assurances vélo a progressé de 8,5 % en 2025 par rapport à 2024, selon ses données. Cette hausse concerne le volume de contrats, pas le prix d’une assurance à Bruxelles ni votre prime individuelle. Les données publiées par NN apportent un repère de marché daté.
Demandez un devis à partir des caractéristiques précises de votre vélo et de votre usage. Une prime plus basse peut s’accompagner d’une franchise élevée ou d’une protection plus limitée. À l’inverse, une formule plus étendue n’est utile que si ses garanties correspondent aux risques que vous souhaitez réellement couvrir.
Si vous hésitez entre plusieurs niveaux de couverture, un courtier peut examiner les garanties et les conditions de différentes compagnies avec vous. Notre bureau familial indépendant est implanté à Woluwe-Saint-Lambert, s’appuie sur quatre générations d’expérience et accompagne les clients de la région bruxelloise depuis plus de 40 ans. Pour examiner les critères de choix d’un intermédiaire, consultez aussi Comparer les courtiers en assurances à Bruxelles.
Nous pouvons analyser votre besoin et comparer des garanties de compagnies partenaires, puis vous accompagner dans le choix du contrat. En cas de sinistre, nous vous aidons dans la déclaration et le suivi du dossier, et sommes présents lors des expertises pour défendre vos intérêts. Cet accompagnement ne garantit pas une indemnisation particulière : celle-ci dépend du contrat et des circonstances du sinistre.
Pour choisir une assurance vélo adaptée à votre usage à Bruxelles, comparez d’abord les garanties, les franchises, les exigences d’antivol et les modalités d’indemnisation. Faites confirmer par écrit la couverture de la batterie, des accessoires et de l’assistance. Un devis fondé sur la valeur réelle du vélo et vos habitudes de stationnement vous aidera à évaluer les offres sans vous limiter au prix affiché.
Un examen de votre vélo, de vos trajets et de vos habitudes de stationnement permet de préciser les garanties utiles. Notre équipe vous accompagne dans cette analyse et compare les couvertures de plusieurs compagnies partenaires afin de rechercher une solution cohérente avec votre situation.
Nous vous aidons également à comprendre les franchises et les conditions du contrat, puis à suivre votre dossier en cas de sinistre. L’analyse et les conseils sont gratuits ; notre rémunération provient des commissions versées par les compagnies et incluses dans la prime, sans frais supplémentaires pour vous. Découvrir l’assurance vélo.
Non, vérifiez que la garantie vol figure dans le contrat et lisez les exigences liées à l’antivol et au stationnement. Les modalités d’indemnisation et les justificatifs demandés sont aussi à contrôler.
Seule une garantie couvrant les dommages matériels peut prendre en charge les dégâts accidentels, selon ses conditions. Vérifiez notamment la franchise et les exclusions.
La couverture de la batterie dépend du contrat et des circonstances du sinistre. Demandez si le vol de la batterie seule et les dommages électriques sont couverts.
Ces éléments déterminent la somme qui pourrait rester à votre charge et la valeur retenue pour l’indemnisation. Examinez-les avec la prime et les garanties, plutôt que de choisir sur le seul prix.
Oui, notre bureau peut vous aider à déclarer et suivre le dossier, et être présent lors d’une expertise. L’indemnisation reste déterminée par le contrat et les circonstances du sinistre.