Résumé : Pour choisir un courtier en assurances à Bruxelles, examinez sa capacité à comparer les garanties, à comprendre les besoins de votre foyer et à vous accompagner en cas de sinistre. Vérifiez aussi les exclusions, les franchises et les modalités de rémunération. Notre bureau familial indépendant, installé à Woluwe-Saint-Lambert, conseille les particuliers dans toute la région bruxelloise.
Un contrat familial ne se résume pas à une prime annuelle : il doit correspondre à votre logement, à votre mobilité et aux personnes dont vous avez la responsabilité. Pour choisir un courtier en assurances à Bruxelles pour votre famille, vérifiez d’abord la qualité de la comparaison et du suivi proposé. Notre dossier sur les courtiers en assurances à Bruxelles s’inscrit dans cette démarche de choix éclairé.
Un courtier indépendant peut examiner des offres de plusieurs compagnies, puis vous aider à distinguer les garanties utiles des options superflues. À Bruxelles, la proximité compte également si vous souhaitez échanger avec un interlocuteur qui connaît votre dossier et reste joignable lorsque vous devez déclarer un sinistre.
Un enfant blesse un camarade, votre chien provoque un accident ou un dégât des eaux touche un voisin : la RC familiale concerne la responsabilité civile liée à la vie privée. La FSMA précise qu’elle couvre la responsabilité de l’assuré, de sa famille et des personnes dont il répond. Consultez la présentation de l’assurance familiale par la FSMA, puis demandez au courtier de vous expliquer les limites propres à chaque contrat.
Comparez notamment les personnes assurées, les dommages couverts, les franchises et les exclusions. Vérifiez aussi si la protection juridique est incluse ou proposée séparément. Une situation fréquente mérite une question précise : les dommages causés par un enfant lors d’une activité ou ceux liés à un animal sont-ils couverts dans les circonstances qui concernent votre foyer ?
La responsabilité civile ne remplace pas l’assurance du logement. Pour un appartement ou une maison, demandez quelles garanties protègent le bâtiment, le contenu et votre responsabilité envers les voisins. Vous pouvez aussi consulter nos informations pour choisir une assurance habitation à Bruxelles.
Si votre famille possède déjà plusieurs contrats, commencez par les rassembler : habitation, auto, vélo, santé, voyage et responsabilité civile. Cette vue d’ensemble aide à repérer les garanties manquantes et les éventuels doublons. Demandez une comparaison des garanties et des conditions, pas seulement un montant de prime.
Pour chaque contrat, notez la franchise, les plafonds d’intervention, les exclusions et les démarches à suivre en cas de sinistre. Vérifiez également si une option est déjà couverte par un autre contrat. Par exemple, avant d’ajouter une protection juridique, demandez si l’un de vos contrats en inclut déjà une et dans quel périmètre.
Notre bureau compare les garanties de plusieurs compagnies belges et conseille les particuliers sur les assurances du foyer. L’analyse et les conseils sont gratuits ; notre rémunération provient des commissions versées par les compagnies et incluses dans la prime.
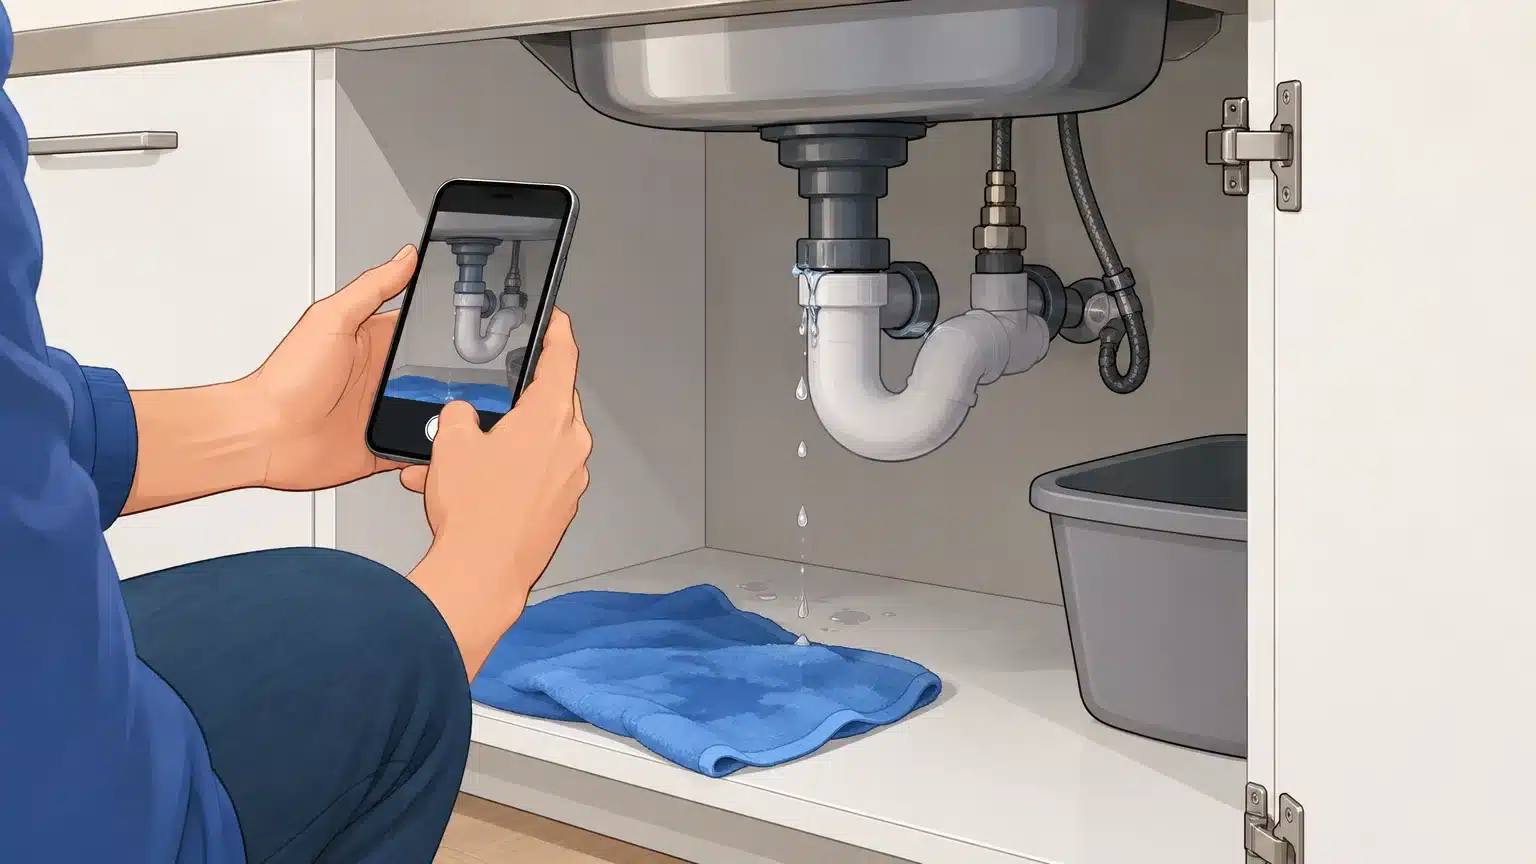
Après un dégât des eaux ou un accident, le service ne s’arrête pas à la souscription. Demandez qui vous aide à déclarer le sinistre, à suivre le dossier et à comprendre l’intervention de l’expert. Chez nous, l’accompagnement comprend l’aide à la déclaration, le suivi du dossier et une présence lors des expertises.
Les exclusions peuvent expliquer un refus de prise en charge. Dans son rapport annuel 2025, l’Ombudsman des Assurances indique que les désaccords en responsabilité civile portent notamment sur les biens confiés à l’assuré. Le rapport souligne aussi les limites de réponses automatisées lorsqu’une situation exige un examen individuel. Cette analyse de l’Ombudsman rappelle l’intérêt de faire préciser les clauses avant de signer.
Pour préparer un échange utile, gardez les contrats existants, les attestations et les questions liées à votre foyer à portée de main. Si un sinistre survient, conservez les photos, les factures utiles et les échanges avec l’assureur. Un interlocuteur qui connaît déjà votre dossier peut alors vous aider à comprendre les prochaines étapes.
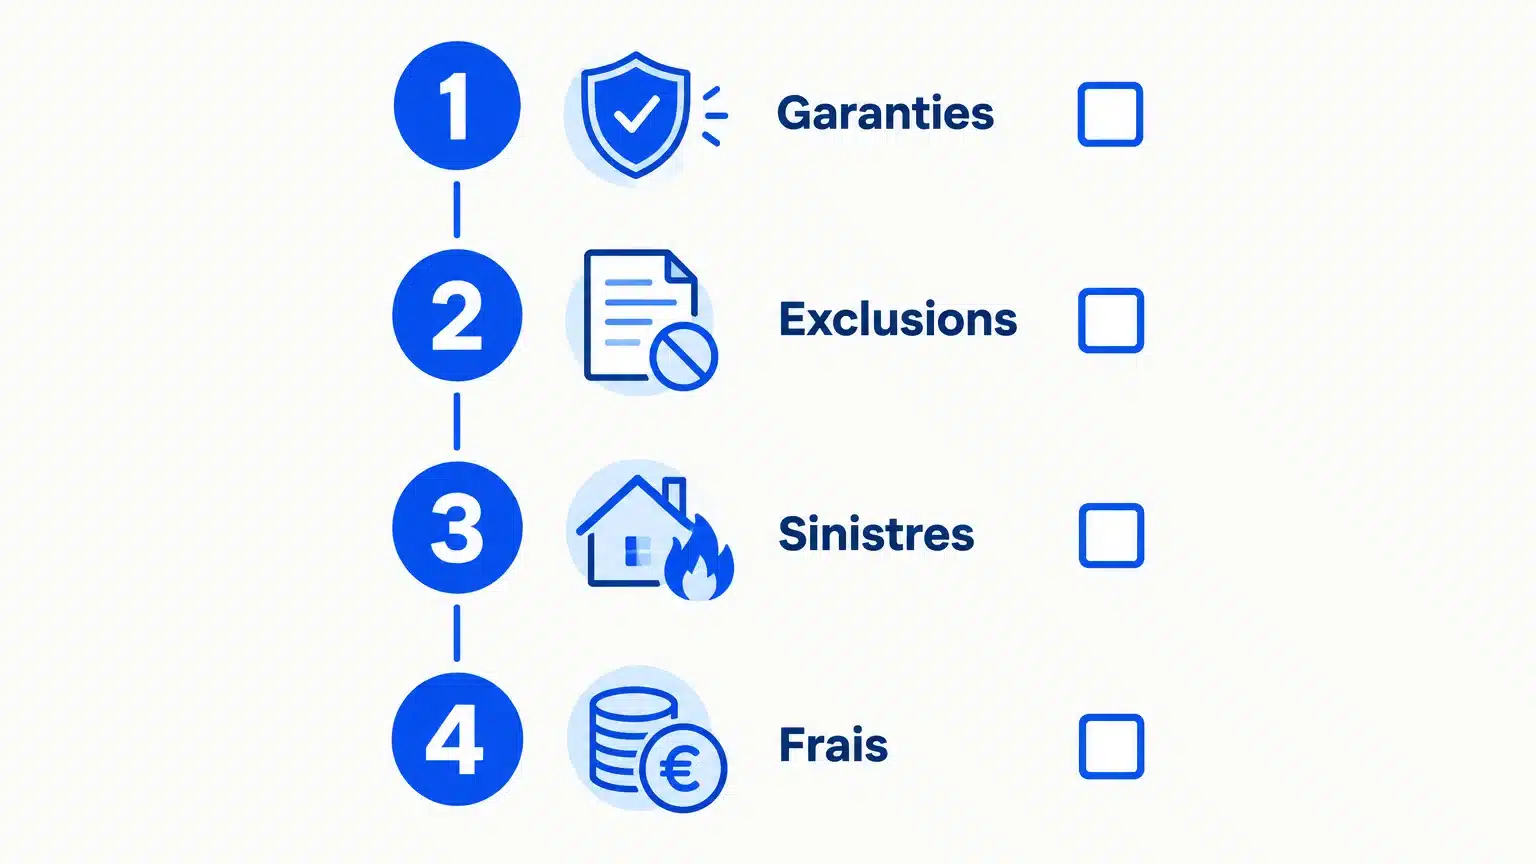
Avant de choisir, vérifiez que le courtier est accessible, explique les garanties clairement et précise comment il est rémunéré. Vous pouvez également contrôler son inscription au registre public de la FSMA. Interrogez-le sur les compagnies qu’il peut consulter et sur les étapes prévues si vous devez faire une déclaration de sinistre.
Le courtage représente une part importante de la distribution des assurances en Belgique : selon Assuralia, les courtiers représentaient 52,1 % des primes vie et non-vie en 2024. Cette donnée de marché, publiée en décembre 2025, décrit la distribution à cette période et ne permet pas, à elle seule, d’évaluer la qualité d’un bureau. Elle figure dans les chiffres d’Assuralia sur les canaux de distribution.
Notre bureau familial indépendant est installé à Woluwe-Saint-Lambert et accompagne les familles bruxelloises depuis plus de 40 ans, avec quatre générations d’expérience. Pour comparer un courtier, vérifiez que son expérience s’accompagne d’explications concrètes sur votre propre situation.
Le bon courtier est celui qui prend le temps d’examiner vos contrats, de comparer les garanties utiles et d’expliquer clairement les exclusions, les franchises et les démarches en cas de sinistre. À Bruxelles, privilégiez un interlocuteur accessible, transparent sur sa rémunération et capable d’assurer un suivi personnalisé. Demandez une analyse de votre portefeuille avant d’ajouter une couverture.
Vous souhaitez comparer vos contrats ou vérifier si vos garanties correspondent aux besoins de votre famille ? Notre bureau à Woluwe-Saint-Lambert accompagne les particuliers dans toute la région bruxelloise. Nous pouvons examiner votre situation et répondre à vos questions sur les couvertures à envisager.
Notre analyse et nos conseils sont gratuits. Nous comparons les garanties de plusieurs compagnies, puis vous accompagnons dans le choix et, en cas de sinistre, dans la déclaration et le suivi du dossier. Découvrir les assurances pour particuliers.
Elle couvre la responsabilité civile liée à la vie privée de l’assuré et des personnes de sa famille, selon les conditions du contrat. Vérifiez les exclusions et les situations concernant vos enfants.
Un courtier indépendant peut comparer des garanties proposées par plusieurs compagnies. Demandez quelles offres sont accessibles pour votre profil et comment les différences vous seront expliquées.
Commencez par la responsabilité civile, l’habitation et les assurances liées à vos véhicules ou à votre santé. Ajoutez les couvertures voyage ou protection juridique selon vos besoins et vos contrats existants.
Rassemblez vos contrats et comparez les risques couverts, les plafonds et les exclusions. Un courtier peut vous aider à repérer les recouvrements et les besoins qui restent sans couverture.
Nous comparons les garanties de plusieurs compagnies et conseillons les particuliers sur leurs assurances. En cas de sinistre, nous aidons à la déclaration, au suivi du dossier et aux expertises.