Résumé : Un courtier en assurance habitation compare des contrats pour vous aider à choisir une couverture adaptée à votre logement et à votre budget. Examinez les garanties, les exclusions, les franchises, la valeur assurée et l’accompagnement en cas de sinistre. À Bruxelles, privilégiez aussi un interlocuteur accessible, qui explique clairement les différences entre les offres.
Une prime basse suffit-elle à protéger correctement votre logement ? Pas toujours : deux contrats proches en prix peuvent prévoir des franchises, plafonds ou options différents. Si vous recherchez un courtier en assurance habitation à Bruxelles, commencez par rassembler les informations nécessaires pour obtenir un devis d’assurance habitation à Bruxelles.
Le courtier sert d’intermédiaire entre vous et des compagnies d’assurance. Son intérêt tient notamment à la comparaison des garanties et à l’explication des conditions, avant la signature comme lors d’un sinistre. Pour décider sereinement, vérifiez autant le contenu du contrat que le prix et le service qui l’accompagne.
Que couvre réellement une assurance habitation ?
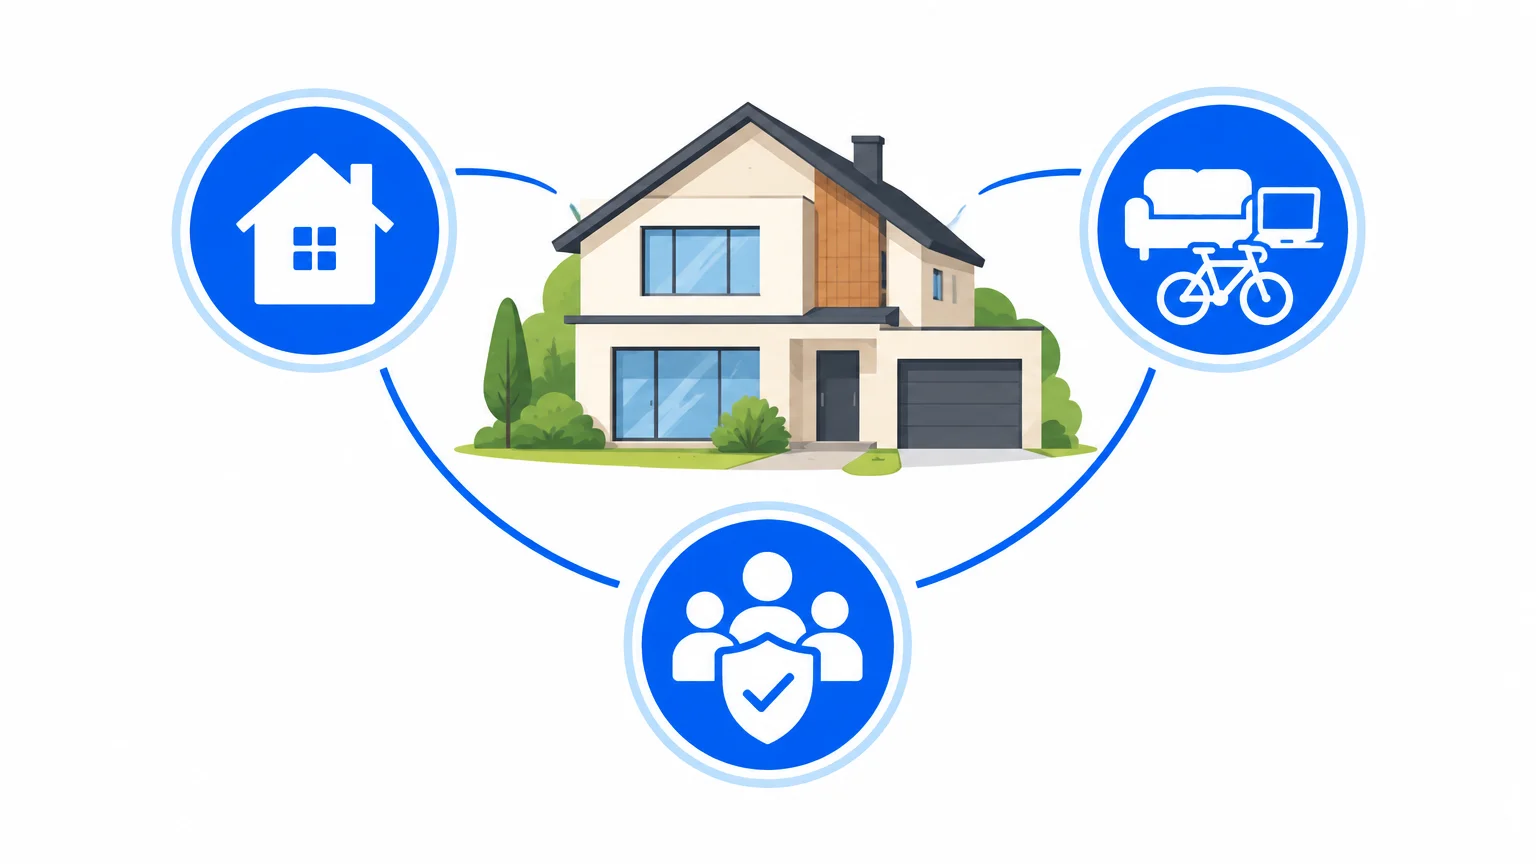
Un dégât des eaux dans un appartement peut endommager vos biens et ceux d’un voisin. Une assurance habitation, aussi appelée assurance incendie, couvre des dommages matériels à l’habitation et à son contenu, et peut intervenir pour des dommages causés à des tiers selon la police souscrite. Les risques couverts ne sont pas identiques pour toutes les garanties et toutes les options.
Belgium.be détaille les risques de base, comme l’incendie, la tempête et les catastrophes naturelles. Le vol, lui, relève d’une garantie distincte ou optionnelle. Demandez donc au courtier de préciser ce qui est inclus, ce qui est exclu et les conditions qui s’appliquent à votre logement.
Votre statut compte aussi. Un propriétaire peut vouloir assurer le bâtiment et son contenu, tandis qu’un locataire examine notamment sa responsabilité locative et ses biens personnels. Une copropriété doit, de son côté, distinguer les protections de l’immeuble de celles propres à chaque occupant. La bonne question n’est pas seulement « suis-je assuré ? », mais « quels biens et quels dommages ce contrat couvre-t-il ? »
Qu’apporte un courtier en assurance habitation ?
La différence tient à la méthode de comparaison. La FSMA distingue le courtier, qui n’est pas lié au choix d’une compagnie d’assurance, de l’agent qui agit pour le compte d’une ou plusieurs compagnies. Consultez la définition du courtier pour comprendre ces statuts.
En pratique, demandez au courtier quelles offres il compare et comment il examine les différences. Un tarif moins élevé peut s’accompagner d’une franchise plus importante, d’un plafond inférieur ou d’une option absente. Un intermédiaire utile vous aide à lire ces écarts au regard de votre logement, plutôt que de présenter le prix comme le seul critère.
Notre bureau indépendant compare les garanties de plusieurs compagnies partenaires. À Woluwe-Saint-Lambert, notre équipe familiale accompagne les particuliers depuis plus de 40 ans et quatre générations. En cas de sinistre, nous aidons à la déclaration et au suivi du dossier, et sommes présents lors des expertises pour défendre vos intérêts. Cet accompagnement ne fixe pas à l’avance le montant ni l’issue d’une indemnisation.
Pour choisir votre interlocuteur, examinez aussi son accessibilité et la clarté de ses explications. Notre page consacrée à choisir un courtier en assurance à Bruxelles présente les points à vérifier avant de confier votre dossier.
Comment comparer deux offres au-delà du prix ?
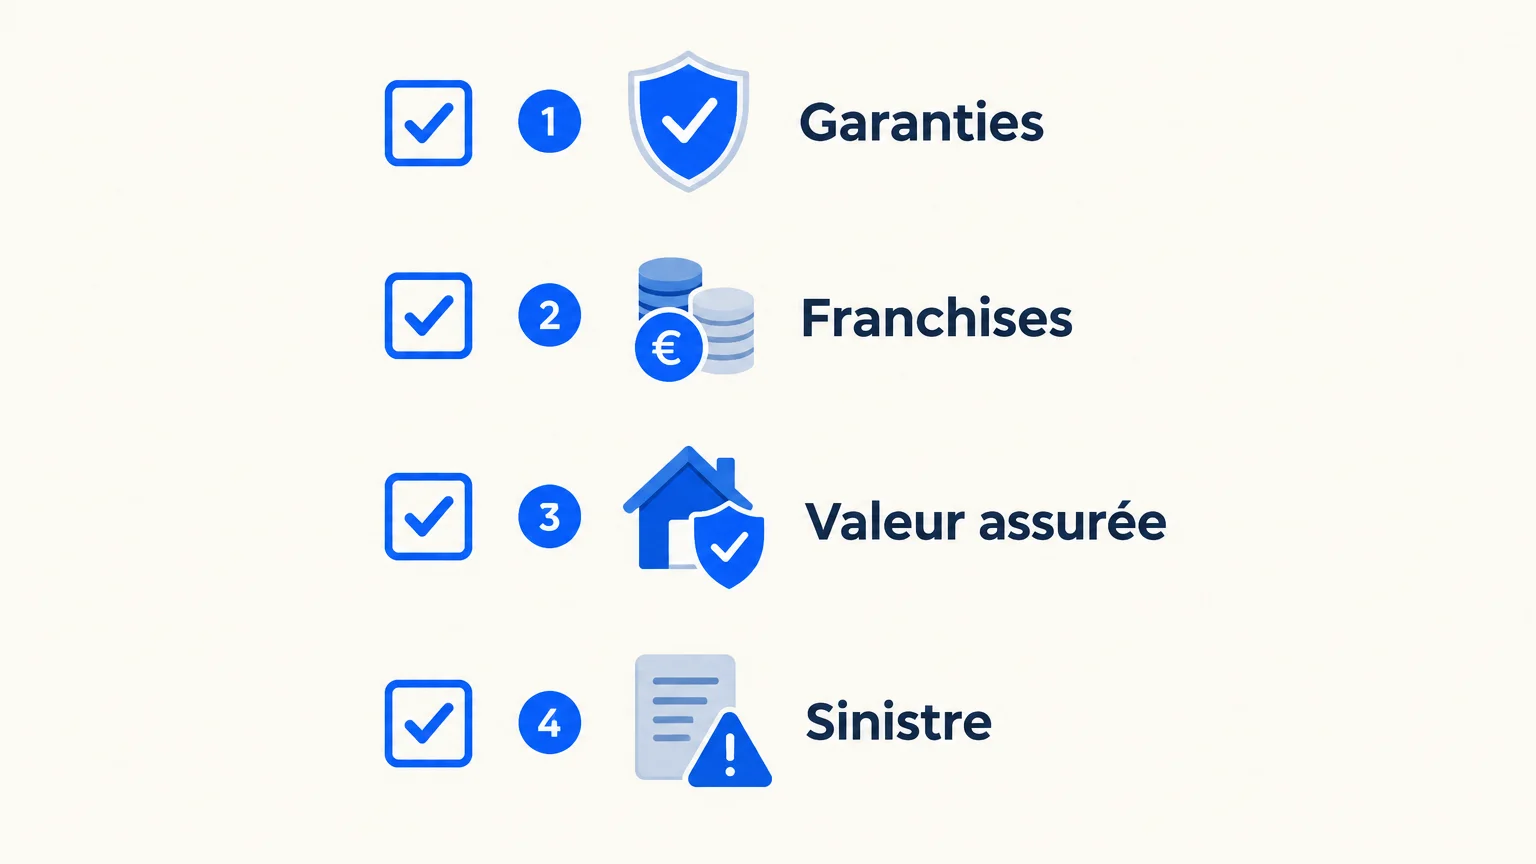
Imaginez deux propositions pour le même appartement. Avant de retenir celle dont la prime est la plus basse, comparez les garanties et exclusions, les franchises par type de sinistre et les plafonds d’indemnisation. Vérifiez aussi si les frais de déblaiement, le relogement temporaire ou le vol sont couverts, et sous quelles conditions.
La valeur déclarée du bâtiment et du contenu mérite une attention particulière. Le SPF Économie explique la valeur assurée comme base de calcul de la prime et de l’indemnisation. Une évaluation trop basse peut limiter le montant indemnisé en cas de sinistre. Répondez avec soin aux questions de l’assureur et signalez les caractéristiques particulières de votre bien ou de son contenu.
Demandez ensuite une comparaison écrite, poste par poste. Elle devrait permettre d’identifier la franchise applicable, les principaux plafonds et les options retenues, sans confondre une garantie proposée avec une garantie effectivement incluse dans votre contrat. Pour approfondir les critères de couverture, consultez notre page sur la meilleure assurance habitation à Bruxelles.
Enfin, comparez les conditions pratiques : modalités de déclaration, interlocuteur en cas de question et disponibilité après la souscription. Le choix d’un courtier en assurance habitation prend tout son sens si vous savez à qui vous adresser lorsque vous devez modifier votre contrat ou déclarer un dommage.
Quel suivi attendre avant et après un sinistre ?
Un contrat ne se juge pas seulement au moment où vous le signez. Avant la souscription, vérifiez que le courtier vous explique les garanties, les exclusions et les franchises en termes compréhensibles. En cas de changement dans votre logement, informez votre intermédiaire afin de réexaminer la couverture et la valeur déclarée.
Après un sinistre, conservez les documents utiles et décrivez rapidement les dommages à votre courtier et à la compagnie d’assurance, selon les modalités de votre contrat. Notre équipe accompagne les clients dans la déclaration, le suivi du dossier et la préparation de l’expertise. La présence d’un interlocuteur familier facilite les échanges, sans préjuger de la décision de l’assureur.
Pour un courtier assurance habitation à Bruxelles, la proximité peut aussi simplifier les rendez-vous et le suivi. Notre bureau accompagne les habitants de la région bruxelloise depuis Woluwe-Saint-Lambert. Les contrats et documents peuvent également être consultés en ligne via l’espace client sécurisé MyBroker.
Faire un choix adapté à votre logement
Pour choisir un courtier en assurance habitation à Bruxelles, partez de vos besoins, puis confrontez les contrats sur les garanties, les exclusions, les franchises, les plafonds et la valeur assurée. Demandez une explication claire des écarts de prix et vérifiez le suivi proposé en cas de sinistre. Une comparaison utile vous permet de comprendre ce que couvre réellement chaque offre avant de vous engager.
Échangeons sur votre assurance habitation et incendie
Vous avez un doute sur les garanties de votre logement, ou souhaitez comparer votre contrat actuel avec une autre proposition ? Un échange avec un courtier permet de préciser votre situation, les biens à couvrir et les conditions à examiner avant de choisir.
Notre bureau indépendant analyse vos besoins et compare les garanties de plusieurs compagnies partenaires. L’analyse et les conseils sont gratuits. Nous sommes rémunérés par les compagnies au moyen d’une commission incluse dans la prime, sans frais supplémentaires pour vous. Pour faire le point sur votre situation, contactez-nous au sujet de notre assurance habitation et incendie.
Questions fréquemment posées
Que fait un courtier en assurance habitation ?
Il analyse votre situation et compare des garanties proposées par des compagnies d’assurance. Il peut aussi vous accompagner dans le choix du contrat et le suivi d’un sinistre.
Le vol est-il toujours compris dans l’assurance habitation ?
Non, le vol peut faire l’objet d’une option ou d’une garantie séparée. Vérifiez sa présence dans le contrat, ainsi que ses exclusions et ses plafonds.
Comment comparer les franchises des contrats ?
Repérez le montant qui reste à votre charge pour chaque garantie, car il peut différer selon le type de sinistre. Comparez ces montants avec les plafonds d’indemnisation et la prime.
Quels renseignements préparer pour demander un devis ?
Préparez l’adresse, le type de logement, sa superficie, votre statut d’occupant et les informations disponibles sur le bâtiment et son contenu. Signalez également les caractéristiques particulières qui pourraient modifier l’évaluation du risque.
Combien coûte l’analyse par notre bureau ?
L’analyse et les conseils de notre bureau sont gratuits. Notre rémunération provient des commissions des compagnies, intégrées dans la prime, sans frais supplémentaires pour vous.