Résumé : Pour choisir une assurance incendie à Woluwe-Saint-Lambert, vérifiez les biens couverts, les garanties, les exclusions et la franchise. Comparez les offres sur une base identique, en tenant compte de votre statut de propriétaire ou de locataire. Un interlocuteur local peut aussi vous accompagner dans les démarches après un sinistre.
Un tarif bas suffit-il à protéger votre logement si une garantie essentielle manque ? Pour choisir avec discernement, examinez d’abord les biens assurés, les exclusions et la franchise. À Bruxelles, vous pouvez aussi vous appuyer sur notre page consacrée à la meilleure assurance habitation à Bruxelles, qui présente des repères utiles pour évaluer votre couverture.
Une assurance incendie à Woluwe doit correspondre à votre logement et à votre situation, pas seulement à un prix affiché. Les besoins diffèrent selon que vous occupez un appartement en location, possédez une maison ou louez votre bien. Avant de souscrire, clarifiez les garanties, les franchises et la façon dont le dossier sera suivi en cas de dommage.
Quelles garanties vérifier dans votre assurance habitation ?
Deux contrats portant le même nom peuvent couvrir des risques et des biens différents. Commencez par vérifier les garanties liées à l’incendie, à la fumée, à la foudre et aux explosions. Regardez aussi les dégâts des eaux, le bris de vitrages, les dommages électriques et les événements naturels.
Le SPF Économie détaille les garanties de base et les couvertures courantes en assurance incendie. Certaines garanties s’appliquent aux risques simples, tandis que d’autres protections, comme le vol, sont facultatives. Les dépendances, les biens extérieurs ou le contenu ne sont pas automatiquement couverts dans toutes les situations.
Vérifiez ensuite ce qui est assuré concrètement : le bâtiment, son contenu, ou les deux. Si une cave, une annexe ou une installation particulière fait partie du logement, demandez comment elle est traitée dans les conditions du contrat. En copropriété, clarifiez également ce qui relève de l’assurance de l’immeuble et ce qui reste à assurer individuellement.
Pourquoi lire les exclusions et les franchises ?
Un dégât d’eau peut abîmer un parquet sans que le contrat prenne en charge la réparation de la canalisation à l’origine du problème. La garantie vise souvent les conséquences du sinistre, selon les conditions prévues, et non chaque élément qui l’a provoqué.
Une brochure d’Assuralia publiée en 2023 explique cette distinction pour les dégâts des eaux. Elle rappelle également que certaines conditions de prévention peuvent compter, notamment pour la garantie vol. Consultez les conditions générales et particulières pour identifier les exclusions, les plafonds et les mesures exigées.
La franchise d’assurance correspond à la part du dommage qui reste à votre charge selon le contrat. Comparez son montant et son mode d’application, pas seulement la prime annuelle. Une cotisation plus basse peut aller de pair avec une franchise différente ou une couverture plus restreinte.
Votre statut détermine les biens à assurer
Si vous êtes locataire, vérifiez les obligations prévues par votre bail et distinguez la couverture du logement de celle de vos effets personnels. Les conditions applicables dépendent de votre situation et des engagements contractuels. Confirmez auprès de votre interlocuteur ce que votre propre contrat doit couvrir.
En tant que propriétaire occupant, vous devez examiner à la fois les dommages possibles au bâtiment et la protection de son contenu. Pour un logement mis en location, les besoins diffèrent encore : il faut notamment préciser qui assure le bâtiment et comment sont traités les équipements ou le mobilier fourni. Ne partez pas du principe que la police d’une autre personne couvre vos biens.
Dans tous les cas, décrivez précisément le logement et son usage lors de la demande de devis. Signalez les annexes, les rénovations importantes et les changements d’occupation. Des informations exactes facilitent l’évaluation du risque et la comparaison des propositions.
Comment choisir un courtier en assurance incendie à Woluwe ?
Un courtier indépendant peut comparer les garanties de plusieurs compagnies et vous aider à comprendre leurs différences. La FSMA distingue le courtier, qui n’est pas lié au choix d’une compagnie, de l’agent qui agit au nom d’une ou de plusieurs compagnies. Vous pouvez consulter sa définition des catégories d’intermédiaires et vérifier l’inscription d’un professionnel dans son registre.
À Woluwe-Saint-Lambert, notre bureau familial accompagne les particuliers depuis plus de 40 ans, avec quatre générations d’expérience. Nous analysons vos besoins et comparons les garanties de plusieurs compagnies. Si vous cherchez un courtier en assurance habitation, notre approche consiste à examiner le logement, les biens à couvrir et votre budget avant de discuter des options.
Demandez aussi qui sera votre interlocuteur après la souscription et comment il intervient lors d’un sinistre. Notre analyse et nos conseils sont gratuits. Notre rémunération provient des commissions versées par les compagnies, incluses dans la prime.
Comment comparer les contrats sur une base identique ?
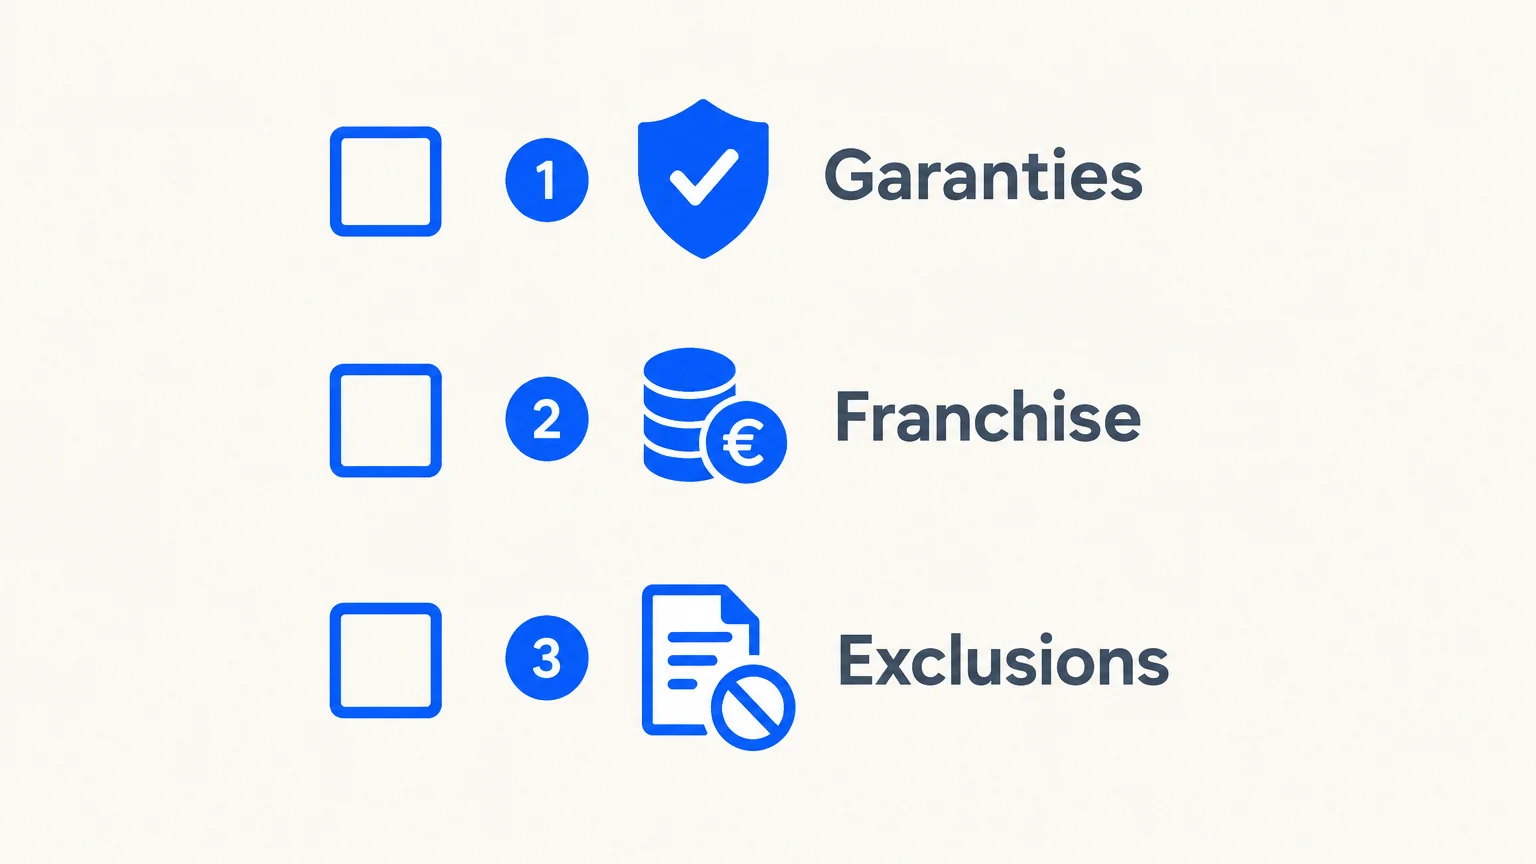
Pour comparer deux propositions, transmettez les mêmes informations sur le logement et demandez des garanties équivalentes. Notez côte à côte les biens couverts, les événements garantis, les exclusions, les plafonds et la franchise. Cette méthode évite de prendre une différence de prix pour une différence de qualité sans vérifier ce qui la motive.
- Garanties principales : identifiez les événements couverts et les biens concernés.
- Exclusions et plafonds : repérez les limites et les conditions de prévention.
- Franchise et prime : comparez ce qui reste à votre charge et le coût du contrat.
- Accompagnement : demandez comment la déclaration et le suivi d’un sinistre sont organisés.
Si vous recherchez une assurance incendie à Woluwe-Saint-Lambert, demandez une proposition qui distingue clairement le bâtiment et le contenu. Faites préciser par écrit les options facultatives et les éventuelles conditions liées au logement. Vous pourrez alors décider selon votre budget et les risques que vous souhaitez couvrir.
Que faire après un sinistre incendie ou un dégât important ?
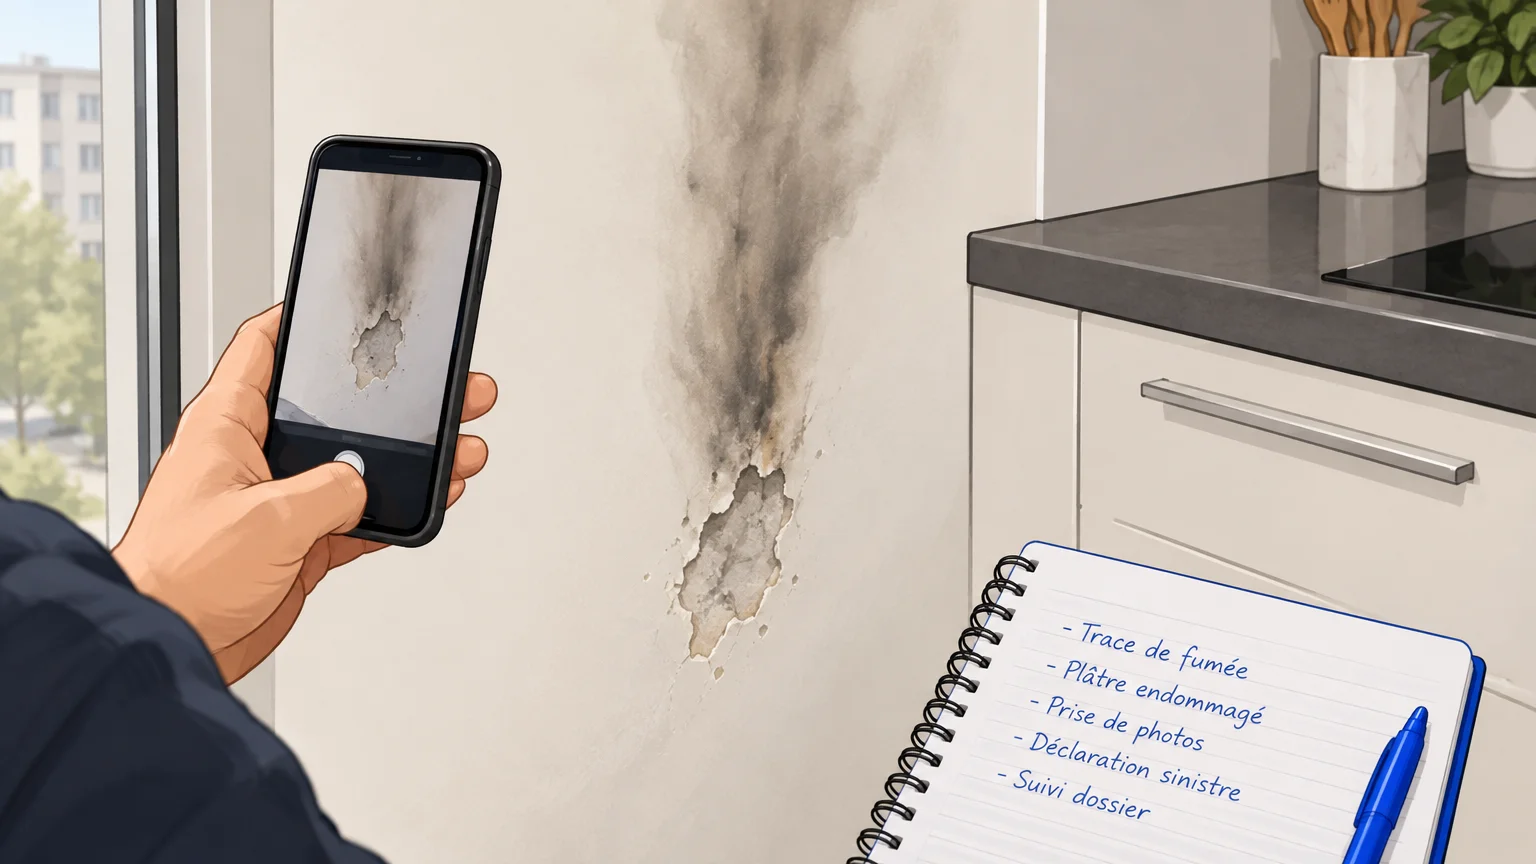
Quand un sinistre survient, prenez d’abord les mesures nécessaires pour éviter que les dommages s’aggravent, sans vous mettre en danger. Photographiez les dégâts, conservez les factures et rassemblez les documents utiles. Contactez rapidement votre assureur ou votre intermédiaire en suivant les modalités prévues au contrat.
Lors de l’expertise, préparez une description claire des dommages et les justificatifs disponibles. Un dossier ordonné facilite les échanges et permet de traiter les points constatés. Ne supposez pas qu’une indemnisation précise est acquise avant l’examen du dossier et l’application des conditions contractuelles.
Nous aidons nos clients à déclarer leur sinistre, à suivre leur dossier et à être présents lors des expertises. Pour comprendre le rôle que peut jouer un intermédiaire dans cette étape, consultez notre page sur l’expertise du courtier en cas d’incendie. Cet accompagnement porte sur les démarches et le suivi, sans préjuger de la décision d’indemnisation de la compagnie.
Choisir une couverture adaptée à Woluwe
Pour sélectionner une assurance incendie à Woluwe, confrontez les garanties, les exclusions, les franchises et les modalités de suivi. Vérifiez aussi que le contrat correspond à votre statut et aux biens que vous souhaitez protéger. À Bruxelles, une comparaison fondée sur des informations identiques vous aide à choisir en connaissance de cause.
Parlons de votre assurance habitation à Woluwe
Votre logement, votre statut et vos biens déterminent les garanties à examiner. À Woluwe-Saint-Lambert, nous analysons votre situation et comparons les couvertures de plusieurs compagnies pour vous aider à prendre une décision éclairée. Notre équipe vous accompagne aussi dans les démarches liées à un sinistre, de la déclaration au suivi du dossier.
Vous pouvez nous présenter votre contrat actuel ou demander une analyse de votre besoin. Nos conseils sont gratuits et notre rémunération provient des commissions des compagnies, intégrées dans la prime. Pour étudier votre situation, contactez-nous au sujet de votre assurance incendie habitation.
Questions fréquemment posées
Que couvre une assurance incendie pour un logement ?
Elle couvre les biens et événements prévus au contrat, dont l’incendie et d’autres garanties éventuelles. Vérifiez les exclusions, les plafonds et les options pour savoir précisément ce qui est assuré.
Le contenu de mon logement est-il automatiquement assuré ?
Pas nécessairement, car la couverture dépend du contrat souscrit. Vérifiez si vos biens personnels sont inclus et si des limites particulières s’appliquent.
Comment comparer les franchises ?
Regardez le montant qui reste à votre charge pour chaque type de sinistre et les conditions d’application. Comparez ensuite les primes en tenant compte de cette différence.
Que doit vérifier un locataire avant de souscrire ?
Consultez votre bail et précisez qui assure le logement et quels biens vous devez protéger. Demandez que les garanties et responsabilités prévues soient clarifiées avant de signer.
Comment notre courtier accompagne-t-il un sinistre ?
Nous aidons à la déclaration et au suivi du dossier, et nous sommes présents lors des expertises. La décision d’indemnisation reste liée aux garanties et aux conditions du contrat.