
Résumé : Une assurance placement de branche 21 combine un taux d’intérêt garanti et, parfois, une participation bénéficiaire non garantie. Son intérêt dépend aussi des frais, de la durée du contrat et des conditions de retrait. Pour évaluer le rendement réellement conservé, comparez les documents contractuels et tenez compte de l’inflation.
Quel rendement restera réellement acquis une fois les frais et les conditions de retrait pris en compte ? Une assurance placement en branche 21 peut convenir si vous privilégiez un taux garanti, mais ses conditions varient selon le contrat. Pour préparer votre retraite, vous pouvez aussi examiner les solutions d’épargne-pension, selon votre situation et votre horizon d’épargne.
À Bruxelles comme ailleurs en Belgique, ne vous arrêtez pas au taux mis en avant. La durée de la garantie, les frais, la participation bénéficiaire éventuelle et la disponibilité des fonds influencent le résultat. Comprendre ces éléments vous aide à déterminer si cette formule correspond à votre objectif et à votre tolérance au risque.
Une assurance de branche 21 prévoit généralement un taux d’intérêt garanti sur les primes concernées, selon les modalités inscrites au contrat. Ce taux peut s’appliquer différemment aux versements successifs. Vérifiez notamment s’il reste fixé pendant toute la durée ou seulement pendant une période définie.
Une participation bénéficiaire peut éventuellement s’ajouter au rendement garanti. Elle dépend des résultats de l’assureur et n’est pas promise à l’avance. Il est donc prudent d’évaluer le contrat d’abord à partir du taux garanti, sans intégrer un éventuel bonus comme un revenu certain.
La fiche de la FSMA sur la branche 21 précise que la participation bénéficiaire dépend des résultats de l’assureur et peut être nulle une année donnée. Elle rappelle aussi que les modalités du taux garanti diffèrent selon les contrats. Consultez les conditions particulières pour savoir exactement à quels versements et à quelle période le taux s’applique.
Imaginez un contrat qui affiche un taux positif, mais prélève des frais à l’entrée ou lors d’un retrait. Le rendement effectivement conservé peut alors être inférieur au taux mis en avant. Pour comparer, demandez le détail des frais et distinguez le rendement brut du montant susceptible de vous revenir.
La participation bénéficiaire ne doit pas masquer ces coûts. Vérifiez les frais d’entrée, les frais récurrents, les coûts de sortie et les éventuelles retenues fiscales applicables à votre contrat. Leur effet dépend notamment de la durée de détention et des modalités de rachat.
La fiche de Wikifin, mise à jour en 2025, explique qu’un contrat peut rapporter moins que les primes versées lorsque les frais dépassent le rendement. L’année de mise à jour est à garder à l’esprit : vérifiez les règles et documents applicables à votre situation avant de prendre une décision.
L’inflation compte également. Même si le capital augmente en euros, son pouvoir d’achat peut progresser moins vite, voire diminuer, lorsque les prix augmentent davantage que le rendement net. Il est donc utile de distinguer le rendement nominal, indiqué en euros, du rendement réel, corrigé de l’évolution des prix.
Un contrat peut prévoir une durée de placement conseillée et des conséquences financières en cas de retrait anticipé. Avant de verser une somme, vérifiez les conditions de rachat, les frais éventuels et la façon dont le taux garanti s’applique jusqu’à l’échéance.
Cette vérification est importante si vous pourriez avoir besoin de récupérer votre épargne rapidement. Une réserve destinée aux dépenses imprévues ne répond pas forcément au même besoin qu’un capital que vous pouvez laisser placé plusieurs années. Évitez d’engager en branche 21 une somme dont vous pourriez avoir besoin à court terme sans avoir évalué les modalités de sortie.
La protection applicable ne signifie pas que toutes les situations sont sans risque. Elle dépend notamment du type de contrat, de l’assureur et des règles en vigueur. Lisez les documents précontractuels pour comprendre les garanties, les exclusions et les mécanismes de protection pertinents.
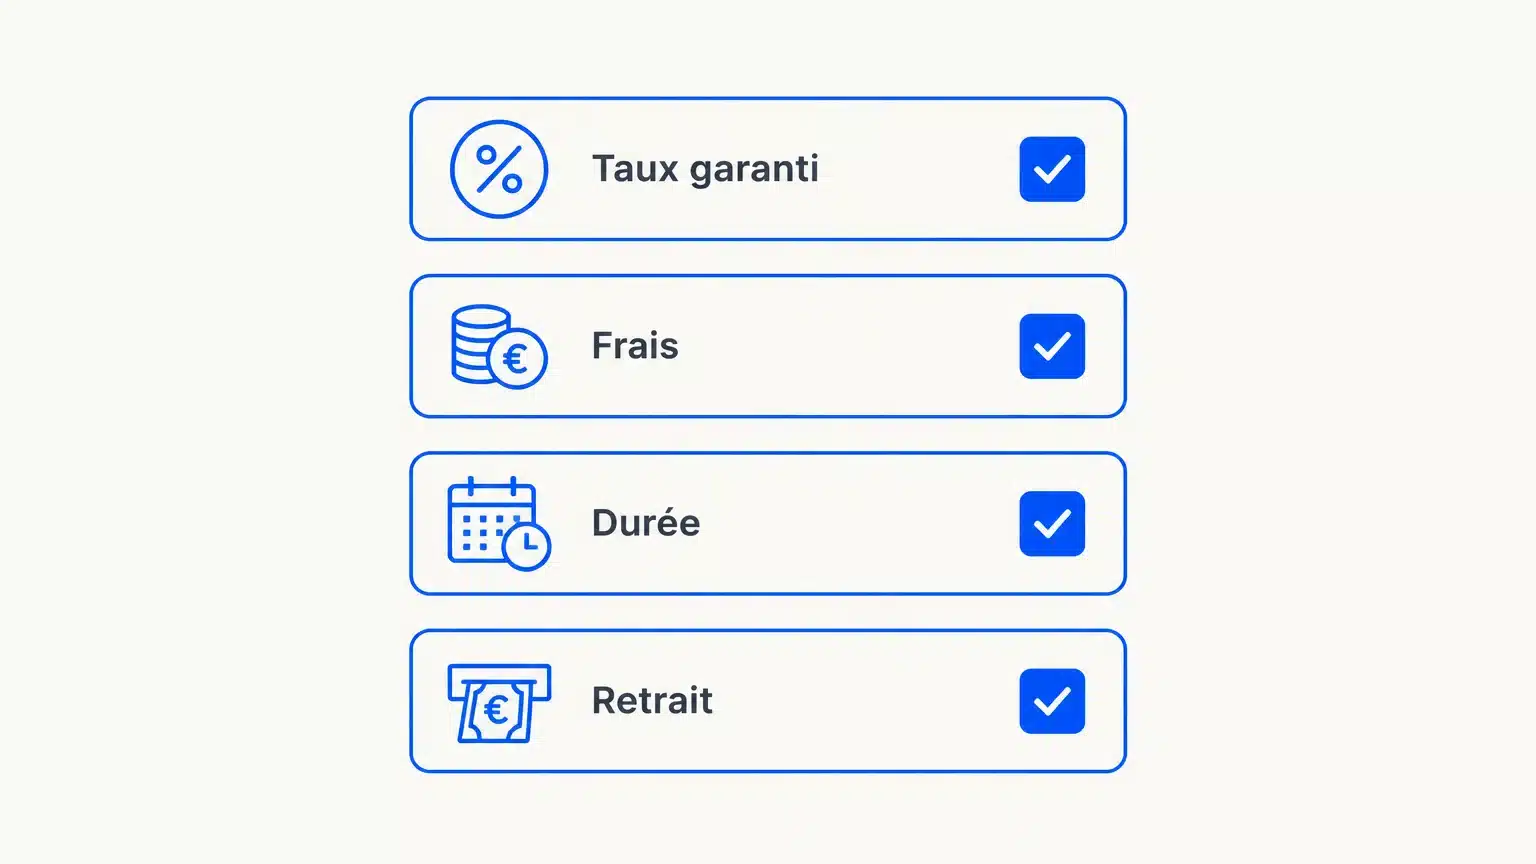
Avant de souscrire, mettez en regard les conditions qui déterminent le résultat et la disponibilité de votre argent. Examinez notamment :
Le rendement passé peut aider à comprendre un contrat, mais il ne garantit pas les résultats futurs. Comparez les chiffres sur des périodes et des bases cohérentes, et vérifiez s’ils sont bruts ou nets. Si une donnée n’est pas clairement indiquée, demandez une explication écrite plutôt que de la supposer.
La bonne formule dépend de l’objectif poursuivi : constituer une réserve, préparer la retraite ou rechercher un avantage fiscal dans un cadre précis. Une branche 21 peut être étudiée seule ou en complément d’autres solutions, mais son adéquation dépend de votre âge, de votre horizon, de votre budget et de votre situation fiscale.
Les règles fiscales ne sont pas identiques pour toutes les formes d’épargne. Pour les examiner avec méthode, vous pouvez consulter les solutions d’épargne fiscale et d’épargne-pension. Les indépendants en société peuvent également s’informer sur l’EIP pour préparer une pension complémentaire, dont les conditions dépendent de leur situation professionnelle.
À Bruxelles, nous comparons les produits de compagnies partenaires et analysons votre situation pour vous aider à examiner garanties, frais et objectifs. Notre analyse et nos conseils sont gratuits ; notre rémunération provient des commissions versées par les compagnies et incluses dans la prime.
Une branche 21 peut offrir un taux garanti, mais ce chiffre ne suffit pas à mesurer l’intérêt du contrat. Examinez les frais, la durée de garantie, les conditions de retrait, la fiscalité et l’effet possible de l’inflation sur le pouvoir d’achat. À Bruxelles, comme pour tout projet d’épargne, comparez les conditions écrites à votre horizon et à vos besoins de liquidité avant de vous engager.
Vous souhaitez déterminer si une assurance de branche 21 correspond à vos objectifs, à votre budget et à votre horizon de placement ? Un échange avec notre équipe à Bruxelles peut vous aider à examiner les conditions des solutions disponibles et les points à vérifier avant une décision.
Nous comparons des produits proposés par des compagnies partenaires et analysons gratuitement votre situation. Nous sommes rémunérés par les compagnies au moyen d’une commission incluse dans la prime, sans frais supplémentaires pour vous. Pour discuter de votre projet, vous pouvez découvrir l’épargne à long terme et demander un conseil adapté à votre situation.
Le contrat prévoit les garanties définies dans ses documents, mais les frais et un retrait anticipé peuvent affecter le montant récupéré. Vérifiez les conditions précises avant de souscrire.
Non, elle peut compléter le taux garanti si les conditions le permettent. Son montant peut varier et elle peut être nulle.
Comparez le rendement garanti aux frais et aux conditions de retrait. Tenez également compte de l’inflation et ne considérez pas une participation future comme acquise.
Non, l’effet fiscal dépend du cadre du contrat et de votre situation personnelle. Il est préférable de vérifier les règles applicables avant tout versement.
Oui, nous analysons votre situation et comparons des produits proposés par des compagnies partenaires. Notre conseil est gratuit et notre rémunération provient d’une commission versée par la compagnie et incluse dans la prime.