
Résumé : Pour vérifier qu’un courtier compare plusieurs assureurs, demandez quelles compagnies et quels contrats ont été examinés, puis réclamez une comparaison écrite à garanties équivalentes. Vérifiez aussi les exclusions, les franchises, les plafonds, les frais et le statut de l’intermédiaire. Le prix seul ne suffit pas pour juger la qualité d’une couverture.
Un seul devis ne permet pas de savoir si plusieurs contrats ont été étudiés. Pour comprendre la démarche d’un intermédiaire, demandez comment il définit son panel et comment il rapproche les garanties. À Bruxelles, vous pouvez aussi vérifier si ses explications tiennent compte de votre logement, de votre véhicule ou de votre activité. Pour mieux situer cet accompagnement, consultez Le rôle d’un courtier à Bruxelles.
La question comment vérifier qu’un courtier compare plusieurs assureurs à Bruxelles se résout surtout en examinant les éléments concrets du dossier. Demandez le nom des compagnies sollicitées, les options écartées et les raisons du choix proposé. Une comparaison utile doit partir de besoins identiques et faire apparaître les différences entre contrats. Vous pourrez ainsi distinguer une véritable analyse d’une simple présentation de prix.
Commencez par une question précise : « Quelles compagnies avez-vous consultées pour ce risque ? » Demandez aussi si le panel varie selon le type d’assurance et votre profil. Un intermédiaire peut travailler avec plusieurs compagnies sans accéder à tous les contrats du marché. Le nombre de propositions examinées est donc moins parlant que leur pertinence pour votre situation.
Pour vérifier la comparaison, demandez un récapitulatif écrit des contrats retenus et, si possible, des raisons pour lesquelles certaines options n’ont pas été étudiées. Vous pouvez également demander si l’intermédiaire entretient des liens particuliers avec certaines compagnies. Ces questions ne supposent pas un problème ; elles clarifient simplement le périmètre et la méthode suivie.
La comparaison doit aussi partir de vos contrats existants et de vos priorités. Notre bureau familial à Woluwe-Saint-Lambert accompagne des particuliers, des indépendants, des PME et des copropriétés dans la comparaison de garanties de plusieurs compagnies belges. Les compagnies consultables peuvent dépendre du produit et du dossier.
Deux propositions ne sont comparables que si elles couvrent des besoins similaires. Examinez les garanties incluses, les exclusions, les plafonds d’intervention, les franchises et les conditions d’indemnisation. Une prime moins élevée peut s’expliquer par une protection plus limitée ou une franchise plus importante.
La réglementation belge rappelle que comparer les coûts ne suffit pas : il faut aussi tenir compte de l’étendue des garanties, des franchises éventuelles et des exclusions. Cette mise en garde figure dans l’arrêté royal sur les frais. Demandez donc une présentation des différences qui vous concernent, plutôt qu’un classement fondé uniquement sur la prime.
Vérifiez enfin que les devis portent sur des données identiques : valeur assurée, usage, adresse, conducteurs ou activité, selon le contrat. Si les paramètres changent entre deux offres, l’écart de prix ne permet pas de départager les garanties. Demandez au courtier de signaler explicitement ces différences avant de choisir.
Un courtier peut déclarer son statut et vous communiquer son numéro d’entreprise ou son numéro d’inscription. Vous pouvez ensuite chercher l’intermédiaire dans le registre des assurances de la FSMA, qui liste les intermédiaires inscrits et fait l’objet d’une mise à jour hebdomadaire. Vérifiez que l’identité correspond bien à la personne ou à l’entreprise avec laquelle vous échangez.
Pour une comparaison professionnelle ou privée, un interlocuteur local peut également expliquer les étapes et le suivi après la souscription. Dans notre bureau, l’analyse et les conseils sont gratuits ; notre rémunération provient des commissions versées par les compagnies et incluses dans la prime. Pour connaître l’accompagnement en cas de dossier ou de sinistre, consultez Pourquoi passer par un courtier en assurance.
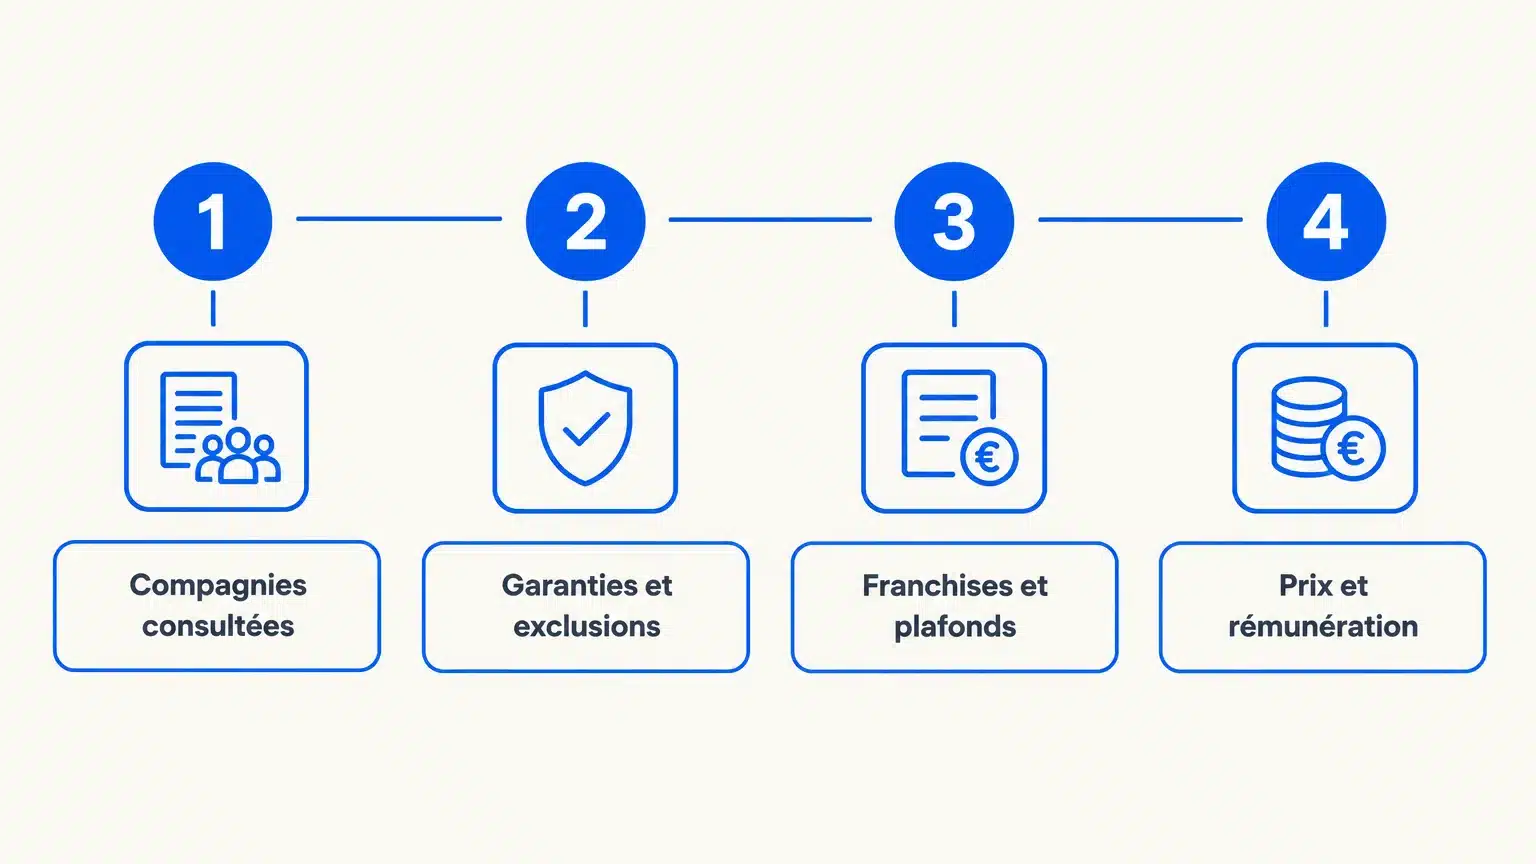
Une proposition utile permet de retrouver facilement les différences entre les options. Demandez un document qui indique les compagnies consultées, les garanties comparées, les exclusions, les plafonds et les franchises. Il devrait aussi préciser le prix et les éventuels frais, ainsi que les raisons qui motivent la recommandation.
Relisez chaque ligne en fonction de votre risque réel. Pour une habitation, vérifiez notamment les biens couverts et les limites applicables. Pour une activité professionnelle, examinez les responsabilités et les risques propres à votre secteur. Si un terme reste flou, demandez un exemple concret de ce qui serait pris en charge lors d’un sinistre.
La qualité du conseil se vérifie également dans le suivi. Notre équipe de cinq gestionnaires aide les clients à déclarer et suivre un sinistre, et peut être présente lors d’une expertise. Cela vous permet de poser des questions sur la couverture avant de signer, puis de savoir à qui vous adresser si un dossier survient.
Les critères peuvent aussi varier selon la ville et le type d’assurance. Pour distinguer ces périmètres, la page top 5 courtiers assurance maladie Genève 2026 porte sur l’assurance maladie à Genève, et non sur des contrats bruxellois.
Une comparaison pertinente peut devenir obsolète lorsque votre situation change : déménagement, nouvel équipement, évolution familiale ou lancement d’une activité. Lors d’une révision, comparez les garanties en vigueur avec les nouveaux besoins avant de remplacer un contrat. Vérifiez aussi qu’un changement ne crée ni doublon ni interruption de couverture.
Un examen périodique aide à repérer les garanties devenues insuffisantes ou les protections qui se recoupent. Vous pouvez également faire le point sur vos contrats d’assurance lorsque votre situation évolue. Demandez alors une comparaison actualisée, avec les mêmes critères pour chaque proposition.
Pour savoir si un courtier étudie réellement plusieurs assureurs, demandez un périmètre clair et une comparaison écrite à besoins équivalents. Examinez les garanties, les exclusions, les franchises, les plafonds, les prix et la rémunération, puis vérifiez le statut de l’intermédiaire. À Bruxelles comme ailleurs, la proposition la moins chère n’est pas nécessairement celle qui répond le mieux à vos besoins.
Vous souhaitez comparer vos couvertures ou revoir un contrat après un changement de situation ? À Bruxelles, notre bureau de courtage vous accompagne dans l’analyse de vos besoins et la comparaison de garanties proposées par plusieurs compagnies.
Nous vous aidons à examiner les options et à comprendre les conditions de chaque proposition. L’analyse et les conseils sont gratuits ; notre rémunération provient des commissions versées par les compagnies et incluses dans la prime. Découvrir les assurances pour particuliers.
Demandez les noms des compagnies consultées et les contrats comparés pour votre dossier. Un récapitulatif écrit permet de vérifier le périmètre de la recherche.
Examinez les garanties, les exclusions, les plafonds, les franchises et les conditions d’indemnisation. Comparez aussi les offres à partir de paramètres identiques.
Demandez son identité complète et ses références professionnelles, puis recherchez-le dans le registre officiel de la FSMA. Assurez-vous que les informations correspondent à votre interlocuteur.
Les modalités varient, il faut donc poser la question avant la souscription. Dans notre bureau, l’analyse et les conseils sont gratuits, et la rémunération provient des commissions incluses dans la prime.
Refaites le point lorsque votre situation, vos biens ou votre activité changent. Une révision périodique aide aussi à repérer des garanties devenues inadaptées ou des doublons.