Résumé : Un courtier en assurance de copropriété à Bruxelles aide le syndic à analyser les risques de l’immeuble et à comparer les garanties des contrats. Pour choisir une couverture adaptée, examinez les montants assurés, les franchises, les exclusions et les responsabilités couvertes. Distinguez aussi l’assurance du bâtiment de celle qui couvre la mission du syndic.
Qui intervient si une fuite dans une partie commune endommage plusieurs appartements ? Si vous recherchez un courtier en assurance de copropriété à Bruxelles, privilégiez une analyse qui tient compte du bâtiment, de ses équipements et de son mode de gestion. Pour identifier les garanties à examiner, consultez aussi notre page consacrée aux meilleures assurances de copropriété à Bruxelles.
Une police collective ne répond pas forcément à tous les besoins de l’ACP, du syndic et des copropriétaires. Il faut vérifier ce que le contrat assure réellement, les limites prévues et la procédure à suivre en cas de sinistre. La comparaison ne se résume donc pas au montant de la prime : elle porte aussi sur les garanties, les franchises, les exclusions et l’accompagnement du dossier.
Un immeuble ancien avec ascenseur, toiture plate et caves ne présente pas les mêmes risques qu’un petit bâtiment sans équipement collectif. Avant de comparer les contrats, dressez un état précis des lieux : parties communes, installations techniques, état général, travaux récents et sinistres déjà déclarés. Ces éléments permettent de poser les bonnes questions sur les montants assurés et les conditions de couverture.
Demandez également comment le capital assuré a été établi et s’il doit être réévalué après des rénovations. Une estimation inadéquate peut créer un écart entre le contrat et la situation réelle du bâtiment. Réunir les caractéristiques de l’immeuble, les contrats en cours et les rapports de sinistre facilite une analyse utile, plutôt qu’une comparaison fondée uniquement sur une description sommaire.
Nous examinons les particularités des immeubles et comparons des offres de compagnies belges. Notre bureau accompagne les syndics professionnels comme bénévoles, avec une approche adaptée à la situation de chaque copropriété.
Imaginez qu’une canalisation commune provoque des dommages dans plusieurs lots. La question n’est pas seulement de savoir si le contrat mentionne les dégâts des eaux : il faut vérifier les circonstances couvertes, les plafonds, les éventuelles limites et la franchise applicable. Examinez aussi séparément les garanties contre l’incendie et les autres dommages prévus par la police.
Vérifiez ensuite ce qui relève des parties communes, des parties privatives et des biens personnels. Une police collective pour l’immeuble ne remplace pas automatiquement les garanties individuelles dont chaque copropriétaire pourrait avoir besoin. Pour faire le point sur les éléments à contrôler dans un contrat existant, vous pouvez vérifier si votre copropriété est bien assurée.
Comparez les conditions sur une base identique : mêmes biens, mêmes garanties recherchées et mêmes informations sur l’immeuble. Portez une attention particulière aux exclusions du contrat et aux franchises, car elles précisent les situations qui ne sont pas couvertes et la part restant à charge après un sinistre. Demandez une explication claire si une clause ou une limite est difficile à interpréter.
Sur le plan légal, il faut distinguer l’assurance liée à la mission du syndic de celle qui protège l’immeuble. Homegrade indique que le syndic, professionnel ou bénévole, doit couvrir sa responsabilité civile liée à sa mission. Pour l’ACP, la loi n’aborde pas les assurances à souscrire par la copropriété, mais Homegrade recommande notamment une police globale ou habitation, aussi appelée assurance incendie, ainsi qu’une couverture de certaines responsabilités. Vous pouvez consulter les précisions de Homegrade sur les assurances de copropriété.
Le Code civil prévoit aussi que le syndic souscrive une assurance responsabilité couvrant l’exercice de sa mission et en fournisse la preuve. Si le mandat est gratuit, le coût de cette assurance est à charge de l’association des copropriétaires. Le Code civil belge permet de vérifier cette disposition. Pour un syndic bénévole, nous proposons un accompagnement en matière d’assurance RC pour syndic bénévole.
Ces couvertures répondent à des besoins différents. La responsabilité du syndic concerne l’exercice de son mandat, tandis que les garanties du contrat de l’immeuble concernent les biens et les risques qu’il désigne. Pour éviter une confusion lors d’un sinistre, demandez qui déclare les dommages, quelles pièces sont nécessaires et à qui s’applique la franchise.
Une fuite, un incendie ou un dommage dans les parties communes peut nécessiter des échanges entre le syndic, les copropriétaires, l’assureur et un expert. Un accompagnement utile commence par la déclaration : réunir les informations, transmettre les documents et suivre l’évolution du dossier. Il faut aussi savoir qui est l’interlocuteur chargé de répondre aux questions pendant l’expertise.
Notre bureau accompagne les copropriétés dans la déclaration et le suivi des sinistres, et nous sommes présents lors des expertises pour défendre les intérêts du client. Pour mieux comprendre les services concernés, consultez notre page sur les assurances pour copropriétés et syndics.
Avant de choisir un courtier, vérifiez donc comment se déroulent concrètement ces étapes et quels documents le syndic devra fournir. Un suivi clairement expliqué aide à organiser les échanges et à conserver une trace des démarches. Il ne remplace pas l’examen des conditions du contrat, qui déterminent la couverture applicable.
Pour comparer les offres, rassemblez l’adresse de l’immeuble, le nombre de lots, les informations disponibles sur sa construction et ses équipements, les contrats en cours et l’historique des sinistres. Ajoutez les détails sur les travaux récents ou prévus. Un dossier documenté aide le courtier à comparer les contrats sur la base des caractéristiques réelles du bâtiment.
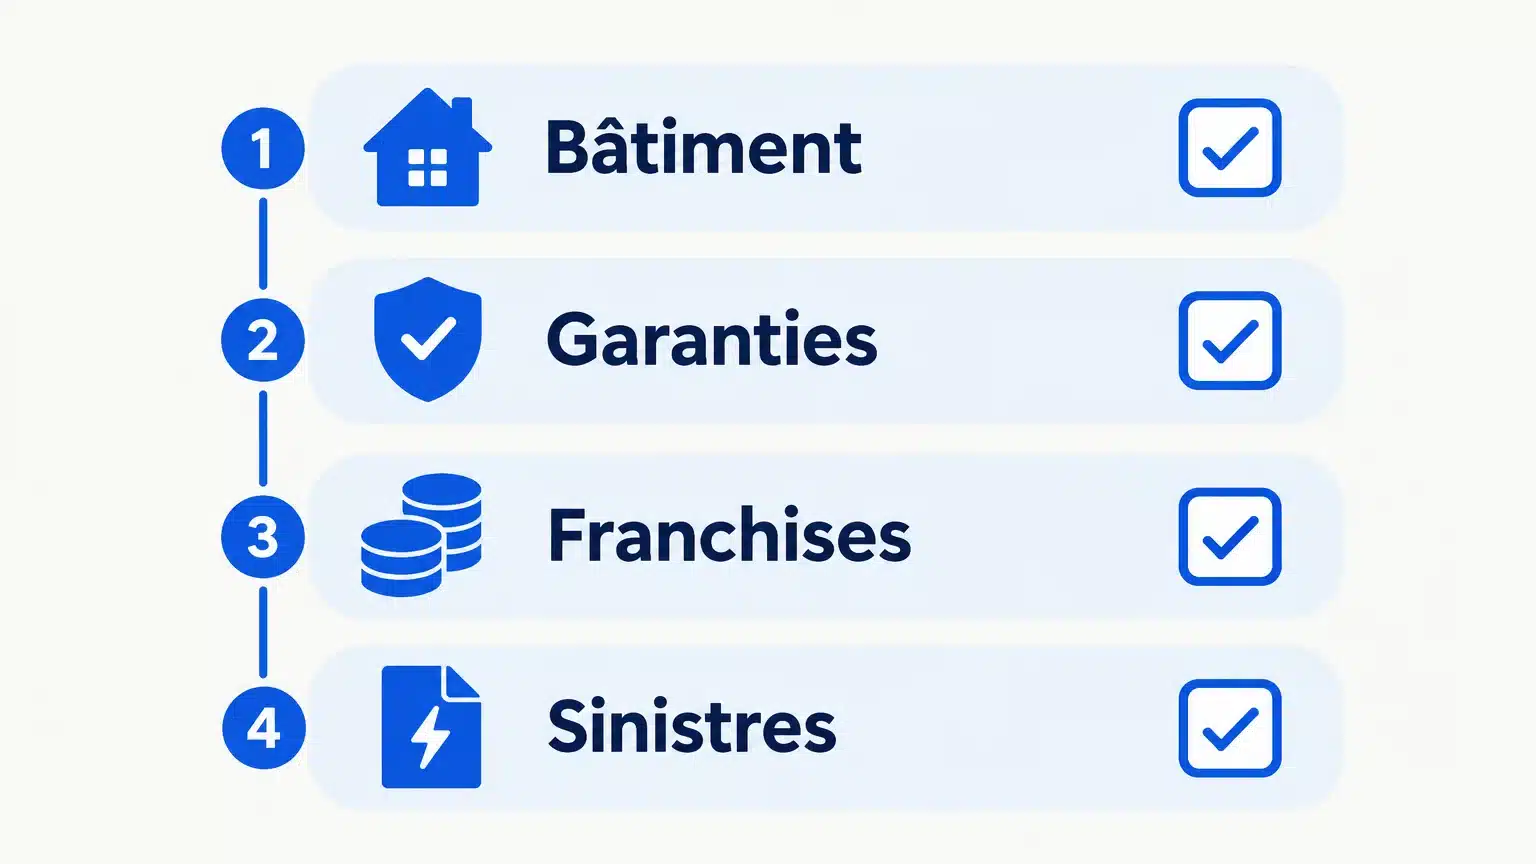
La comparaison doit porter sur des garanties équivalentes et rendre visibles les différences de franchise, d’exclusion et de plafond. Le Conseil central de l’économie signalait, dans un avis publié en 2024, que les données disponibles sur les copropriétés belges étaient limitées et qu’il n’existait pas de statistique nationale ou régionale complète. Cette observation souligne l’intérêt d’une évaluation propre à chaque bâtiment plutôt que d’un chiffre moyen présenté comme valable pour tous. Consultez l’avis du Conseil central de l’économie.
Nous sommes un bureau familial indépendant installé à Woluwe-Saint-Lambert, avec plus de 40 ans d’expérience et quatre générations de pratique du courtage. Nous mettons cette expérience au service de l’analyse des risques de l’immeuble et de la comparaison des offres, sans présenter les contrats des compagnies partenaires comme des produits propres à notre bureau.
Pour choisir un courtier en assurance de copropriété à Bruxelles, partez des caractéristiques de l’immeuble, puis vérifiez les garanties, les franchises, les exclusions et la procédure de sinistre. Distinguez la responsabilité du syndic de la couverture du bâtiment et comparez les contrats sur des bases identiques. Une analyse documentée permet au syndic et à l’ACP de décider en connaissance de cause.
La bonne couverture commence par une lecture précise des risques du bâtiment et des besoins de l’ACP. Que votre copropriété soit gérée par un syndic professionnel ou bénévole, nous pouvons examiner les particularités de l’immeuble et comparer les offres de compagnies belges.
Notre bureau familial, installé à Woluwe-Saint-Lambert, accompagne les copropriétés de la région bruxelloise. Notre analyse et nos conseils sont gratuits. Nous sommes rémunérés par une commission de la compagnie, incluse dans la prime, sans frais supplémentaires pour vous. Pour discuter des garanties du bâtiment, contactez-nous au sujet de l’assurance incendie pour copropriété.
Oui, le syndic doit être assuré pour les responsabilités liées à l’exercice de sa mission. Si son mandat est gratuit, l’assurance est souscrite aux frais de l’association des copropriétaires.
Non. La RC syndic concerne la mission du syndic, tandis que la police de l’immeuble couvre les biens et risques prévus au contrat. Il faut examiner les deux besoins séparément.
Rassemblez les caractéristiques du bâtiment, ses équipements, les polices en cours et l’historique des sinistres. Précisez également les travaux réalisés ou prévus.
Pas nécessairement. Vérifiez les biens assurés dans le contrat collectif et examinez séparément les besoins de couverture individuelle de chaque copropriétaire.
Nous analysons les particularités de l’immeuble, comparons les offres de compagnies belges et accompagnons le syndic professionnel ou bénévole. Nous aidons aussi au suivi des dossiers en cas de sinistre.