
Résumé : Pour un indépendant ou un dirigeant, l’incapacité de travail peut réduire les revenus personnels tandis que les frais privés et professionnels continuent. En Belgique, l’indemnité légale de l’indépendant est forfaitaire et dépend de sa situation familiale. Mesurer l’écart entre cette indemnité, les protections déjà souscrites et les dépenses permet de déterminer le besoin de couverture complémentaire.
Que deviennent vos revenus si vous ne pouvez plus travailler pendant plusieurs semaines ? Un indépendant peut alors perdre une partie de ses rentrées, sans voir disparaître ses factures personnelles ou les coûts nécessaires au fonctionnement de son activité. À Bruxelles, nous accompagnons les indépendants et les sociétés qui souhaitent revoir leurs protections. Nos assurances pour indépendants et sociétés s’inscrivent dans une démarche qui commence par l’analyse des besoins et des garanties déjà détenues.
L’impact financier d’une incapacité de travail pour un indépendant ou un dirigeant en Belgique dépend notamment de son statut social, de la durée de l’arrêt et de ses dépenses fixes. L’indemnité légale constitue un soutien, mais elle ne suit pas automatiquement le revenu professionnel habituel. Le calcul doit aussi distinguer le budget du ménage de la trésorerie de l’entreprise.
Imaginez un indépendant qui ne peut plus exercer son métier. Les recettes liées à son travail peuvent diminuer, alors que son loyer, ses remboursements de crédit et ses dépenses familiales restent dus. Dans la société, des frais comme le loyer professionnel, les abonnements, les assurances et certaines rémunérations peuvent également persister.
La baisse du chiffre d’affaires ne correspond pas toujours directement à la baisse du revenu personnel. Un dirigeant rémunéré par sa société doit examiner séparément sa rémunération, les rentrées de l’entreprise et les charges qu’elle doit continuer à payer. Cette distinction évite de croire que la trésorerie disponible dans la société couvrira nécessairement les besoins du ménage.
Commencez par lister vos dépenses mensuelles, puis séparez-les en trois catégories : charges personnelles, frais professionnels indispensables et dépenses que vous pourriez suspendre. Cette photographie aide à évaluer la réserve nécessaire et à repérer les engagements qui resteraient difficiles à financer pendant un arrêt prolongé.
En 2026, l’indemnité d’incapacité primaire est forfaitaire. À partir du 1er septembre 2026, elle s’élève, par jour indemnisable brut, à 82,64 € avec charge de famille, à 65,56 € pour une personne isolée et à 50,28 € pour un cohabitant. Le régime prévoit six jours indemnisables par semaine. Ces montants sont publiés dans le barème 2026 de l’INAMI.
À titre d’exemple, 26 jours indemnisables au forfait d’une personne isolée représentent 1 704,56 € bruts. Ce calcul illustre un mois de 26 jours indemnisables, il ne constitue pas un montant mensuel fixe. Comparez-le à vos besoins sur une base cohérente, en tenant compte des montants bruts et nets ainsi que de vos revenus réellement disponibles.
Le droit à l’indemnité est soumis à des conditions, dont la reconnaissance de l’incapacité et le respect des démarches auprès de la mutualité. Pour ouvrir le droit, une incapacité reconnue doit dépasser sept jours. Une période de sept jours ou moins n’est pas indemnisée. Après la première année, le régime passe en invalidité et les modalités applicables dépendent notamment de la situation de l’indépendant.
Le titre de dirigeant ne suffit pas à déterminer l’indemnisation. Il faut vérifier le statut auquel la personne est affiliée et la nature de sa rémunération. Un dirigeant indépendant ne dispose pas automatiquement des mêmes mécanismes qu’un salarié, tandis qu’une société peut continuer à avoir des recettes ou à supporter des dépenses pendant son absence.
Les indemnités des indépendants tiennent compte de la situation familiale et ne reproduisent pas le revenu antérieur. La page de Wikifin, mise à jour le 22 mai 2026, distingue les régimes selon le statut professionnel et rappelle que la situation familiale intervient dans le calcul des indemnités des indépendants.
Si vous exercez votre activité via une société, examinez aussi la continuité opérationnelle : qui peut reprendre certaines tâches, quelles dépenses doivent être financées et quelles décisions nécessitent votre intervention ? Pour clarifier l’effet sur vos finances personnelles, demandez à votre comptable ou à votre secrétariat social d’examiner la rémunération et les obligations liées à votre situation précise.
Le montant de l’indemnité légale n’indique pas, à lui seul, le déficit que vous devrez absorber. Établissez une estimation simple en comparant les revenus disponibles pendant l’arrêt aux sorties d’argent indispensables. Incluez les frais privés, les charges professionnelles qui restent à payer et les couvertures déjà prévues par vos contrats.
Par exemple, si votre ménage a besoin de 3 000 € par mois et que vos ressources disponibles pendant l’arrêt sont de 1 700 € bruts, l’écart apparent est déjà important. Ce calcul reste à affiner avec vos montants nets, les autres revenus du ménage, votre épargne mobilisable et les frais de l’entreprise. Ne confondez pas le besoin du ménage avec le besoin de trésorerie de la société.
Pour les indépendants à Bruxelles, cette analyse peut aussi révéler des protections qui se chevauchent ou, au contraire, des charges sans couverture correspondante. Nous pouvons vous aider à revoir et comparer vos garanties existantes afin d’identifier les écarts, sans transformer l’estimation en promesse d’indemnisation.
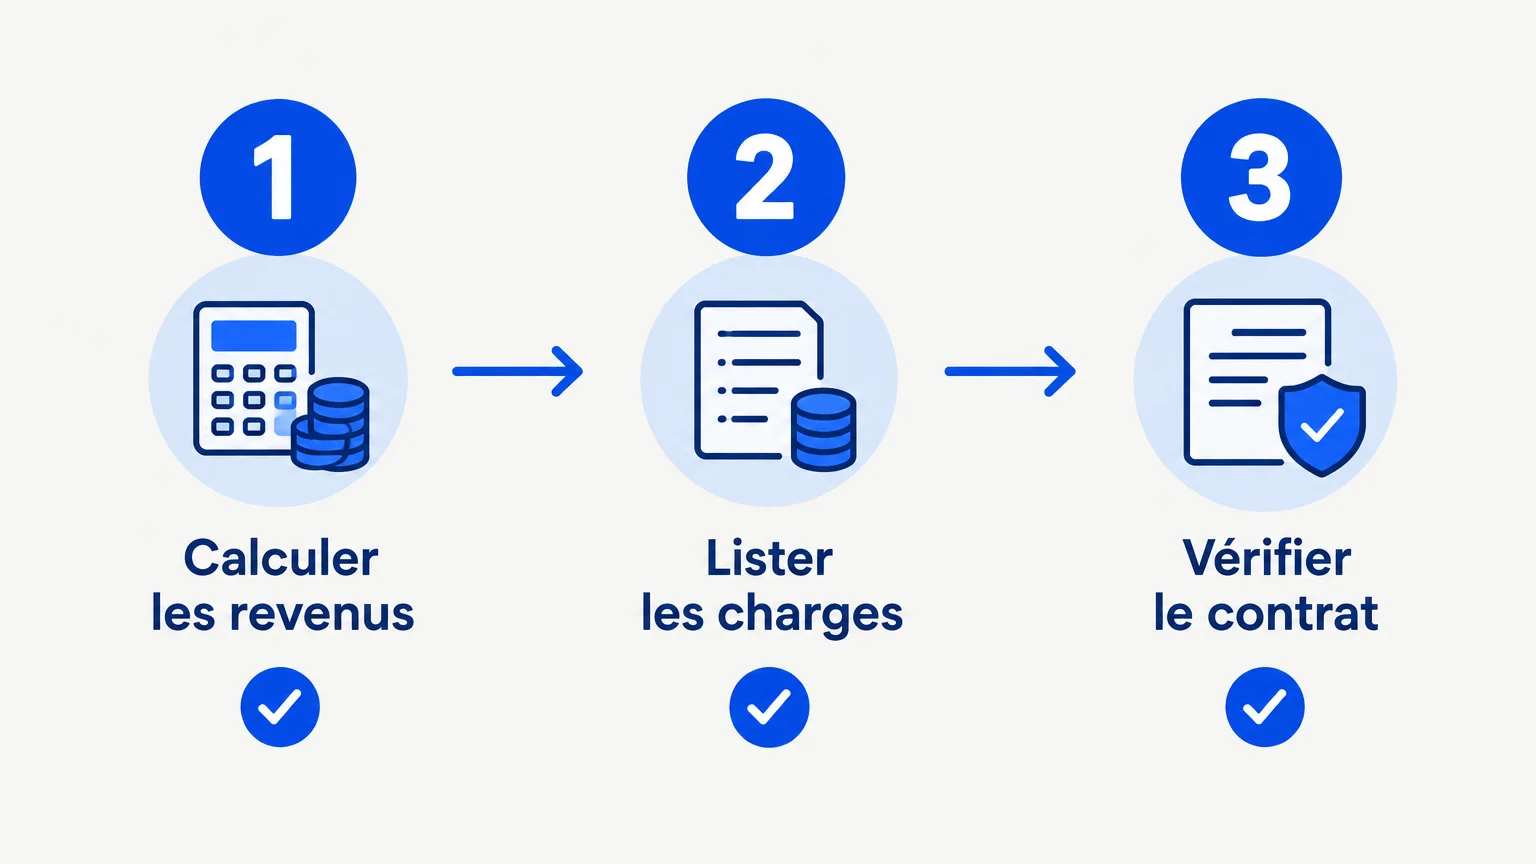
Une assurance revenu garanti peut compléter l’indemnité légale, selon les garanties souscrites. Avant de comparer les primes, vérifiez ce qui déclenche l’intervention et quand le versement commence. Le délai de carence, la définition contractuelle de l’incapacité et la couverture d’une incapacité partielle influencent directement la protection obtenue.
Examinez aussi la durée prévue des prestations, les exclusions, les formalités de déclaration et les plafonds de couverture. Si l’arrêt est lié à une affection particulière, vérifiez si le contrat prévoit des conditions spécifiques. Le montant annoncé doit rester cohérent avec vos revenus et vos besoins, en tenant compte des autres indemnités ou couvertures dont vous bénéficiez.
Ne confondez pas une protection de revenu personnelle avec l’assurance destinée à couvrir les travailleurs de l’entreprise contre les accidents professionnels. Cette dernière répond à un autre besoin. Pour les employeurs, notre assurance accidents du travail concerne la couverture des travailleurs, elle ne remplace pas l’analyse de votre revenu personnel en cas d’incapacité.
Une analyse de votre situation peut ainsi porter sur les garanties déjà souscrites et les besoins qui restent à couvrir. Nous comparons des garanties de plusieurs compagnies et pouvons vous aider à éviter les doublons, tout en distinguant la protection du ménage de celle de l’activité.
Dès le début de l’arrêt, prenez contact avec votre médecin et votre mutualité pour connaître les documents à transmettre et les échéances qui s’appliquent. En 2026, l’INAMI précise que le délai de déclaration est de sept jours civils, sans compter le premier jour d’incapacité. Une déclaration tardive peut entraîner une réduction de l’indemnité. Le récapitulatif du SPF Économie rappelle également que l’indemnisation dépend du respect des conditions prévues.
Informez aussi votre caisse d’assurances sociales et les assureurs concernés. Si vous avez une assurance revenu garanti, consultez les modalités de déclaration de sinistre dans le contrat et transmettez les justificatifs demandés. Pour les décisions relatives à une reprise partielle ou à une activité autorisée, obtenez les indications nécessaires auprès de la mutualité avant d’agir.
Enfin, mettez à jour votre prévision de trésorerie : revenus attendus, charges prioritaires, dépenses reportables et personne capable de reprendre les tâches urgentes. Une préparation écrite facilite les échanges avec votre comptable et réduit le risque d’oublier une échéance pendant une période difficile.
En cas d’incapacité de travail, l’indemnité légale d’un indépendant est forfaitaire et ne reflète pas nécessairement ses revenus habituels. Évaluez séparément le budget du ménage et les besoins de l’entreprise, puis comparez-les aux indemnités, à l’épargne disponible et aux garanties existantes. Pour les indépendants et dirigeants à Bruxelles, cette démarche permet de repérer les écarts à traiter avant qu’un arrêt ne fragilise les finances.
Le bon niveau de protection dépend de vos revenus, de vos charges et des garanties déjà en place. Depuis plus de 40 ans et quatre générations, notre bureau familial accompagne les indépendants et les sociétés depuis Woluwe-Saint-Lambert. Nous comparons les garanties de plusieurs compagnies et analysons votre situation pour vous aider à comprendre les options disponibles.
L’analyse et les conseils sont gratuits. Notre rémunération provient des commissions versées par les compagnies et intégrées à la prime. Pour examiner une assurance revenu garanti pour indépendant, prenez contact avec notre équipe et faites le point sur vos besoins personnels et professionnels.
Comparez les ressources réellement disponibles pendant l’arrêt aux dépenses indispensables du ménage et de l’activité. Faites le calcul séparément pour éviter de confondre trésorerie de société et revenu personnel.
Non, il faut vérifier votre statut social et votre affiliation. Votre mutualité, votre caisse d’assurances sociales et votre comptable peuvent clarifier les règles applicables à votre situation.
Pas nécessairement : pour un indépendant, elle est forfaitaire et dépend notamment de la situation familiale. Évaluez l’écart avec vos dépenses réelles et les autres ressources disponibles.
Vérifiez le délai de carence, la définition de l’incapacité, les exclusions et les modalités d’indemnisation partielle. Comparez aussi la durée des prestations et les plafonds avec vos besoins.
Nous pouvons comparer les garanties de plusieurs compagnies et revoir les protections déjà détenues pour repérer les doublons ou les écarts. L’analyse et les conseils sont gratuits, notre rémunération venant des commissions intégrées aux primes.