
Résumé : Oui, une borne de recharge peut être couverte par l’assurance habitation, mais ce n’est pas automatique. La prise en charge dépend notamment de son emplacement, de la cause des dégâts et des garanties prévues au contrat. En copropriété, vérifiez aussi le rôle de la police de l’immeuble et signalez l’installation aux interlocuteurs concernés.
Une borne fixée au mur semble faire partie du logement, mais cela ne garantit pas son indemnisation. La réponse à la question « les bornes de recharge sont-elles couvertes par l’assurance habitation ? » dépend du contrat, de l’emplacement et de l’origine du sinistre. À Bruxelles, la situation demande aussi de distinguer installation privative et équipement commun. Si vous vivez en copropriété, vous pouvez vérifier si votre copropriété est bien assurée.
Incendie, surtension, dégât des eaux, vol ou vandalisme ne relèvent pas nécessairement des mêmes garanties. Un contrat peut couvrir les dommages au bâtiment sans indemniser automatiquement la borne elle-même. De même, la police de l’immeuble ne remplace pas toujours l’assurance de vos biens personnels.
Non, le fait que la borne soit fixée durablement à un mur ne suffit pas, à lui seul, à confirmer sa couverture. Le contrat doit préciser quels biens sont assurés et si l’installation, ses câbles et ses accessoires sont compris. Une borne dans un garage séparé, un abri ou à l’extérieur peut être traitée différemment de celle située dans l’habitation principale.
La garantie incendie porte sur les biens assurés contre les périls prévus au contrat. D’autres protections, comme les dommages électriques, le vol ou le vandalisme, peuvent être soumises à des conditions ou à des garanties complémentaires. Le SPF Économie rappelle que les dommages à l’extérieur de l’habitation ne sont pas nécessairement couverts et invite à vérifier les clauses de la police.
Il faut également distinguer les dommages causés à la borne de ceux qu’elle pourrait provoquer. Si un incendie endommage le logement, l’indemnisation du bâtiment dépend des garanties souscrites. La réparation ou le remplacement de la borne peut faire l’objet d’une appréciation distincte, selon sa désignation au contrat, le sinistre et les exclusions applicables.
Imaginez une surtension qui met la borne hors service. La garantie applicable peut différer de celle qui interviendrait après un incendie, une inondation ou un choc. Pour chaque situation, demandez si le contrat protège la borne elle-même, le logement, le contenu et les éventuels biens de tiers.
La cause du dommage peut aussi orienter le dossier vers une autre partie, par exemple si l’installation ou le matériel est mis en cause. Conservez les factures, les documents de conformité et les échanges avec l’installateur. Ils aideront à décrire l’équipement et les circonstances à l’assureur, sans préjuger de la décision d’indemnisation.
Dans un immeuble, le syndic et le propriétaire de la borne peuvent être concernés par des parties différentes de l’installation. Une police globale peut couvrir les parties privatives et communes de l’immeuble, sans pour autant assurer le contenu personnel de chaque logement. Dans une brochure publiée en 2023, Assuralia décrit la police globale et précise que le contenu des appartements n’en fait pas partie.
Une borne privée raccordée à une infrastructure commune mérite donc une vérification spécifique. Demandez au syndic si l’installation a été signalée à l’assureur de l’immeuble, puis vérifiez avec votre propre assureur les dommages couverts pour la borne et vos biens. Pour approfondir le rôle de la police collective, consultez l’assurance incendie de copropriété.
À Bruxelles, les démarches liées à l’installation peuvent également concerner le gestionnaire de réseau. La couverture d’assurance et la déclaration administrative sont deux sujets distincts : accomplir l’une ne confirme pas automatiquement l’autre.
Si vous installez, modifiez ou supprimez une borne en Région de Bruxelles-Capitale, vous devez la déclarer à Sibelga. Le gestionnaire précise que cette démarche découle de l’Ordonnance Électricité. La page de déclaration d’une borne indique les informations à préparer.
Cette déclaration ne remplace pas l’information de votre assureur. Transmettez-lui les caractéristiques utiles de l’installation et demandez une confirmation écrite sur les garanties, les plafonds, les franchises et les éventuelles exigences de prévention. En immeuble, avertissez aussi le syndic lorsque la borne ou son raccordement touche aux parties communes.
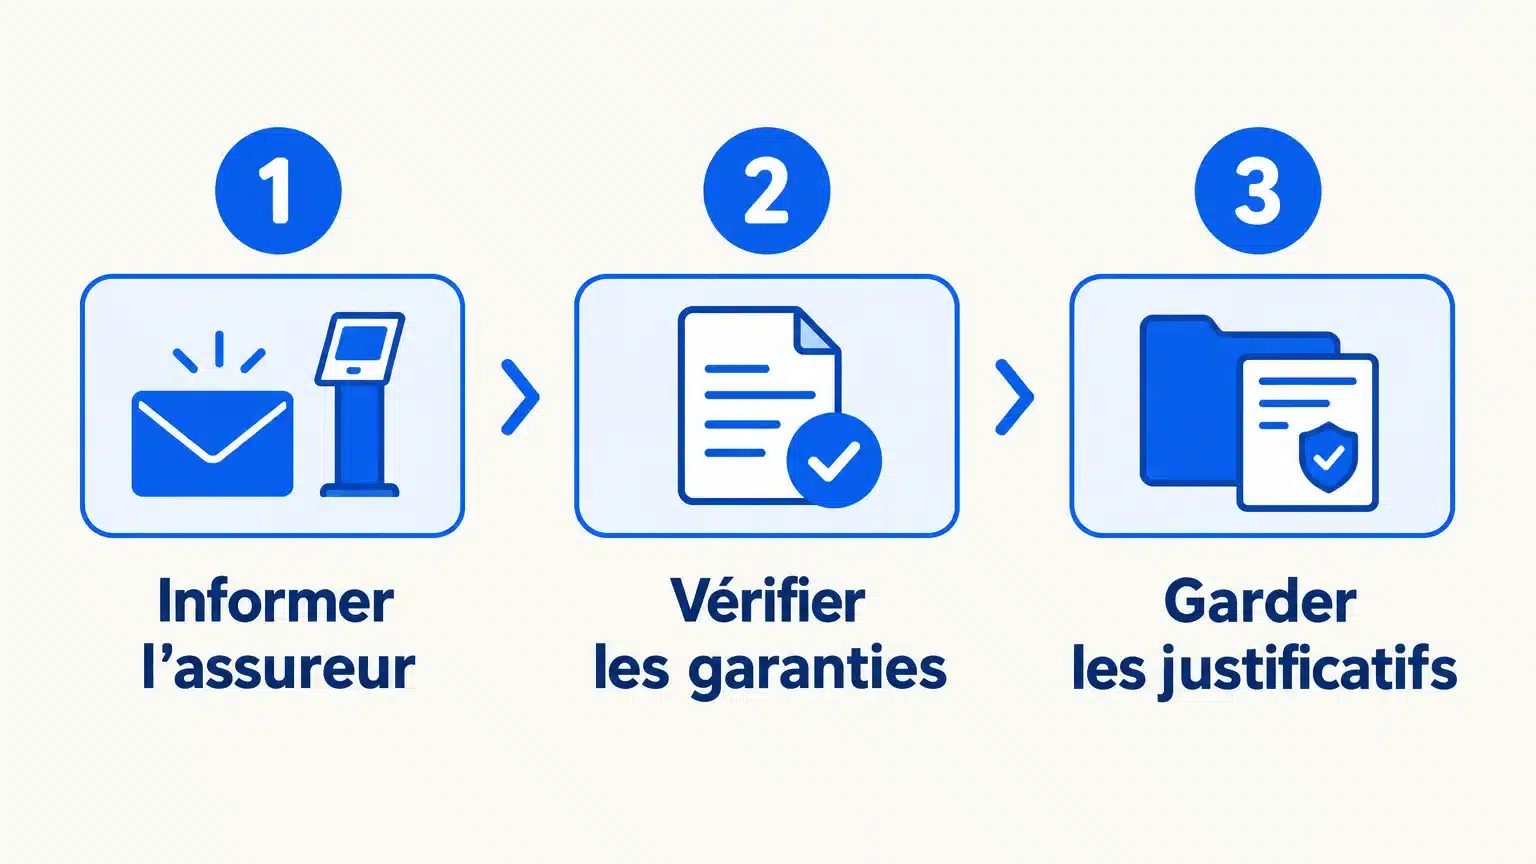
Un contrôle rapide du contrat peut éviter de découvrir une limite au moment de déclarer le sinistre. Rassemblez la facture d’achat, le descriptif de la borne, les documents de l’installation et toute attestation de conformité disponible. Notez également si l’équipement se trouve dans le logement, dans un garage séparé ou dans un parking commun.
Si un sinistre survient, sécurisez les lieux et contactez rapidement les interlocuteurs indiqués dans votre contrat. Décrivez les faits sans conclure vous-même à la cause, puis transmettez les pièces disponibles. Notre bureau compare les garanties de plusieurs compagnies et peut vous accompagner dans la déclaration, le suivi du dossier et les échanges lors d’une expertise.
La couverture d’une borne de recharge dépend du contrat, de l’emplacement de l’équipement et de la cause des dégâts. Vérifiez séparément la protection de la borne, du logement, du contenu et des tiers, surtout en copropriété. À Bruxelles, pensez aussi à la déclaration obligatoire à Sibelga, en plus de prévenir l’assureur et, si nécessaire, le syndic.
Une borne de recharge peut concerner plusieurs garanties de votre assurance habitation. Si vous avez un doute sur la couverture du bâtiment, des équipements ou les conséquences d’un sinistre, un examen de votre contrat permet de clarifier les protections et les points à vérifier.
Notre bureau indépendant compare les garanties de plusieurs compagnies belges et vous accompagne dans le choix d’une couverture adaptée. Nous pouvons également vous aider en cas de sinistre, de la déclaration au suivi du dossier, et être présents lors de l’expertise. L’analyse et les conseils sont gratuits ; notre rémunération provient des compagnies sous forme de commission incluse dans la prime, sans frais supplémentaires pour vous. Pour examiner votre situation, consultez notre offre d’assurance habitation contre l’incendie et les dommages.
Non, la couverture dépend des biens assurés et des garanties souscrites. Vérifiez si la borne fixe et son emplacement sont explicitement pris en compte.
Il est prudent de lui communiquer l’installation et de demander une confirmation écrite des garanties applicables. Cette démarche permet aussi de vérifier les conditions particulières du contrat.
Pas nécessairement : la police collective et l’assurance individuelle peuvent couvrir des biens différents. Demandez au syndic ce que couvre la police de l’immeuble et vérifiez séparément votre borne et votre contenu.
Oui, une installation, une modification ou une suppression de borne dans la Région de Bruxelles-Capitale doit être déclarée à Sibelga. Cette démarche est distincte de l’information à transmettre à votre assureur.
Sécurisez les lieux, contactez votre assureur et suivez les délais et consignes prévus dans votre contrat. Gardez les factures, documents d’installation et photos utiles pour décrire le sinistre.