Résumé : La mini-omnium complète la RC en couvrant des risques définis, comme le vol, l’incendie ou le bris de glace. L’omnium complète ajoute généralement la couverture des dommages à votre voiture lorsque vous êtes responsable. Le choix dépend des garanties, de la franchise, de l’indemnisation prévue et de la somme que vous pouvez assumer vous-même.
Un accident dont vous êtes responsable suffit à révéler la différence entre les deux formules : la mini-omnium ne couvre généralement pas les réparations de votre voiture, contrairement à l’omnium complète. À Bruxelles, avant de comparer les primes, vérifiez d’abord les risques inclus et les exclusions. Pour cerner vos besoins, consultez aussi notre page pour Choisir une assurance auto à Bruxelles.
La RC automobile est le socle obligatoire pour les dommages causés à autrui ; les garanties omnium sont facultatives. La différence entre omnium complète et mini-omnium concerne surtout la protection de votre véhicule lorsque vous êtes en tort ou qu’aucun tiers ne peut être identifié. Les intitulés ne suffisent pas : les garanties exactes figurent dans le contrat.
Une mini-omnium intervient pour certains sinistres touchant votre véhicule. Une omnium complète reprend généralement ces garanties et ajoute la couverture des dommages matériels à votre propre voiture, y compris lorsque vous êtes responsable.
La fiche de Wikifin, initiative de la FSMA, mise à jour le 8 juin 2026, distingue ces formules selon les risques couverts. Elle indique que la mini-omnium ne rembourse en principe pas les dégâts matériels à votre véhicule si vous êtes responsable d’un accident.
La différence se voit dans un exemple simple. Si vous heurtez un poteau en vous garant, la RC peut couvrir les dommages causés à autrui, mais pas la carrosserie de votre voiture. La mini-omnium ne couvre généralement pas ces dégâts ; l’omnium complète peut intervenir selon les conditions et exclusions du contrat.
Imaginez que la grêle endommage votre voiture stationnée. La mini-omnium couvre couramment certains événements indépendants de votre responsabilité, notamment le vol, l’incendie, le bris de glace et les dommages liés aux forces de la nature ou à un heurt avec un animal.
Le SPF Économie décrit la couverture partielle comme limitée à des risques déterminés, notamment le bris de glace, le vol, les dommages causés par un animal et certains dommages naturels. La liste exacte dépend de la police : vérifiez si la tentative de vol, les dégâts liés à un animal ou les vitrages spécifiques sont inclus.
Ne supposez pas que toute mini-omnium inclut le vandalisme, le vol d’objets dans l’habitacle ou les dommages causés par un auteur inconnu. Ces situations peuvent dépendre d’une garantie particulière ou être exclues. Consultez les conditions générales et les conditions particulières avant de signer.
Une marche arrière mal évaluée, une sortie de route ou un choc contre une borne : l’omnium complète peut couvrir les dégâts à votre propre voiture même si vous avez causé l’accident. Elle reprend généralement les risques de la mini-omnium, mais le périmètre exact reste celui du contrat.
Cette formule ne signifie pas que toute réparation sera automatiquement remboursée. L’usure, un défaut d’entretien ou des circonstances expressément exclues peuvent limiter l’indemnisation. Les blessures du conducteur relèvent d’une protection distincte : l’omnium porte sur les dommages matériels au véhicule, pas sur tous les risques liés à un accident.
Après un sinistre, rassemblez les photos, les coordonnées des personnes concernées et les documents utiles, puis prévenez votre assureur. Notre page explique Que faire après un accident de voiture ? afin de vous aider à organiser les démarches.
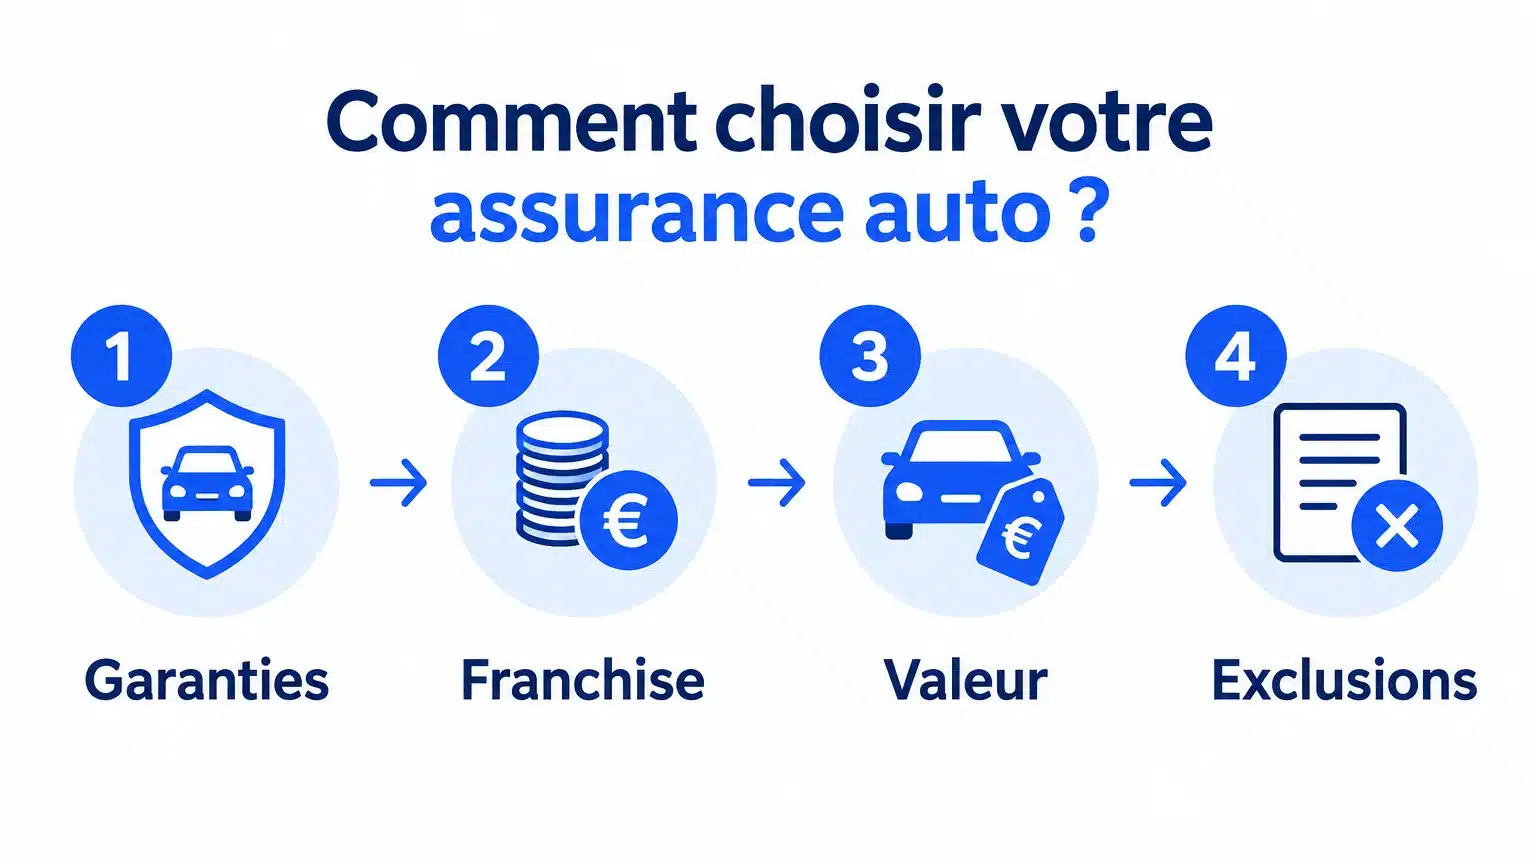
Le prix annuel ne suffit pas à déterminer la formule la plus adaptée. Comparez-le à la valeur actuelle de votre voiture et demandez-vous si vous pourriez financer vous-même une réparation importante ou remplacer le véhicule après une perte totale.
En 2024, Assuralia indiquait que 34 % des voitures disposaient d’une couverture des dégâts matériels, souvent liée à une omnium complète. Cette donnée décrit le marché belge cette année-là ; elle ne constitue pas une recommandation pour chaque conducteur. (cms.assuralia.be)
Vérifiez aussi la franchise automobile, c’est-à-dire la part des frais qui reste à votre charge selon la garantie et le contrat. Une franchise plus élevée peut réduire la prime, mais augmente votre dépense lors d’un sinistre couvert. En cas de perte totale, examinez également la méthode d’indemnisation et l’évolution de la valeur retenue au fil du temps.
Pour comparer deux propositions, utilisez le même véhicule, le même profil de conducteur et les mêmes options. Examinez les exclusions, les plafonds, la franchise et les conditions d’indemnisation côte à côte. Un tarif bas n’est utile que si les garanties répondent à vos besoins.
Si votre voiture est récente ou représente une somme difficile à remplacer, une omnium complète peut réduire votre exposition aux dommages matériels que vous causez vous-même. Si sa valeur a baissé et que vous pouvez assumer ces réparations, une mini-omnium peut mieux correspondre à votre budget, tout en couvrant certains risques précis.
À Bruxelles, l’usage du véhicule, son stationnement, sa valeur et votre capacité à absorber une dépense imprévue sont des éléments utiles à examiner ensemble. Notre bureau familial accompagne les automobilistes de la région bruxelloise depuis plus de 40 ans, avec quatre générations d’expérience et cinq gestionnaires. Nous comparons les garanties de plusieurs compagnies et pouvons vous accompagner dans la déclaration et le suivi d’un sinistre.
La mini-omnium protège votre voiture contre des risques définis, tandis que l’omnium complète ajoute généralement la couverture des dommages matériels que vous causez. Avant de décider, confrontez la prime à la valeur du véhicule, puis vérifiez les exclusions, la franchise et l’indemnisation en cas de perte totale. À Bruxelles comme ailleurs, le contrat doit correspondre à votre voiture et à votre budget.
Vous hésitez entre une protection ciblée et une couverture plus étendue ? Nous pouvons examiner votre véhicule, son usage, vos garanties actuelles et le montant que vous souhaitez consacrer à votre assurance. Cette analyse permet de comparer les protections utiles sans réduire votre choix au seul prix de la prime.
Nous comparons les garanties de plusieurs compagnies belges et vous accompagnons dans le choix du contrat ainsi qu’en cas de sinistre. L’analyse et les conseils sont gratuits ; notre rémunération provient d’une commission versée par la compagnie et incluse dans la prime, sans frais supplémentaires pour vous. Découvrir l’assurance auto et voiture.
Non, la mini-omnium est facultative. Elle complète la RC obligatoire par des garanties couvrant certains dommages à votre voiture.
Généralement, elle ne couvre pas les dégâts à votre propre véhicule si vous êtes responsable. L’omnium complète ajoute en principe cette garantie, sous réserve des conditions du contrat.
La couverture dépend des garanties prévues au contrat. Vérifiez si le vandalisme est inclus ou s’il exige une protection complémentaire.
La franchise est la part des frais qui reste à votre charge pour un sinistre couvert. Son montant et ses modalités peuvent différer selon le type de sinistre et le contrat.
Nous examinons votre véhicule, son usage, votre budget et les exclusions des contrats pour comparer les garanties de plusieurs compagnies. Nous pouvons aussi vous accompagner dans les démarches et le suivi d’un sinistre.