
Résumé : Oui, un courtier peut faciliter le suivi des assurances professionnelles en regroupant les contrats, en examinant les garanties et en accompagnant les démarches en cas de sinistre. Le gain dépend toutefois de la qualité de l’analyse, de la clarté des conditions et de la régularité des mises à jour lorsque l’activité évolue.
Combien de contrats, d’échéances et de justificatifs votre équipe doit-elle surveiller lorsque l’activité change ou qu’un sinistre survient ? Une PME peut avoir des garanties réparties entre plusieurs contrats, ce qui complique leur suivi. La question « Un courtier à Bruxelles peut-il simplifier la gestion des assurances professionnelles ? » se pose dès qu’un changement d’activité révèle un angle mort. Nous pouvons aussi clarifier le rôle du courtier en cas de sinistre, de la déclaration au suivi du dossier.
Le gain recherché ne consiste pas simplement à réduire le nombre de contrats. Il s’agit surtout de mieux comprendre ce qui est couvert, ce qui ne l’est pas et à qui s’adresser. Un interlocuteur qui connaît votre activité peut vous aider à tenir ensemble les documents, les échéances et les besoins qui évoluent, sans laisser croire qu’une couverture garantit une indemnisation.
Deux entreprises d’un même secteur ont-elles forcément les mêmes obligations ? Pas toujours. Les assurances à prévoir dépendent notamment de l’activité exercée, de la présence de travailleurs et des obligations applicables à la situation de l’entreprise.
La liste de la FSMA, mise à jour le 31 mars 2026, aide à repérer les assurances légalement obligatoires. La FSMA précise toutefois qu’elle ne garantit pas l’exhaustivité de cette liste. Elle distingue également l’obligation imposée par une norme de celle qui découle d’un contrat ou d’une condition particulière. Consultez la liste de la FSMA, puis vérifiez les exigences qui concernent précisément votre activité.
Un courtier peut examiner les risques liés à vos prestations, à vos locaux, à vos équipements et à vos relations avec des clients ou fournisseurs. Cette revue permet de séparer les assurances imposées, les protections utiles et les garanties déjà prévues dans un autre contrat. Elle aide aussi à éviter de confondre une assurance obligatoire avec une couverture simplement recommandée.
Imaginez une entreprise qui conserve sa responsabilité civile dans un contrat, sa couverture des locaux dans un autre et ses documents sociaux dans un dossier séparé. Retrouver rapidement la bonne information peut alors prendre du temps, surtout lorsqu’un renouvellement approche ou qu’un nouveau risque apparaît.
Une revue du portefeuille professionnel permet de rassembler les contrats, leurs échéances et les principales conditions dans une vue d’ensemble. Pour une entreprise qui reçoit des clients ou réalise des prestations chez eux, il est utile de vérifier la responsabilité civile professionnelle et d’exploitation. Elle ne répond pas nécessairement aux mêmes risques qu’une couverture des biens ou des locaux.
Selon votre situation, le courtier peut aussi examiner la protection juridique ou la couverture des locaux. Nous proposons des informations sur l’assurance protection juridique professionnelle et l’assurance incendie pour commerces et bureaux. L’objectif est de vérifier la pertinence des garanties et leurs limites, pas d’ajouter des contrats sans examiner les besoins existants.
Une centralisation utile ne dispense pas de lire les conditions. Les franchises, les plafonds, les exclusions et les obligations de déclaration peuvent différer d’un contrat à l’autre. Il faut également signaler les changements de locaux, de chiffre d’affaires, d’effectifs ou de services afin que l’analyse reste liée à la réalité de l’entreprise.
Un incident survient dans un commerce, un client formule une réclamation ou du matériel est endommagé. Dans ces moments, le suivi du sinistre compte autant que le contrat : il faut rassembler les pièces, déclarer les faits et répondre aux demandes de l’assureur dans les délais prévus.
Nous accompagnons nos clients lors de la déclaration et du suivi du dossier, et nous pouvons être présents lors d’une expertise pour défendre leurs intérêts. Cet accompagnement ne garantit ni l’acceptation du dossier ni le montant d’une éventuelle indemnisation. Il aide toutefois à mieux comprendre les étapes et à transmettre les éléments utiles.
Notre bureau familial est établi à Woluwe-Saint-Lambert, à Bruxelles. Nous accompagnons particuliers, indépendants et PME depuis plus de 40 ans, avec quatre générations d’expérience. Pour le lecteur, un interlocuteur qui connaît déjà les contrats peut faciliter la recherche des documents et replacer le sinistre dans le contexte de l’activité assurée.
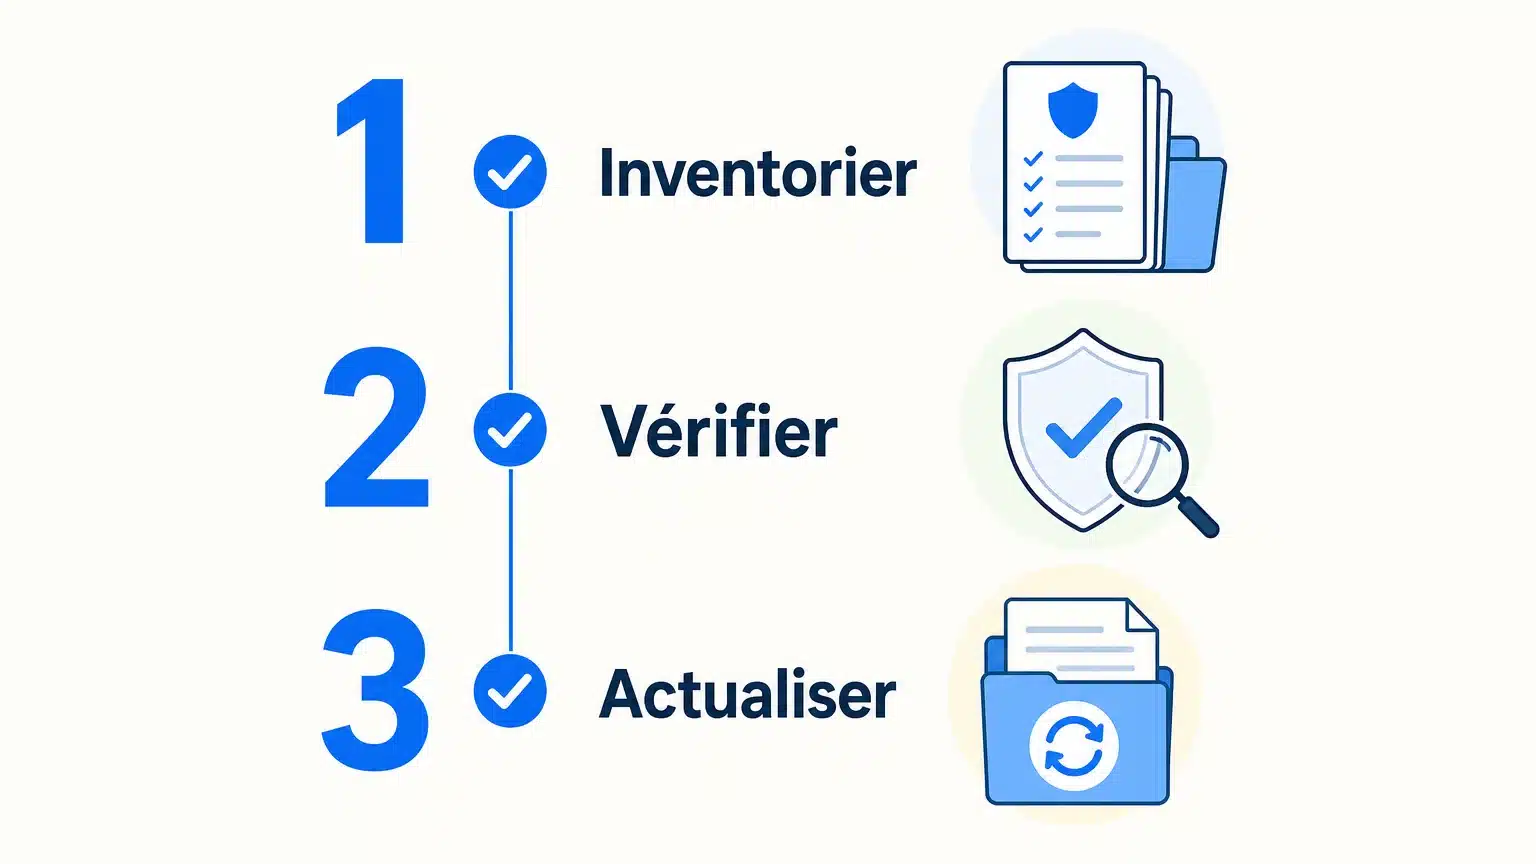
Pour un indépendant ou une PME, la première étape consiste à réunir les polices, les avenants et les attestations au même endroit. Ensuite, comparez chaque contrat aux activités réellement exercées. Enfin, actualisez les informations lorsqu’un changement important survient.
La fiche de Wikifin consacrée aux assurances des indépendants, mise à jour le 29 mai 2026, aide à examiner les risques liés à une activité indépendante. Elle peut servir de point de départ pour préparer vos questions, sans remplacer l’analyse de votre situation. Consultez la fiche de Wikifin et confrontez ses conseils aux conditions réelles de vos contrats.
Pour rendre cette démarche concrète, demandez une synthèse des garanties, des échéances à venir, des exclusions importantes et des documents qui manquent. Vérifiez également qui contacter pour une modification ou un sinistre. Chez nous, les clients peuvent consulter leurs contrats et documents à tout moment via l’espace sécurisé MyBroker. La consultation en ligne facilite l’accès aux documents, tandis que les démarches de gestion nécessitent de vérifier les modalités prévues pour chaque contrat.
Un courtier peut simplifier la gestion des assurances professionnelles en reliant les contrats aux risques réels, en rendant les échéances plus visibles et en accompagnant le suivi d’un sinistre. Pour une entreprise à Bruxelles, le bon point de départ consiste à réunir ses documents, à vérifier obligations et exclusions, puis à prévoir une mise à jour chaque fois que l’activité évolue.
Lorsque les contrats s’accumulent ou que votre activité change, une analyse du portefeuille peut aider à repérer les garanties à vérifier, les éventuels doublons et les échéances à anticiper. Notre équipe accompagne les indépendants et les PME dans la comparaison des garanties de plusieurs compagnies et dans le suivi des dossiers de sinistre.
Notre analyse et nos conseils sont gratuits. Les compagnies nous rémunèrent par des commissions incluses dans la prime. Pour examiner votre situation ou demander un devis, consultez nos assurances pour indépendants et sociétés.
Il peut examiner les contrats que vous lui soumettez et vous aider à en clarifier les garanties et les échéances. Le périmètre dépend des besoins de votre entreprise et des contrats concernés.
Il peut vous aider à repérer les obligations liées à votre activité et à distinguer celles-ci des protections facultatives. Vérifiez également les exigences propres à votre profession et à vos contrats.
Oui, il peut vous accompagner dans la déclaration, le suivi du dossier et la préparation d’une expertise. Cet accompagnement ne garantit pas l’indemnisation ni son montant.
Réunissez les polices et comparez les risques couverts, les exclusions et les limites de chaque contrat. Demandez une vérification avant de résilier une garantie, afin de ne pas créer de période sans couverture.
Nous permettons à nos clients de consulter leurs contrats et documents en ligne via l’espace sécurisé MyBroker. Pour une modification ou une démarche liée à un sinistre, vérifiez les modalités prévues pour votre dossier.