Résumé : Parce que les deux contrats ne suivent pas les mêmes indices ni les mêmes coûts de sinistres. L’assurance habitation est souvent liée à la valeur de reconstruction, tandis que l’auto dépend davantage du véhicule, du conducteur, de l’usage et des garanties. Une hausse individuelle ne prouve toutefois pas que tout le marché belge évolue de la même façon.
Pourquoi la prime d’assurance incendie augmente davantage que celle de l’assurance auto ? Les deux contrats couvrent des risques et des dépenses différents. À Bruxelles, les intempéries et le coût de reconstruction peuvent peser sur l’assurance habitation, mais ils n’expliquent pas automatiquement chaque hausse. Pour comprendre ce qui change dans votre contrat, il faut aussi regarder l’indexation et les garanties souscrites. Nous expliquons l’impact du changement climatique sur l’assurance habitation, notamment pour mieux cerner les risques qui concernent votre logement.
La hausse de votre prime ne signifie pas nécessairement que la même évolution touche tous les assurés. Elle peut résulter d’une indexation prévue au contrat, d’une modification de votre situation ou d’une révision tarifaire. La comparaison avec l’assurance auto est utile, à condition de distinguer ces mécanismes et de comparer les garanties à périmètre égal.
Imaginez qu’un sinistre endommage gravement une maison. Pour estimer l’indemnité, l’assureur s’intéresse notamment au montant nécessaire pour réparer ou reconstruire le bâtiment, et pas seulement à son prix de vente. Si le coût des matériaux ou de la main-d’œuvre augmente, le montant assuré et la prime peuvent être indexés selon les règles du contrat.
En Belgique, les contrats d’habitation s’appuient sur un indice de construction pour adapter les capitaux assurés. Cette indexation vise à rapprocher la couverture du coût de reconstruction. Elle peut donc faire progresser la prime même si vous n’avez pas déclaré de sinistre. Vérifiez l’indice appliqué, sa date de référence et les capitaux concernés sur votre avis d’échéance.
Un document du ministère français consacré aux risques climatiques examine notamment l’évolution des capitaux assurés et les coûts de reconstruction. Il porte sur le système assurantiel français : il éclaire ces mécanismes, mais ne mesure pas les tarifs des contrats belges.
Une habitation est couverte contre davantage que l’incendie. Selon le contrat, la protection peut aussi inclure les dégâts des eaux, la tempête, la grêle ou les catastrophes naturelles. Une sinistralité plus importante ou des réparations plus coûteuses dans ces garanties peuvent influencer la tarification des contrats concernés.
Le contenu assuré et les options choisies entrent également en compte. Une couverture contre le vol, des biens de valeur ou des aménagements extérieurs modifient le risque assuré. Comparez donc les garanties et les plafonds avant de conclure que votre prime a simplement augmenté « pour l’incendie ».
À Bruxelles, l’exposition du logement aux inondations ou aux intempéries mérite aussi d’être examinée avec les caractéristiques du bâtiment. L’indexation générale n’est pas la même chose qu’une appréciation individuelle du risque. Pour approfondir ce point, nous détaillons les effets du climat sur la couverture du logement.
Pour une voiture, le calcul tient compte de critères propres au véhicule et à son usage. Le profil du conducteur, les sinistres déclarés, la zone de circulation et les garanties choisies peuvent aussi faire varier la prime. Le coût des réparations automobiles et des pièces détachées joue également un rôle.
La différence centrale tient à la base de calcul. En habitation, l’indice de construction et la valeur de reconstruction peuvent entraîner une adaptation régulière des montants assurés. En auto, l’évolution dépend davantage du risque automobile et des conditions tarifaires de la police. Une prime auto stable ne signifie donc pas que les dépenses liées aux véhicules n’augmentent pas.
Pour examiner les garanties liées à votre véhicule sans les confondre avec celles de votre logement, consultez notre page sur l’assurance auto et voiture. La comparaison doit porter sur des protections équivalentes, notamment la responsabilité civile, les dommages au véhicule et les franchises applicables.
Votre échéance reflète d’abord votre contrat et votre situation. Elle ne suffit pas à établir que l’assurance habitation augmente toujours plus vite que l’assurance auto pour l’ensemble des ménages en Belgique. Une comparaison nationale exige des données portant sur la même période, les mêmes catégories de contrats et des garanties comparables.
Le rapport de marché 2026 de l’AMRAE concerne les assurances d’entreprises en France. Sa portée ne permet pas de mesurer les primes habitation des particuliers belges, mais rappelle l’importance de distinguer les branches d’assurance lorsqu’on analyse leurs évolutions.
Pour interpréter une hausse, distinguez trois éléments : l’indexation du contrat, l’évolution de votre risque et une éventuelle révision du tarif. Une hausse de prime sans sinistre peut ainsi s’expliquer par une adaptation des capitaux ou par une révision tarifaire générale, plutôt que par votre seul historique personnel.
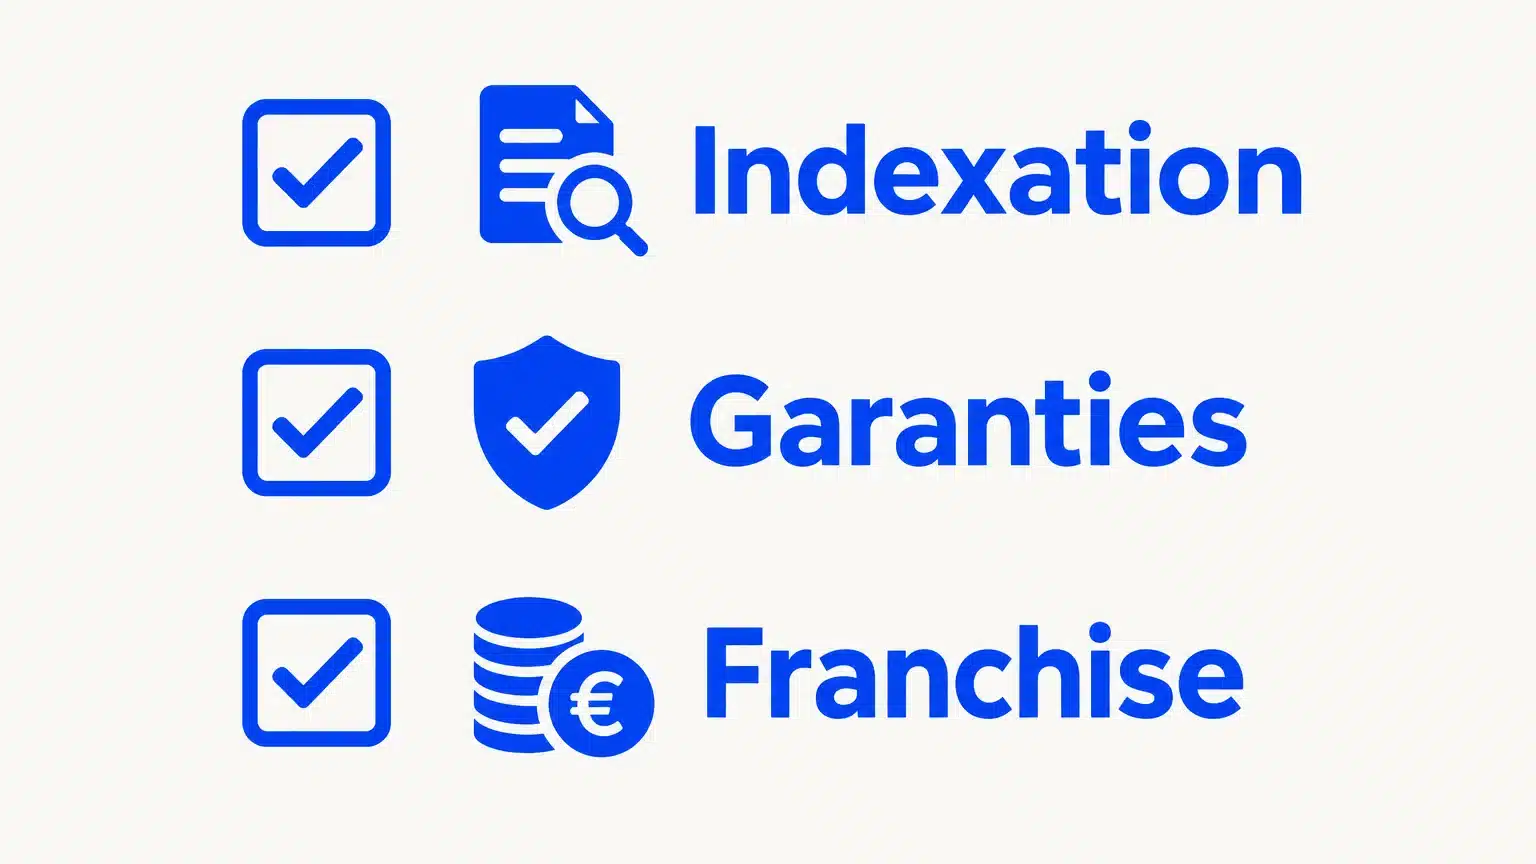
Avant de renouveler, comparez votre nouvelle prime à celle de l’année précédente et repérez les lignes qui ont changé. Vérifiez le montant assuré du bâtiment, l’indexation, les options et la franchise. Assurez-vous aussi que des travaux ou une transformation du logement ont été signalés, car ils peuvent modifier la valeur à couvrir.
Indexation : quel indice et quelle période ont servi au calcul ?
Garanties optionnelles : une protection ou un plafond a-t-il été ajouté ou modifié ?
Franchise : le montant à votre charge est-il différent ?
Risque assuré : vos travaux, votre usage du logement ou son contenu ont-ils évolué ?
Si vous demandez un nouveau calcul, réunissez les caractéristiques du bien, les montants assurés et les protections souhaitées. Nous indiquons les informations nécessaires pour un devis habitation à Bruxelles. Cette préparation facilite la comparaison des offres sans négliger les différences de garanties.
L’assurance habitation peut augmenter davantage que l’auto parce qu’elle dépend notamment de l’indexation des capitaux, du coût de reconstruction, des sinistres et des garanties souscrites. L’auto suit d’autres critères, liés au véhicule, au conducteur et à l’usage. À Bruxelles comme ailleurs, comparez d’abord les avis d’échéance et les garanties, puis vérifiez ce qui a réellement changé dans votre contrat.
Une hausse devient plus facile à comprendre lorsque vous distinguez indexation, garanties et franchise. Si votre avis d’échéance ne permet pas d’identifier la cause, nous pouvons examiner votre situation et comparer les protections adaptées à votre logement.
Nous sommes un courtier indépendant et comparons les garanties de plusieurs compagnies. L’analyse et les conseils sont gratuits. Notre rémunération provient des commissions versées par les compagnies et incluses dans la prime, sans frais supplémentaires pour vous. Pour demander un examen de votre contrat, consultez notre page assurance habitation et incendie.
Non, cette évolution dépend de la période, des contrats et des garanties comparés. Votre hausse individuelle ne suffit pas à établir une tendance générale du marché belge.
Elle adapte certains montants assurés en fonction d’un indice prévu au contrat. Vérifiez l’indice utilisé et les capitaux concernés sur votre avis d’échéance.
Pas nécessairement. Elle peut aussi venir de l’indexation, du coût de reconstruction ou d’une révision tarifaire qui concerne un ensemble de contrats.
Comparez les garanties, les plafonds, les options et les franchises, ainsi que la valeur assurée du bâtiment et du contenu. Un prix seul ne permet pas de savoir si les protections sont équivalentes.
Vous pouvez demander à notre équipe d’analyser votre contrat et de comparer les garanties de plusieurs compagnies. Préparez votre avis d’échéance et les informations sur le logement pour faciliter cet examen.