
Résumé : Le changement climatique accroît les risques de dégâts causés par les inondations, les tempêtes et les sécheresses. En Belgique, les garanties prévues au contrat, les franchises et les conditions d’indemnisation déterminent la protection réelle de votre logement. Vérifiez ces éléments avant un sinistre, puis actualisez les informations sur votre habitation si sa valeur ou son état a changé.
Une pluie intense ou une longue sécheresse peut endommager votre logement, mais le mot « climat » ne détermine pas à lui seul l’indemnisation. À Bruxelles, mieux vaut vérifier vos garanties, franchises et démarches avant un sinistre. Pour limiter les effets des fortes chaleurs dans votre maison, consultez aussi les précautions à prendre face aux canicules en Belgique.
Les effets du changement climatique sur votre assurance habitation se manifestent par l’évolution des risques et des dommages à couvrir, sans entraîner automatiquement une hausse identique pour chaque assuré. Une étude fédérale publiée en 2026 examine notamment l’assurabilité des logements en zone inondable et les risques liés aux vagues de chaleur et aux sécheresses.
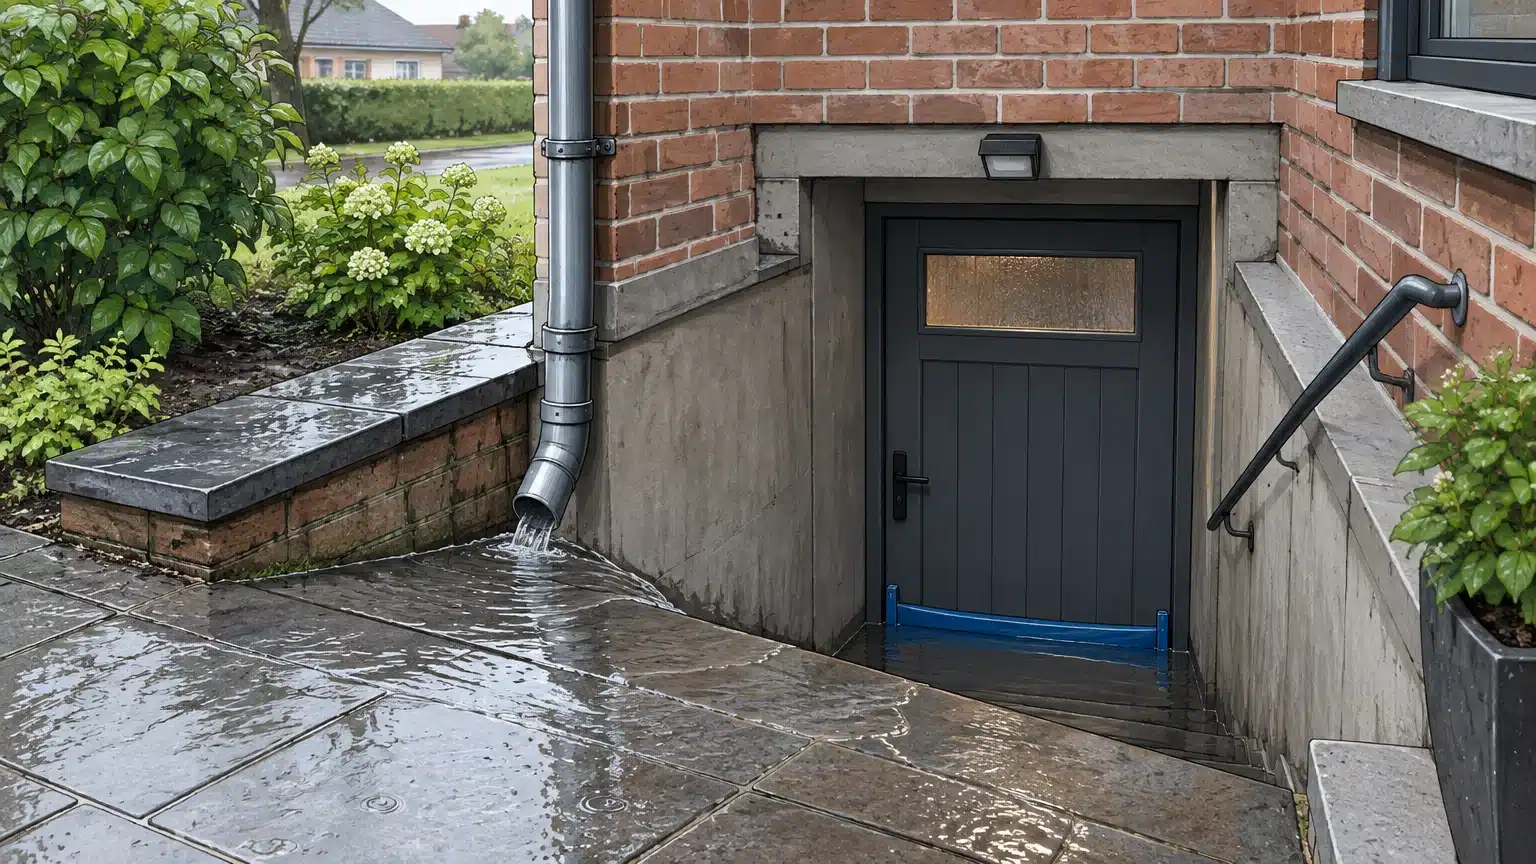
Imaginez une cave inondée après un épisode de pluies abondantes. Une autre habitation peut subir des dégâts de toiture lors d’une tempête, ou des fissures après une période de sécheresse qui affecte le sol. Les aléas ne touchent pas les maisons de la même façon, même au sein d’une même commune.
En Belgique, les inondations représentent un risque majeur pour les habitations. L’évaluation belge des risques climatiques, publiée en 2025, indique que le changement climatique devrait aggraver les impacts des inondations. Elle souligne aussi les difficultés révélées par les inondations de la Vesdre en 2021 pour le cadre d’indemnisation et les mécanismes de solidarité.
Pour votre contrat, le point déterminant reste le dommage couvert, et non sa seule origine climatique. Une inondation, une tempête ou un mouvement de terrain ne renvoie pas forcément aux mêmes conditions. La sécheresse peut, par exemple, contribuer à des mouvements du sol et à des fissures, tandis qu’une forte chaleur peut provoquer d’autres dommages indirects. Examinez les définitions et les limites inscrites dans votre police.
Deux logements voisins peuvent avoir des primes différentes. La superficie, la valeur estimée du bâtiment et du mobilier, les garanties choisies et les conditions du contrat interviennent dans l’évaluation de la couverture. La page officielle belge rappelle que la prime dépend notamment de la superficie et de la valeur estimée du logement et de son contenu.
À l’échelle de l’assurance, des sinistres plus fréquents ou plus coûteux peuvent peser sur l’équilibre des contrats. Mais cela ne signifie pas que chaque variation de prime est uniquement due au changement climatique. L’indexation liée à la valeur de reconstruction, les caractéristiques du bien et les garanties souscrites comptent également. Comparez donc votre nouvel avis d’échéance au précédent, en repérant séparément chaque évolution.
Si votre habitation a été rénovée, agrandie ou équipée différemment, vérifiez que les informations du contrat restent exactes. Une valeur assurée trop faible peut créer un écart entre la couverture prévue et le coût réel des réparations. À l’inverse, évitez d’ajouter des garanties sans vérifier d’abord ce que votre police couvre déjà.
En Belgique, l’assurance habitation prévoit des couvertures de base pour certains dommages matériels, dont ceux causés par les catastrophes naturelles et les tempêtes. La page officielle détaille les couvertures de base en Belgique et précise que la garantie contre les catastrophes naturelles est obligatoire depuis le 1er mars 2007.
Cette règle ne dispense pas de lire votre contrat. Le type de dommage, les biens assurés, les exclusions éventuelles et la franchise influencent la prise en charge. Les frais annexes, comme certaines dépenses consécutives au sinistre, peuvent aussi dépendre des garanties souscrites. Vérifiez les conditions applicables au bâtiment, au contenu et aux éventuels espaces extérieurs.
Une garantie inscrite au contrat ne signifie pas que toute conséquence d’un événement climatique sera indemnisée. La déclaration doit décrire les dommages et permettre de les relier aux conditions prévues. Photographiez les dégâts sans vous mettre en danger, conservez les factures utiles et contactez rapidement votre assureur selon les démarches indiquées dans votre police.
À Bruxelles, le risque peut varier selon le quartier, la configuration du bâtiment et les épisodes de pluie qui affectent ses alentours. Les caves, soupiraux, garages en contrebas et évacuations d’eau méritent une attention particulière. Ces éléments ne déterminent pas à eux seuls votre prime, mais ils aident à repérer les vulnérabilités à signaler et à prévenir.
Pour suivre les dommages assurés liés aux tempêtes et aux inondations, Assuralia a actualisé en mars 2026 son moniteur des dommages climatiques avec les données de 2025. L’organisme indique que les indemnisations pour ces dommages dépassent 5 milliards d’euros depuis 2015. Les données sont consultables par commune, mais elles décrivent des dommages indemnisés et ne prédisent pas le montant de votre prime individuelle.
Ce type d’information peut vous inciter à vérifier les parties les plus exposées de votre habitation. Une grille d’évacuation obstruée, des objets stockés directement au sol dans une cave ou une toiture fragilisée sont des points concrets à examiner. La prévention réduit certaines vulnérabilités, sans remplacer la vérification des garanties.
Avant le renouvellement, rassemblez votre contrat, votre dernier avis d’échéance et les informations sur les changements apportés au logement. Puis vérifiez les points suivants :
Si vous louez une résidence secondaire ou n’y séjournez qu’une partie de l’année, vérifiez aussi son usage et ses périodes d’occupation. Vous pouvez consulter nos conseils pour vérifier l’assurance de votre maison de vacances. Une habitation inoccupée peut demander une attention particulière aux conditions de votre contrat.
Si vous souhaitez revoir votre couverture, nous pouvons comparer les garanties et les conditions de plusieurs compagnies. Depuis plus de 40 ans, notre bureau familial accompagne les assurés de la région bruxelloise, avec quatre générations d’expérience. Nous aidons aussi nos clients à préparer les informations nécessaires pour un devis d’assurance habitation.
Le changement climatique agit déjà sur les risques auxquels les logements sont exposés et sur le coût collectif des dommages. Il ne permet toutefois pas de déduire automatiquement l’évolution de votre prime ni l’indemnisation d’un sinistre. À Bruxelles comme ailleurs, relisez les garanties, les franchises et les conditions de déclaration, puis actualisez la valeur et les caractéristiques de votre habitation. Une prévention adaptée complète cette vérification sans se substituer à la couverture.
Quand les risques évoluent, connaître les limites de sa couverture aide à préparer les bonnes démarches. Nous accompagnons les particuliers dans le choix de leur assurance habitation, la comparaison des garanties et le suivi d’un sinistre, de la déclaration à l’expertise.
Notre bureau indépendant compare les conditions de plusieurs compagnies et vous conseille selon votre logement et votre situation. Notre analyse et nos conseils sont gratuits ; nous sommes rémunérés par les compagnies au moyen d’une commission incluse dans la prime, sans frais supplémentaires pour vous. Pour échanger avec nous, découvrez notre assurance habitation et incendie.
Non, son impact ne permet pas de prévoir à lui seul le montant de votre prochaine prime. Vérifiez l’avis d’échéance et les changements apportés aux garanties ou à la valeur assurée.
La couverture contre les catastrophes naturelles fait partie des garanties prévues dans les contrats d’assurance habitation en Belgique. Les dommages et conditions pris en charge dépendent toutefois de votre police et de ses franchises.
La prise en charge dépend du type de dommage et des conditions de votre contrat. Vérifiez en particulier les dispositions concernant les fissures et les mouvements du sol.
Protégez les personnes, limitez les dégâts si vous pouvez le faire sans risque, puis suivez les consignes de déclaration de votre contrat. Photographiez les dommages et conservez les justificatifs utiles.
Nous comparons les garanties de plusieurs compagnies et vous accompagnons dans le choix de votre couverture. En cas de sinistre, nous aidons à la déclaration et au suivi du dossier, notamment lors de l’expertise.