Résumé : En Belgique, la PLCI est accessible aux indépendants à titre principal, aux conjoints aidants en maxi statut et, sous conditions de revenu, à certains indépendants complémentaires. L’accès, la déductibilité et le montant versable dépendent notamment de vos cotisations sociales et du revenu professionnel de référence retenu pour l’année concernée.
Votre statut d’indépendant suffit-il à ouvrir une PLCI ? Pas toujours : les règles distinguent l’activité principale, l’activité complémentaire et le maxi statut du conjoint aidant. Pour comprendre les points d’accès et faire le lien avec votre préparation de pension, consultez aussi Les conditions de la pension libre complémentaire pour indépendants. Notre bureau familial, implanté à Woluwe-Saint-Lambert, accompagne les indépendants à Bruxelles depuis plus de 40 ans.
Les conditions de la PLCI pour un indépendant ne se résument pas à une inscription comme indépendant : les cotisations sociales et le revenu pris en compte déterminent l’accès et la prime fiscalement déductible. En 2026, les évolutions réglementaires modifient les taux et élargissent l’accès à certains indépendants complémentaires. Il faut donc vérifier votre année de référence et vos cotisations avant de fixer un versement.
Un indépendant à titre principal peut souscrire une PLCI, tout comme un conjoint aidant relevant du maxi statut. En 2026, l’activité complémentaire ouvre également l’accès sous certaines conditions. La L’fiche officielle de l’INASTI précise que le revenu de référence revalorisé de la troisième année précédente doit atteindre le seuil requis pour être redevable de cotisations sociales.
Si vous exercez depuis moins de trois années civiles complètes, l’absence d’un revenu indépendant remontant à trois ans ne vous exclut pas automatiquement. Une cotisation PLCI peut être versée si vous êtes redevable de cotisations sociales calculées sur le seuil applicable ou sur un revenu estimé supérieur. Le même régime concerne les indépendants bénéficiant de l’application de l’article 37.
Être admissible et pouvoir déduire fiscalement une prime sont deux vérifications distinctes. Pour que la cotisation PLCI soit intégralement déductible, vous devez avoir payé toutes les cotisations sociales dues avant la fin de l’année concernée. Avant de verser une prime, vérifiez donc votre situation auprès de votre caisse d’assurances sociales et tenez compte d’éventuels arriérés.
La PLCI reste une cotisation volontaire : vous n’êtes pas obligé de verser une prime chaque année. Vous choisissez le montant dans les limites applicables, puis pouvez l’adapter à votre capacité financière et à vos revenus. Cette souplesse ne supprime toutefois ni la condition de déductibilité ni les plafonds prévus.
Pour calculer une cotisation en 2026, le revenu professionnel net imposable de trois ans auparavant constitue en principe la base de référence, revalorisée selon les règles applicables. La fiche de la FSMA indique un taux maximal de 8,50 % pour une PLCI ordinaire et de 9,78 % pour une PLCI sociale. Ces taux restent soumis au plafond légal applicable : le pourcentage seul ne suffit donc pas à établir le montant maximal à verser.
Si vous débutez et ne disposez pas encore du revenu indépendant requis pour ce calcul, la prime peut être déterminée à partir du revenu retenu pour calculer vos cotisations sociales. Il est prudent de vérifier le montant effectivement admissible avant paiement, surtout si vous versez davantage que lors des années précédentes.
La PLCI ordinaire sert à constituer une pension complémentaire. La PLCI sociale prévoit aussi un volet de solidarité, avec des protections qui peuvent concerner l’incapacité de travail, l’invalidité ou la maternité. Une partie minimale de la cotisation sociale est affectée à ce volet, ce qui distingue les deux formules.
Le choix dépend de votre besoin de protection et de la couverture dont vous disposez déjà. Si vous souhaitez examiner aussi les risques liés à votre activité, nous pouvons vous orienter parmi Les assurances pour indépendants et sociétés. Notre analyse de votre situation permet de replacer la pension complémentaire dans l’ensemble de vos besoins professionnels.
En 2026, les taux maximaux ont augmenté : celui de la formule ordinaire est passé de 8,17 % à 8,50 %, et celui de la formule sociale de 9,40 % à 9,78 %. La communication de la ministre indique que la réforme s’applique rétroactivement au 1er janvier 2026. Pour savoir comment régulariser des versements déjà effectués cette année, vérifiez les modalités applicables à votre contrat.
L’accès élargi concerne aussi certains indépendants complémentaires qui n’atteignaient pas auparavant les conditions requises. Le seuil de revenu déterminant leur assujettissement aux cotisations sociales est fixé à 1 922,16 euros pour 2026. Pour confirmer les règles et leur application, consultez la communication ministérielle sur la réforme et faites vérifier votre situation individuelle.
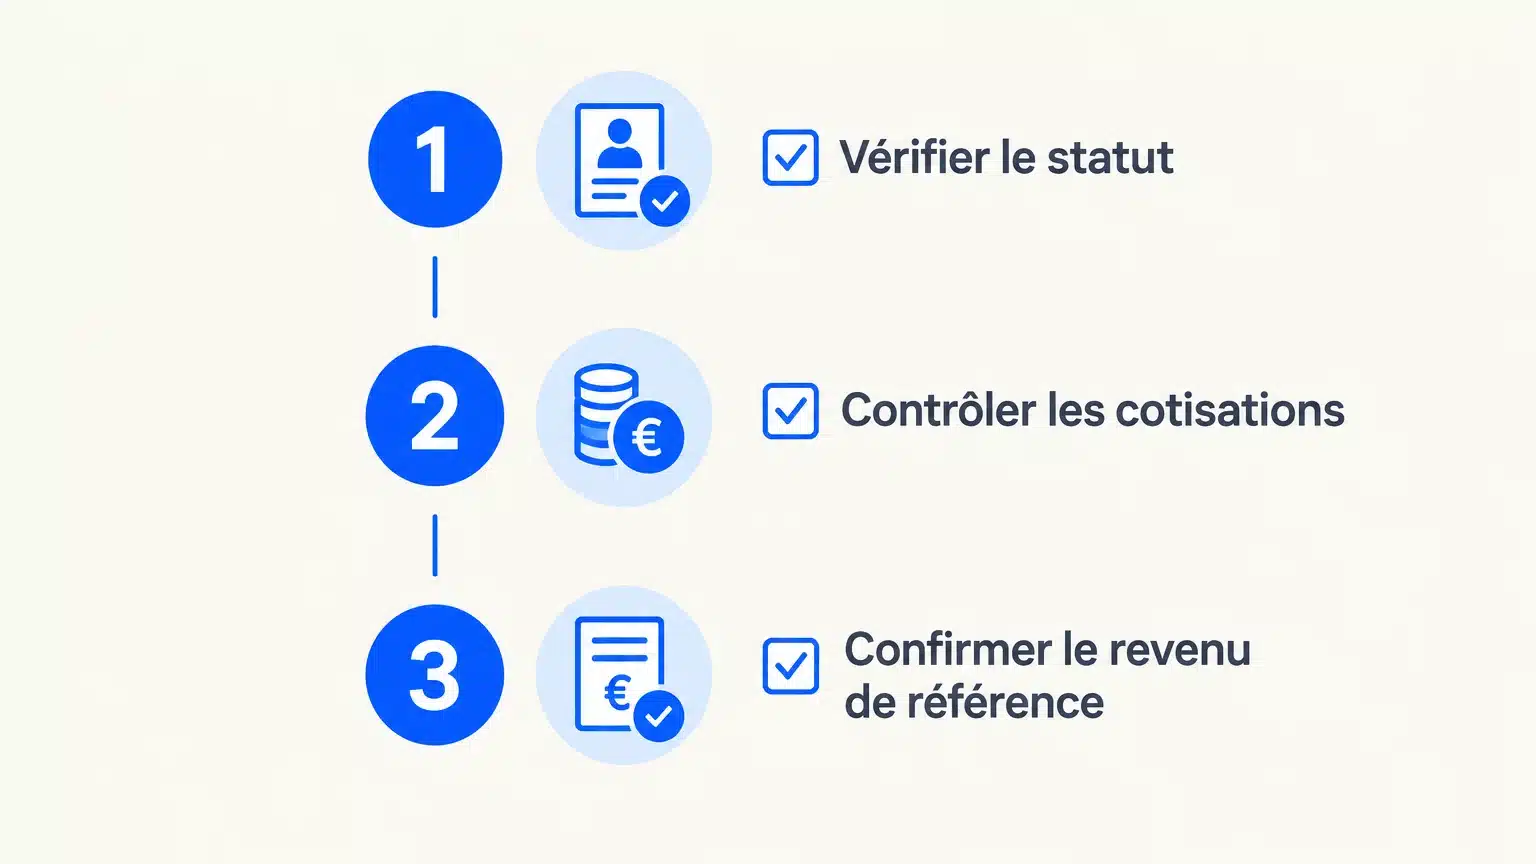
Avant de souscrire ou de régulariser un versement, rassemblez les informations qui déterminent votre admissibilité. Cette vérification est particulièrement utile si votre statut a changé ou si vous débutez votre activité.
Confirmez votre statut : activité principale, activité complémentaire, conjoint aidant en maxi statut ou application de l’article 37.
Vérifiez que vos cotisations sociales dues sont en ordre, notamment pour préserver la déductibilité fiscale de la prime.
Identifiez votre revenu professionnel de référence et le plafond légal applicable à l’année de cotisation.
Comparez les protections incluses dans la formule sociale avec vos besoins et vos autres couvertures.
Un indépendant exerçant à Bruxelles peut ainsi préparer les justificatifs utiles avant de demander une estimation, sans confondre le seuil d’accès, le calcul de la prime et la condition fiscale de déduction.
Les conditions d’accès à la PLCI dépendent d’abord de votre statut, puis de vos cotisations sociales et de votre revenu de référence. En 2026, l’accès de certains indépendants complémentaires s’est élargi et les taux maximaux ont évolué. Vérifiez ces éléments ainsi que le plafond applicable avant tout versement. Pour un indépendant à Bruxelles, un examen préalable de ces critères aide à choisir une cotisation cohérente avec sa situation.
Vous souhaitez savoir si votre statut permet de souscrire une PLCI ou quel revenu sert de base à votre calcul ? Notre bureau familial indépendant à Woluwe-Saint-Lambert accompagne les indépendants dans l’examen de leurs solutions de pension et d’épargne fiscale.
Nous analysons gratuitement votre situation et comparons des solutions proposées par des compagnies partenaires, en tenant compte de votre profil et de vos objectifs. Découvrir la PLCI pour indépendants et demander un échange personnalisé avec notre équipe.
Les indépendants à titre principal et les conjoints aidants en maxi statut peuvent y accéder. Certains indépendants complémentaires et indépendants relevant de l’article 37 sont aussi admissibles sous conditions.
Non, le statut seul ne suffit pas : un seuil lié au revenu de référence et aux cotisations sociales s’applique. Les règles élargies en 2026 permettent toutefois à davantage d’indépendants complémentaires d’y accéder.
Le calcul se base en principe sur le revenu professionnel net imposable de la troisième année précédente, revalorisé selon les règles applicables. Pour un débutant, une autre base de calcul peut être utilisée.
Non, il s’agit d’une formule facultative qui combine la constitution d’une pension et un volet de solidarité. La PLCI ordinaire vise principalement la constitution de pension complémentaire.
Oui, à condition d’avoir payé les cotisations sociales dues avant la fin de l’année concernée. Nous analysons gratuitement votre situation et comparons des solutions de pension proposées par des compagnies partenaires.