Résumé : En Belgique, les architectes doivent couvrir leur responsabilité professionnelle et leur responsabilité décennale. Le contrat doit correspondre aux missions réellement exercées, aux projets confiés et aux risques assumés. Pour comparer les offres et comprendre le prix, vérifiez notamment les plafonds, les franchises, les exclusions et le mode de calcul de la prime.
Une erreur de conception ou une omission dans le suivi d’un chantier peut engager votre responsabilité et entraîner des frais importants. L’assurance responsabilité civile professionnelle pour architecte sert à couvrir certaines conséquences financières de ces réclamations, dans les limites prévues au contrat. À Bruxelles, nous accompagnons les indépendants dans l’analyse de leurs besoins et la comparaison de garanties. Notre assurance RC professionnelle concerne les risques liés à l’activité professionnelle, mais les garanties exactes doivent être vérifiées au regard de votre métier et de vos missions.
En Belgique, l’assurance des architectes ne se résume pas à une garantie unique. La responsabilité professionnelle, la responsabilité décennale et la responsabilité civile exploitation répondent à des situations différentes, tandis que les obligations légales dépendent aussi du cadre des travaux. L’Ordre des architectes rappelle que l’architecte doit couvrir sa responsabilité professionnelle, y compris la garantie décennale. Il reste donc essentiel de lire les conditions du contrat plutôt que de se fier uniquement à son intitulé.
Quelles assurances sont obligatoires pour un architecte en Belgique ?
Vous exercez comme architecte indépendant ou au sein d’une société ? L’Ordre rappelle l’obligation de couvrir la responsabilité professionnelle et la responsabilité décennale. Les règles applicables s’appuient notamment sur les lois belges du 31 mai 2017 et du 9 mai 2019. La liste des assurances obligatoires de la FSMA mentionne ces textes pour le secteur de la construction.
Cette obligation ne signifie pas que toutes les polices couvrent les mêmes responsabilités ou les mêmes projets. Vérifiez qui est assuré, quelles missions sont déclarées, où elles sont exercées et quelles activités sont expressément exclues. Si votre société emploie des collaborateurs ou fait appel à des sous-traitants, demandez aussi comment leurs interventions sont prises en compte. Le contrat et ses annexes doivent répondre clairement à ces questions.
Quelles responsabilités faut-il distinguer dans votre contrat ?
Imaginez qu’un client réclame réparation après un défaut de conception. C’est une situation relevant de la responsabilité liée aux prestations intellectuelles, sous réserve des conditions et exclusions de la police. Une omission dans le contrôle du chantier soulève une question similaire. Consultez la définition contractuelle des fautes couvertes et les limites prévues pour chaque sinistre.
La responsabilité décennale doit être examinée séparément, car elle répond à des règles et à des conditions propres. La loi du 31 mai 2017 concerne notamment certains travaux immobiliers d’habitation pour lesquels l’intervention d’un architecte est obligatoire. D’autres responsabilités professionnelles peuvent relever d’autres textes ou du cadre déontologique. Demandez donc à l’assureur d’identifier précisément les garanties applicables à vos projets, plutôt que de supposer que toute responsabilité après réception est couverte.
La RC exploitation vise, quant à elle, des dommages causés à des tiers dans le cadre de l’activité quotidienne, sans qu’ils résultent nécessairement d’une faute dans une prestation intellectuelle. Par exemple, un objet endommagé accidentellement lors d’une visite peut relever d’une analyse différente d’une erreur sur des plans. Vérifiez si cette garantie est incluse, ainsi que ses limites et exclusions.
Une police annuelle ou une couverture par projet ?
La formule adaptée dépend de la façon dont vous exercez et de la nature des missions confiées. Une police annuelle peut couvrir les activités déclarées sur une période définie. Une couverture liée à un projet peut répondre à un chantier précis ou à une collaboration ponctuelle. Dans les deux cas, vérifiez la date de prise d’effet, la durée de couverture et les démarches à accomplir pour déclarer chaque mission.
Une étude européenne publiée en 2025 sur la profession en 2024 indique que 82 % des bureaux interrogés disposaient d’une assurance de responsabilité civile professionnelle. Parmi ceux qui en avaient une, 80 % déclaraient une couverture générale et 20 % une couverture limitée à des projets spécifiques. Ces données concernent l’Europe, et non uniquement les architectes belges. L’étude sectorielle ACE montre pourquoi il est utile de vérifier si vos projets sont couverts ensemble ou individuellement.
Pour un projet particulier, contrôlez le nom des concepteurs assurés, la valeur des travaux à déclarer, les activités comprises et les éventuelles exigences du maître d’ouvrage. Pour une couverture annuelle, demandez comment déclarer l’évolution de votre activité et si une régularisation de prime est prévue. Nous pouvons également examiner vos besoins professionnels avec les assurances pour indépendants et sociétés, sans présumer qu’une couverture générale remplace une police adaptée aux missions d’architecte.
Comment comparer les garanties et le prix d’une assurance architecte ?
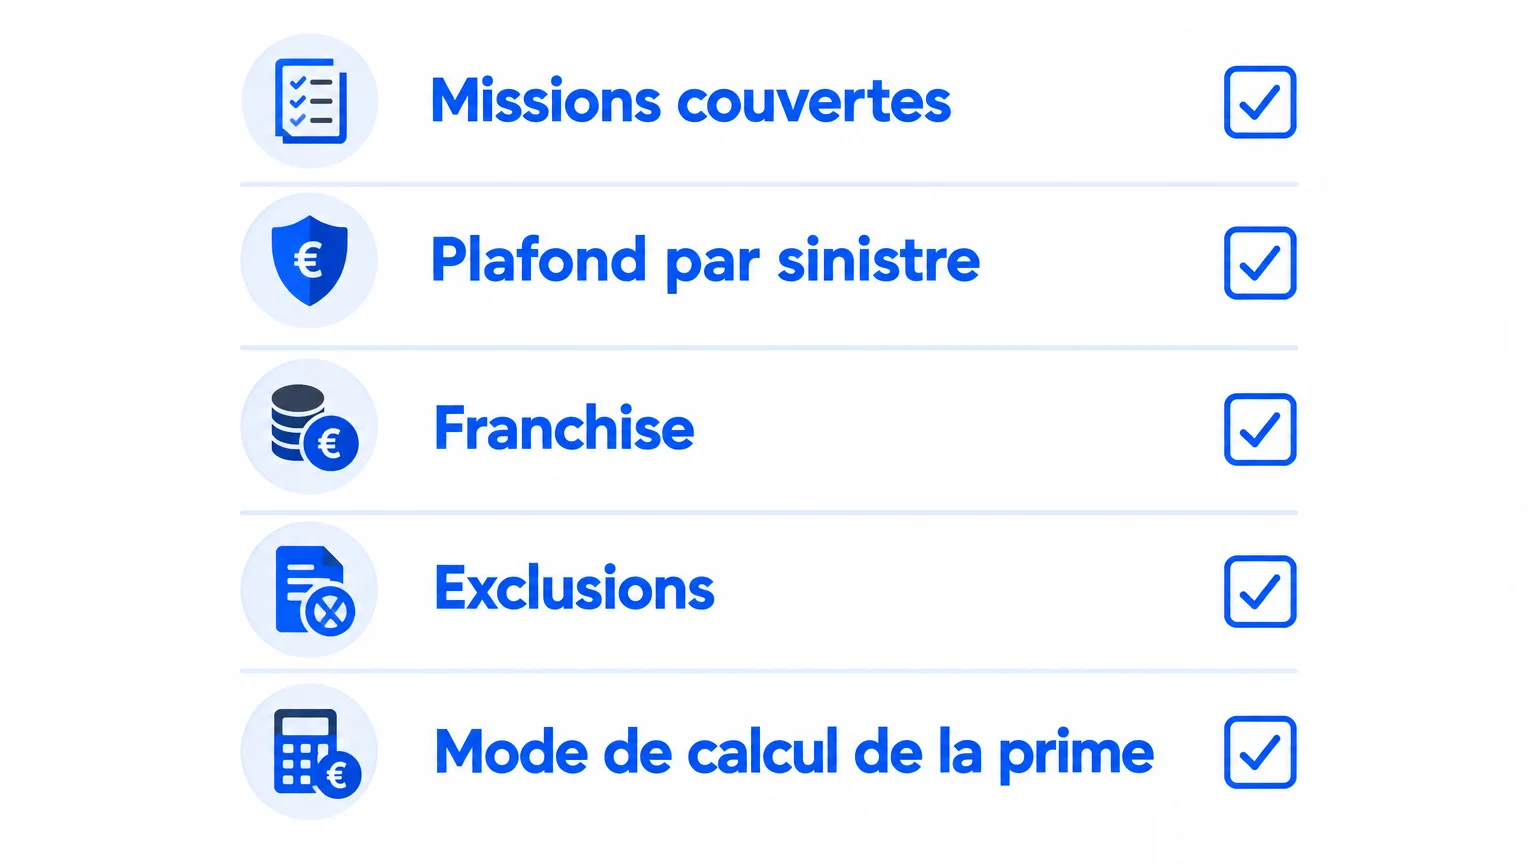
Un prix bas ne suffit pas à juger un contrat. Comparez les garanties à niveau égal et regardez le plafond par sinistre, l’éventuelle limite annuelle, la franchise et les dommages exclus. Une franchise plus élevée peut réduire la prime, mais augmente la somme qui reste à votre charge lorsqu’un sinistre survient. Le mode de calcul et les règles de régularisation doivent également être écrits clairement.
Il n’existe pas de prix unique valable pour tous les architectes. Pour obtenir des propositions comparables, préparez une description de vos activités, de vos missions habituelles, des projets concernés et des montants de garantie recherchés. Précisez aussi si vous travaillez seul, en société, avec des collaborateurs ou avec des sous-traitants. Demandez à chaque interlocuteur quels éléments influencent la prime et quelles informations doivent être déclarées en cours de contrat.
Avant de signer, confrontez les réponses aux clauses de la police et à ses annexes. Vérifiez notamment les exclusions, les frais de défense, les conditions de déclaration d’un sinistre et la période durant laquelle une réclamation peut être introduite. Si un appel d’offres ou un contrat de mission impose un niveau de couverture précis, comparez cette exigence aux plafonds et aux attestations disponibles. Notre analyse tient compte du profil de risque et du budget, puis nous comparons les garanties de plusieurs compagnies.
Quel accompagnement demander à Bruxelles ?
Lorsqu’un litige survient, les démarches et les échanges avec l’assureur peuvent demander du temps. À Bruxelles, notre bureau familial indépendant est installé à Woluwe-Saint-Lambert. Nous exerçons le courtage depuis plus de 40 ans, avec quatre générations d’expérience, et une équipe de cinq gestionnaires accompagne les clients dans la gestion de leurs assurances.
Pour une activité d’architecte, communiquez-nous vos missions, les exigences de vos contrats et les documents de votre police actuelle. Nous pouvons comparer des garanties de plusieurs compagnies et vous aider à examiner les clauses avant de demander une adaptation ou un nouveau devis. Pour les différends qui ne relèvent pas de l’indemnisation par la RC, une protection juridique professionnelle constitue une garantie distincte à étudier selon vos besoins.
En cas de sinistre, nous vous aidons dans la déclaration et le suivi du dossier. Nous pouvons également être présents lors d’une expertise pour défendre vos intérêts. Ces démarches ne remplacent pas l’analyse des clauses du contrat, mais vous permettent d’avoir un interlocuteur pour les étapes administratives et le suivi.
À retenir pour votre assurance architecte
Une assurance RC professionnelle pour architecte doit correspondre aux missions réellement exercées et distinguer les garanties professionnelles, décennales et d’exploitation. Avant de comparer les prix, vérifiez les plafonds, franchises, exclusions, modalités de déclaration et périodes de couverture. À Bruxelles, préparez vos contrats et la description de votre activité pour examiner plus clairement les solutions proposées.
Examinez vos garanties professionnelles à Bruxelles
Une police d’assurance doit suivre la réalité de vos missions, qu’elles soient annuelles ou liées à un projet particulier. Pour évaluer vos besoins, préparez votre contrat actuel, vos activités déclarées et les exigences éventuelles de vos clients ou maîtres d’ouvrage.
Notre bureau familial indépendant compare les garanties de plusieurs compagnies et vous accompagne dans le suivi de vos assurances. L’analyse et les conseils sont gratuits ; notre rémunération provient des commissions versées par les compagnies et incluses dans la prime, sans frais supplémentaires pour vous. Contactez notre équipe à Bruxelles au sujet de nos services de RC exploitation et de RC professionnelle.
Questions fréquemment posées
L’assurance RC professionnelle est-elle obligatoire pour un architecte en Belgique ?
Oui, l’architecte doit couvrir sa responsabilité professionnelle et sa responsabilité décennale selon les règles applicables. Vérifiez que la police correspond aux missions que vous exercez.
La RC professionnelle comprend-elle automatiquement la responsabilité décennale ?
Ne le présumez pas à partir du seul intitulé de la police. Vérifiez les garanties, les exclusions et les conditions propres à la responsabilité décennale dans votre contrat.
Comment est calculé le prix d’une assurance architecte ?
Il dépend des conditions proposées pour votre situation et des garanties retenues. Demandez une explication du mode de calcul de la prime et transmettez les informations pertinentes sur votre activité et vos projets.
Une police annuelle couvre-t-elle tous mes projets ?
Seuls les projets et activités inclus dans les conditions du contrat sont couverts. Vérifiez les obligations de déclaration, le territoire prévu et les éventuelles limites par mission.
Un courtier peut-il m’aider à examiner mon contrat ?
Oui, nous pouvons analyser vos besoins professionnels et comparer les garanties de plusieurs compagnies. Notre bureau accompagne les indépendants à Bruxelles et aide aussi au suivi des dossiers en cas de sinistre.