
Résumé : La RC professionnelle couvre, selon les clauses du contrat, les conséquences financières de dommages causés à des tiers par une erreur, une omission ou une négligence dans l’exercice du métier. Elle ne remplace pas automatiquement la RC exploitation, qui répond à d’autres incidents liés à l’activité. En Belgique, les obligations dépendent de la profession et de règles spécifiques.
Une erreur de conseil, un calcul inexact ou une omission peut entraîner une réclamation coûteuse. La RC professionnelle vise les dommages causés à un tiers dans le cadre de votre métier, mais sa portée dépend du contrat et de l’activité déclarée. Pour examiner les couvertures adaptées aux indépendants et sociétés, consultez nos assurances pour indépendants et sociétés.
À Bruxelles comme ailleurs en Belgique, il est utile de distinguer les fautes liées à une prestation des accidents survenant pendant l’activité quotidienne. L’obligation de s’assurer dépend aussi du métier et de règles sectorielles. Pour choisir une couverture, partez des services rendus, des personnes concernées et des conséquences financières possibles d’un sinistre.
Un consultant remet une analyse erronée qui cause une perte financière à son client. Ce type de réclamation relève généralement de la RC professionnelle, car le dommage découle de la prestation. Si un visiteur se blesse dans ses locaux, il s’agit plutôt d’un incident relevant de la RC exploitation.
Les deux garanties ne répondent donc pas au même risque. La RC exploitation concerne habituellement les dommages causés à des tiers dans le cadre de la vie courante de l’activité. La RC professionnelle concerne les conséquences d’une erreur, d’une omission ou d’une négligence dans l’exercice du métier. Le SPF Économie distingue plusieurs formes de responsabilité, dont les responsabilités professionnelle et d’exploitation. Le contenu exact de chaque garantie dépend du contrat.
Un client peut demander une attestation d’assurance avant de signer un contrat. Cette demande ne signifie pas nécessairement que la loi impose cette assurance à votre profession. Il faut donc vérifier séparément les règles applicables à votre activité et les conditions prévues par vos contrats avec les clients.
La liste des assurances obligatoires publiée par la FSMA le 31 mars 2026 est indicative et n’est pas garantie exhaustive. Elle distingue l’obligation légale d’une assurance exigée par un contrat. Consultez la liste de la FSMA, puis vérifiez les textes correspondant à votre métier. Certaines activités du secteur de la construction sont, par exemple, soumises à des obligations spécifiques de responsabilité professionnelle.
Ne déduisez pas votre obligation de votre seul statut d’indépendant. Si vous exercez plusieurs activités, vérifiez chacune d’elles et précisez leur nature au moment de demander une couverture. Une police peut couvrir une activité déclarée sans en couvrir automatiquement une autre, même si elle est exercée par la même entreprise.
La première vérification porte sur les actes professionnels assurés. Décrivez vos prestations concrètement, qu’il s’agisse de conseils, de soins, de calculs, de plans ou de services informatiques. Vérifiez que les dommages corporels, matériels ou immatériels susceptibles d’en résulter sont bien pris en compte dans le contrat.
Examinez ensuite qui est assuré : vous-même, votre société, des collaborateurs ou des sous-traitants. Contrôlez aussi le territoire couvert, le plafond par sinistre et les éventuels plafonds annuels. Une franchise détermine la part qui reste à votre charge. Ces paramètres doivent correspondre aux missions réelles et aux responsabilités prévues dans vos contrats clients.
Les exclusions méritent une lecture attentive, notamment celles qui concernent les activités non déclarées et les dommages intentionnels. Vérifiez également comment la police traite les réclamations reçues après la fin du contrat et les faits antérieurs à sa souscription. En Belgique, le SPF Économie rappelle que la responsabilité professionnelle n’est pas définie de manière uniforme, y compris pour certaines assurances obligatoires.
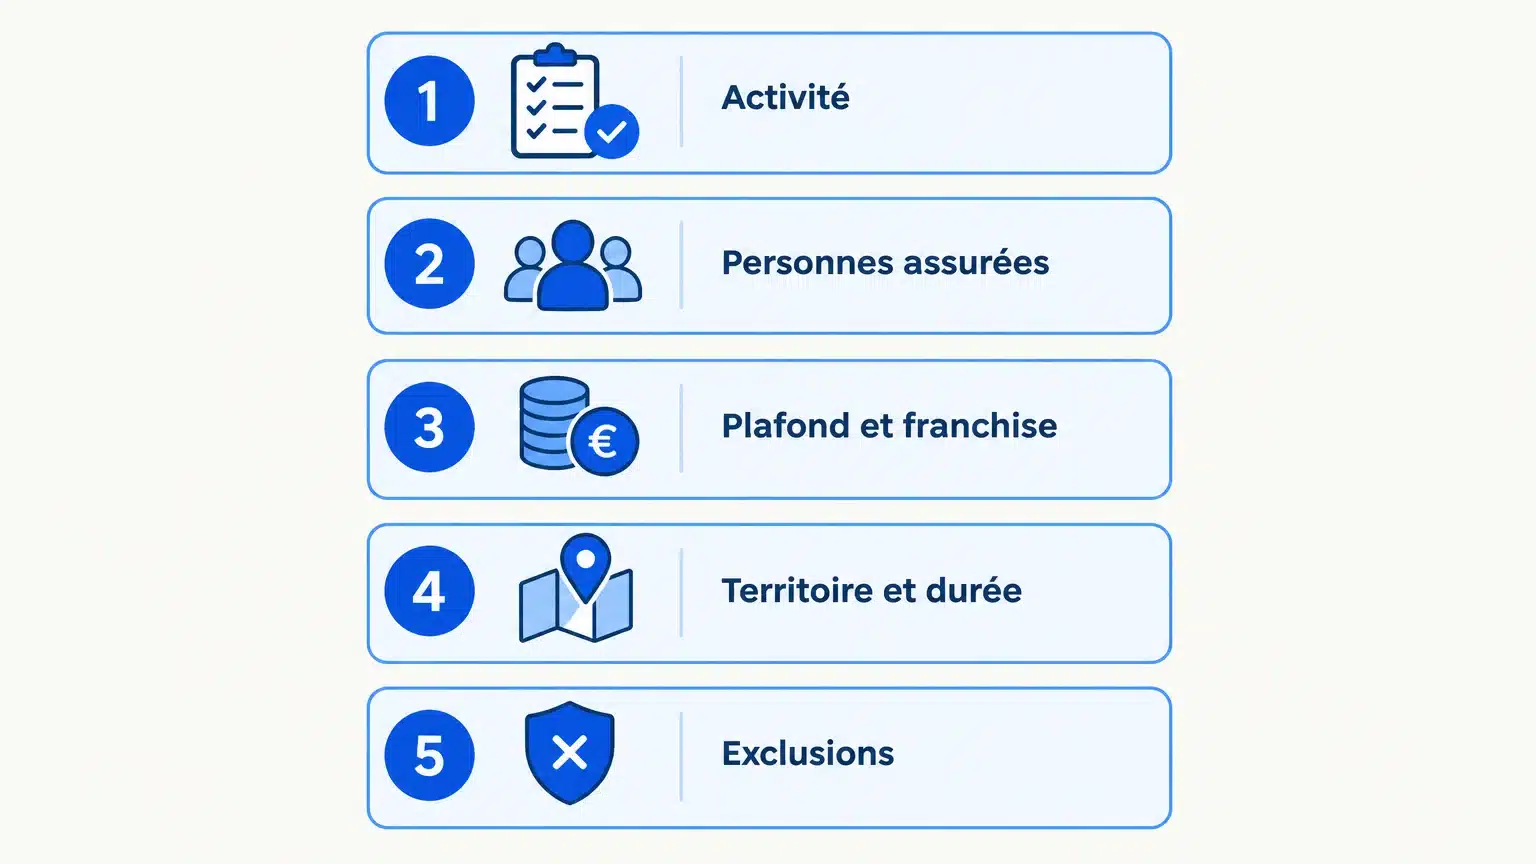
Avant de signer, confrontez les garanties aux risques propres à votre métier. Vérifiez les activités déclarées, les personnes assurées, les plafonds, les franchises, le champ géographique et les exclusions. Demandez aussi comment la police répond à une réclamation liée à une mission terminée ou à une activité secondaire.
Une comparaison utile porte sur les conditions, pas seulement sur le montant de la prime. À Bruxelles, notre bureau familial basé à Woluwe-Saint-Lambert accompagne les professionnels depuis plus de 40 ans et s’appuie sur quatre générations d’expérience. Nous comparons les garanties de plusieurs compagnies. Pour un accompagnement local, consultez notre page sur la façon de gérer ses assurances professionnelles avec un courtier local.
Il n’existe pas de tarif unique applicable à toutes les activités. Le métier exercé, le chiffre d’affaires, les personnes couvertes, le niveau des garanties et la franchise font partie des éléments à examiner lors d’une demande de devis. Un plafond plus élevé ou une franchise plus faible modifie l’équilibre entre la prime et la somme qui pourrait rester à votre charge.
Dans son dossier publié le 29 mai 2026, le portail Wikifin aborde les assurances à envisager en tant qu’indépendant et précise que la responsabilité professionnelle peut intervenir selon le cas. Pour obtenir une estimation adaptée, décrivez les tâches réalisées, les clients concernés et les changements prévus dans l’activité. Comparez des offres présentant des plafonds, franchises et exclusions similaires.
Prévenez rapidement l’assureur ou l’intermédiaire et suivez la procédure ainsi que les délais indiqués dans votre contrat. Transmettez les échanges avec le client, les documents liés à la mission et toute demande d’indemnisation reçue. Évitez de traiter la réclamation sans vérifier d’abord les démarches prévues par la police.
La RC professionnelle concerne votre responsabilité envers un tiers. Elle ne répond pas automatiquement à tous les litiges commerciaux ou aux démarches que vous souhaitez entreprendre contre une autre partie. Selon votre situation, examinez également une assurance protection juridique professionnelle et les conditions propres à cette couverture.
La bonne couverture dépend de vos actes professionnels, des personnes assurées et des conséquences possibles d’une réclamation. Distinguez la RC professionnelle de la RC exploitation, vérifiez si une obligation légale s’applique à votre métier et lisez les plafonds, franchises et exclusions avant de signer. À Bruxelles, comme ailleurs, une description précise de vos activités facilite le choix d’un contrat cohérent.
Lorsque vos prestations évoluent, une couverture choisie auparavant peut ne plus correspondre à votre activité. Nous examinons vos besoins professionnels et comparons les garanties proposées par plusieurs compagnies. En cas de sinistre, nous vous accompagnons dans la déclaration, le suivi du dossier et les échanges liés à l’expertise.
Notre analyse et nos conseils sont gratuits. Les compagnies nous rémunèrent par une commission incluse dans la prime, sans frais supplémentaires pour vous. Pour examiner votre situation et demander une proposition adaptée, consultez notre page consacrée à l’assurance RC professionnelle et RC exploitation. Vous pouvez nous contacter en ligne, par téléphone, par courriel ou à notre bureau.
Elle vise les conséquences de dommages causés à des tiers par une faute, une omission ou une négligence dans l’exercice de l’activité assurée. Les garanties, plafonds et exclusions exacts sont fixés par le contrat.
Non, l’obligation dépend de la profession et des règles qui lui sont applicables. Une exigence prévue par un contrat client ne constitue pas automatiquement une obligation légale.
La RC professionnelle concerne habituellement une erreur liée à votre prestation. La RC exploitation vise plutôt des dommages causés à un tiers dans le cadre du fonctionnement quotidien de l’activité.
Décrivez vos activités et vérifiez les personnes assurées, les plafonds, les franchises, le territoire et les exclusions. Nous comparons les garanties de plusieurs compagnies et pouvons vous accompagner dans cette analyse.
Non, elle vise la responsabilité envers des tiers et ne remplace pas une couverture de revenu. Pour comprendre les conséquences financières d’un arrêt, consultez notre analyse sur l’incapacité de travail pour un indépendant.