Résumé : En copropriété, la protection repose généralement sur deux niveaux complémentaires : le contrat collectif de l’immeuble et la couverture individuelle du propriétaire ou du locataire. Pour éviter les doublons et les lacunes, vérifiez les parties assurées, la responsabilité civile, les franchises, les exclusions et la procédure de déclaration. La police des parties communes ne remplace pas automatiquement celle du logement.
Qui paie si une fuite part d’une canalisation commune et endommage votre appartement ? La réponse dépend de l’origine du sinistre, des biens touchés et des contrats en vigueur. À Bruxelles, avant de souscrire ou de renouveler, il est utile de vérifier si votre copropriété est bien assurée en confrontant la police collective, les règles de l’immeuble et votre situation personnelle.
En Belgique, le contrat de la copropriété et l’assurance individuelle répondent à des besoins différents. La fiche de Homegrade sur les assurances, mise à jour le 22 janvier 2026, distingue l’assurance obligatoire du syndic de la couverture incendie de l’immeuble, vivement recommandée pour l’association des copropriétaires. Ne présumez donc pas que la police collective couvre automatiquement votre mobilier, vos aménagements ou vos responsabilités personnelles.
Que couvre l’assurance de l’immeuble en copropriété ?
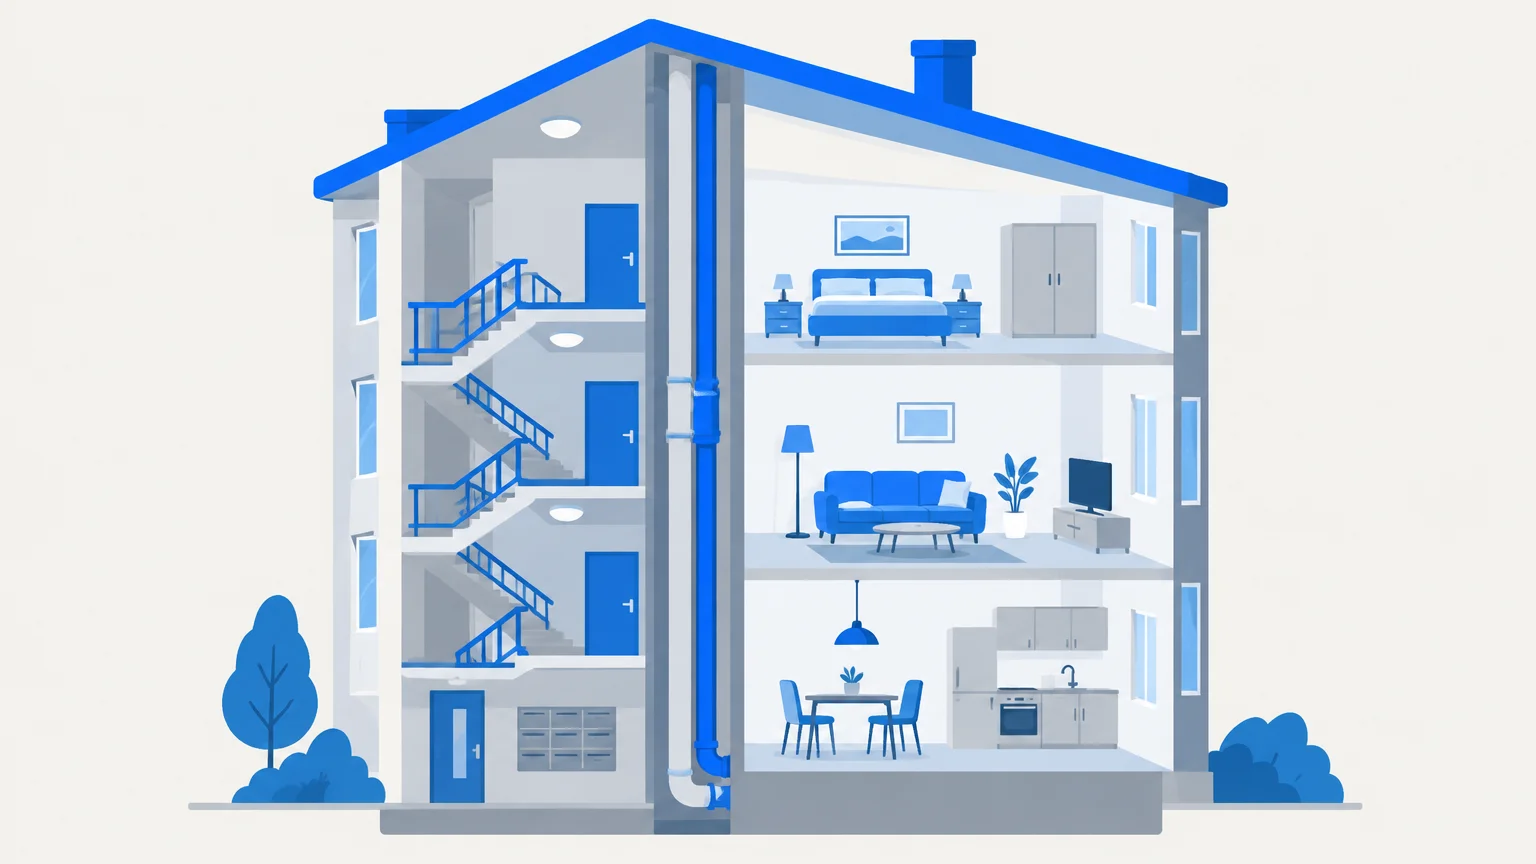
Imaginez qu’une fuite provienne d’une conduite qui traverse plusieurs étages. La police collective, souscrite pour l’association des copropriétaires, concerne l’immeuble et les risques définis dans le contrat. Une police globale incendie peut aussi prévoir certaines garanties pour des éléments privatifs, mais leur inclusion dépend des clauses et de la valeur assurée.
Le contrat doit être lu en détail : vérifiez les biens assurés, les événements couverts et les limites d’indemnisation. La toiture, les murs, les installations communes ou les équipements collectifs ne sont pas nécessairement décrits de la même façon dans chaque police. Demandez au syndic la dernière version du contrat et ses éventuels avenants, plutôt que de vous fier à un ancien résumé.
La copropriété peut également souscrire une couverture de responsabilité civile liée aux dommages causés à des tiers par l’immeuble ou ses parties communes. Elle ne remplace pas la responsabilité personnelle d’un occupant. Pour comprendre précisément qui est concerné, commencez par vérifier l’origine du risque et la définition des biens assurés dans chaque contrat.
Pourquoi le contrat individuel reste-t-il nécessaire ?
Un propriétaire occupant ou un locataire possède des biens et assume des responsabilités qui ne relèvent pas toujours du contrat collectif. Une assurance habitation individuelle peut couvrir le contenu, certains aménagements du logement et la responsabilité liée à l’occupation, selon les garanties souscrites.
Comparez votre situation avec la police de l’immeuble. Si vous êtes propriétaire, vérifiez notamment si les rénovations ou améliorations apportées à votre lot sont assurées, et dans quelles limites. Si vous êtes locataire, examinez les obligations de votre bail et la couverture de votre responsabilité envers le propriétaire. Dans les deux cas, demandez une confirmation écrite lorsqu’un point reste ambigu.
Cette vérification évite deux erreurs fréquentes : croire que le contrat collectif couvre tous vos biens personnels, ou payer deux fois pour une garantie déjà prévue ailleurs. Le but n’est pas de multiplier les contrats, mais d’identifier les risques qui restent à votre charge après lecture des garanties et des exclusions.
Qui assure le syndic et la responsabilité de l’immeuble ?
La responsabilité du syndic doit être distinguée de celle de l’association des copropriétaires. En Belgique, Homegrade indique que le syndic, bénévole ou professionnel, doit être couvert pour l’exercice de sa mission. La couverture de l’immeuble, elle, est vivement conseillée pour protéger la copropriété contre les conséquences financières d’un sinistre.
Le Livre 3 du Code civil confie également au syndic le devoir de souscrire une assurance responsabilité couvrant l’exercice de sa mission et d’en fournir la preuve, conformément au texte légal sur la copropriété. Si le syndic est bénévole, demandez à l’assemblée générale comment cette assurance est organisée et financée. Ne confondez pas cette protection avec l’assurance incendie de l’immeuble.
Pour évaluer la responsabilité civile de l’immeuble, vérifiez les dommages aux tiers, les personnes assurées et les plafonds prévus. La responsabilité du syndic, celle de la copropriété et celle d’un occupant répondent à des situations différentes. Le nom d’une garantie ne suffit donc pas : lisez sa définition et ses conditions d’application.
Comment contrôler garanties, franchises et exclusions ?
Lors du renouvellement, commencez par la valeur de reconstruction retenue pour le bâtiment. Une estimation inadaptée peut créer un écart entre le coût des réparations ou de la reconstruction et le montant assuré. Demandez comment cette valeur a été déterminée et si des travaux importants ont été communiqués à l’assureur.
Examinez ensuite les franchises, les plafonds et les exclusions pour les risques qui comptent dans votre immeuble. Pour un dégât des eaux, par exemple, vérifiez les conditions de recherche de fuite et les éventuelles limites de remboursement. Relevez aussi les obligations d’entretien ou de prévention qui pourraient conditionner l’indemnisation.
La séparation entre parties communes et privatives mérite une attention particulière : des éléments utiles à plusieurs occupants peuvent relever des communs, tandis que d’autres appartiennent à un lot. Une définition des parties communes s’apprécie au regard de leur affectation et des documents de la copropriété. Consultez l’acte de base et le règlement avant de conclure qu’un élément est couvert par un contrat plutôt qu’un autre.
Pour faire analyser les particularités du bâtiment et comparer les garanties, nous accompagnons les copropriétés dans cette démarche. Notre bureau familial à Woluwe-Saint-Lambert travaille depuis quatre générations et compte cinq gestionnaires. Vous pouvez aussi consulter la page consacrée à un courtier en assurance de copropriété pour mieux comprendre cet accompagnement.
Que faire lors d’un sinistre dans l’immeuble ?
En cas de dommage, avertissez rapidement le syndic et votre assureur, puis prenez des photos et conservez les factures utiles. Notez l’endroit où le problème a commencé, les biens touchés et les mesures prises pour limiter l’aggravation. Évitez de jeter des éléments endommagés avant d’avoir reçu les consignes nécessaires.
Si le sinistre semble venir d’une partie commune, transmettez les informations au syndic pour qu’il puisse examiner la déclaration au titre de la police collective. Si votre logement ou vos biens sont également touchés, informez aussi votre assureur individuel. Le fait de déclarer aux deux interlocuteurs permet d’étudier les garanties concernées sans présumer à l’avance de la responsabilité finale.
Conservez les échanges et demandez un numéro de dossier pour chaque déclaration. En cas d’expertise, préparez les documents disponibles et signalez tout dommage supplémentaire dès qu’il apparaît. Une description précise des circonstances aide à déterminer quels contrats et quelles garanties doivent être examinés.
Les bons réflexes pour votre copropriété à Bruxelles
À Bruxelles comme ailleurs en Belgique, comparez la police collective avec votre contrat individuel, puis contrôlez les biens assurés, les responsabilités, les franchises et les exclusions. Faites confirmer par écrit toute zone d’incertitude, notamment après des travaux ou lorsqu’un sinistre touche à la fois les parties communes et votre logement. Une assurance habitation en copropriété adaptée commence par une répartition claire des risques.
Faites le point sur l’assurance de votre copropriété
Un immeuble ancien, des équipements communs ou des travaux récents peuvent rendre la lecture d’une police collective moins évidente. Lorsque vous souhaitez vérifier les garanties et repérer les points à éclaircir, notre équipe peut examiner les particularités du bâtiment avec vous.
Nous comparons les offres de plusieurs compagnies belges et vous accompagnons dans le choix ainsi qu’en cas de sinistre. Les contrats sont ceux des compagnies partenaires. L’analyse et les conseils sont gratuits ; notre rémunération provient d’une commission versée par la compagnie et incluse dans la prime, sans frais supplémentaires pour vous. Pour étudier une assurance incendie pour copropriété, contactez notre bureau.
Questions fréquemment posées
L’assurance collective couvre-t-elle le mobilier de mon appartement ?
Pas automatiquement. Consultez la liste des biens assurés dans le contrat collectif et vérifiez si votre mobilier doit être couvert par votre assurance individuelle.
L’assurance de l’immeuble est-elle obligatoire en Belgique ?
La fiche Homegrade distingue l’assurance de responsabilité du syndic, obligatoire, de la couverture incendie de l’immeuble, qu’elle recommande vivement à la copropriété. Vérifiez les contrats et les règles applicables à votre situation.
Dois-je souscrire une assurance habitation si je suis copropriétaire occupant ?
Examinez vos biens personnels, vos aménagements et les responsabilités liées à l’occupation du logement. Le contrat collectif ne remplace pas nécessairement ces protections individuelles.
Qui doit déclarer un dégât des eaux en copropriété ?
Prévenez le syndic si l’origine semble se trouver dans une partie commune, et contactez également votre assureur si votre logement ou vos biens sont touchés. Décrivez les faits et conservez les preuves avant toute réparation définitive.
Un courtier peut-il aider à vérifier une assurance de copropriété ?
Oui, nous analysons les particularités de l’immeuble et comparons les garanties proposées par plusieurs compagnies belges. Nous pouvons également vous accompagner dans le suivi d’un sinistre.