Résumé : Une épargne fiscalement avantageuse associe un cadre fiscal précis à un placement destiné au long terme. Le choix entre épargne-pension, épargne à long terme, PLCI et EIP dépend de votre statut, de votre marge fiscale, des frais, du risque et du besoin de disponibilité. Le bénéfice fiscal ne suffit pas à juger le rendement final.
Une réduction d’impôt suffit-elle à rendre un placement intéressant ? À Bruxelles, préparer sa retraite suppose aussi d’évaluer la durée d’immobilisation, les frais et le risque. Pour comparer les mécanismes disponibles, nous présentons nos solutions d’épargne fiscale avec l’épargne-pension selon les critères qui comptent pour votre situation.
L’expression épargne fiscalement avantageuse recouvre plusieurs formules, avec des publics et des règles distincts. Le bon choix dépend de votre statut professionnel, de votre situation fiscale et du capital que vous souhaitez conserver disponible. Il faut également examiner le rendement après frais et les conditions applicables au moment du versement et de la sortie.
Que signifie une épargne fiscalement avantageuse ?
Une formule d’épargne fiscalement avantageuse associe un objectif de constitution de capital à un régime fiscal prévu pour certains versements. L’avantage fiscal peut améliorer l’intérêt du dispositif, mais il ne constitue ni un rendement financier ni une garantie de capital.
Les principales solutions liées à la retraite en Belgique comprennent l’épargne-pension, l’épargne à long terme, la PLCI et l’EIP. Elles n’ont pas les mêmes conditions d’accès. Certaines s’adressent aux particuliers, tandis que d’autres dépendent d’une activité indépendante ou d’une société.
Il est donc utile de séparer trois questions : avez-vous droit à l’avantage fiscal, quel risque prenez-vous avec le capital et quand pourrez-vous récupérer l’épargne ? Cette distinction évite de choisir une formule uniquement parce qu’elle procure une réduction d’impôt au moment du versement.
Quel dispositif correspond à votre statut ?
Imaginez deux personnes qui souhaitent compléter leur pension : une salariée et un indépendant. Elles peuvent toutes deux étudier l’épargne-pension, mais le travailleur indépendant dispose aussi de dispositifs conçus pour son activité professionnelle.
| Dispositif | Public concerné | À vérifier |
|---|---|---|
| Épargne-pension | Particuliers, salariés, indépendants et fonctionnaires | Plafond annuel, avantage fiscal et conditions du contrat |
| Épargne à long terme | Particuliers répondant aux conditions applicables | Possibilité de bénéficier de l’avantage fiscal selon votre situation |
| PLCI | Indépendants | Admissibilité, montant des versements et conditions de la formule |
| EIP | Dirigeants d’entreprise, via leur société | Conditions du contrat et capacité de financement de la société |
Les chiffres officiels donnent un repère sur les versements déclarés, mais ils ne disent pas quel contrat convient à chaque personne. Pour l’année de revenus 2023, 2 497 405 contribuables ont demandé la réduction liée à l’épargne-pension ; les versements déclarés totalisaient 2,16 milliards d’euros, soit 864 euros en moyenne par contribuable, selon une réponse du ministre publiée en 2026.
Ces données concernent une année fiscale passée et ne fixent pas les plafonds applicables aux versements de 2026. Si vous hésitez entre deux dispositifs, commencez par confirmer votre admissibilité et les règles en vigueur pour l’année concernée.
Quel avantage fiscal reste réellement intéressant ?
Supposons que vous puissiez verser une somme chaque année. Avant de retenir un montant, vérifiez le plafond applicable, le taux de réduction prévu et les conditions à remplir. Ces paramètres dépendent du dispositif et peuvent changer selon l’année fiscale.
Un montant versé n’équivaut pas automatiquement à une réduction d’impôt du même montant. Votre situation fiscale et le respect des conditions comptent. Il faut aussi examiner la fiscalité à la sortie, afin de comparer l’avantage obtenu aujourd’hui au coût éventuel lors du paiement du capital.
Pour interpréter des chiffres d’épargne-pension, distinguez l’année des versements de l’exercice d’imposition auquel les données se rapportent. Le tableau du SPF Finances présente les versements déclarés par exercice d’imposition. Cette distinction est utile lorsque vous comparez des plafonds, des réductions ou des statistiques publiés à des dates différentes.
Si votre priorité est d’examiner l’impact fiscal des versements, nous détaillons les critères pour réduire ses impôts grâce à l’épargne-pension. L’objectif est de tenir compte de votre situation réelle, plutôt que de viser un plafond sans vérifier votre marge et vos besoins.
Pourquoi le rendement net compte-t-il plus que la réduction ?
Deux contrats peuvent proposer un cadre fiscal similaire, mais présenter des frais, des garanties et des niveaux de risque différents. Le rendement à comparer est celui qui reste après frais et fiscalité, en tenant compte du risque pris et de la durée prévue.
Une assurance de branche 21 peut prévoir un capital protégé et un rendement garanti selon les conditions du contrat. Une assurance de branche 23 est liée à des fonds d’investissement et ne garantit pas le capital. Dans les deux cas, lisez les frais d’entrée et de gestion, les conditions de sortie et les garanties inscrites au contrat.
La FSMA indiquait dans son rapport annuel publié en 2026 que le patrimoine total de l’épargne-pension avait atteint 42 milliards d’euros à la fin de 2024. Elle précisait que cette progression s’expliquait principalement par l’évolution des marchés financiers et par un surplus de souscriptions, dans son rapport annuel de la FSMA. La valeur totale du secteur ne permet donc pas, à elle seule, de déduire le rendement d’un contrat individuel.
Demandez une projection qui distingue les versements, les frais, le rendement envisagé et la fiscalité à la sortie. Si les résultats reposent sur des hypothèses de rendement, vérifiez-les séparément des garanties contractuelles.
Comment choisir sans fragiliser votre budget ?
Avant de signer, vérifiez que les versements restent compatibles avec vos dépenses courantes et votre épargne de précaution. À Bruxelles, comme ailleurs, immobiliser une somme trop importante peut vous obliger à interrompre les versements ou à récupérer le capital dans des conditions défavorables.
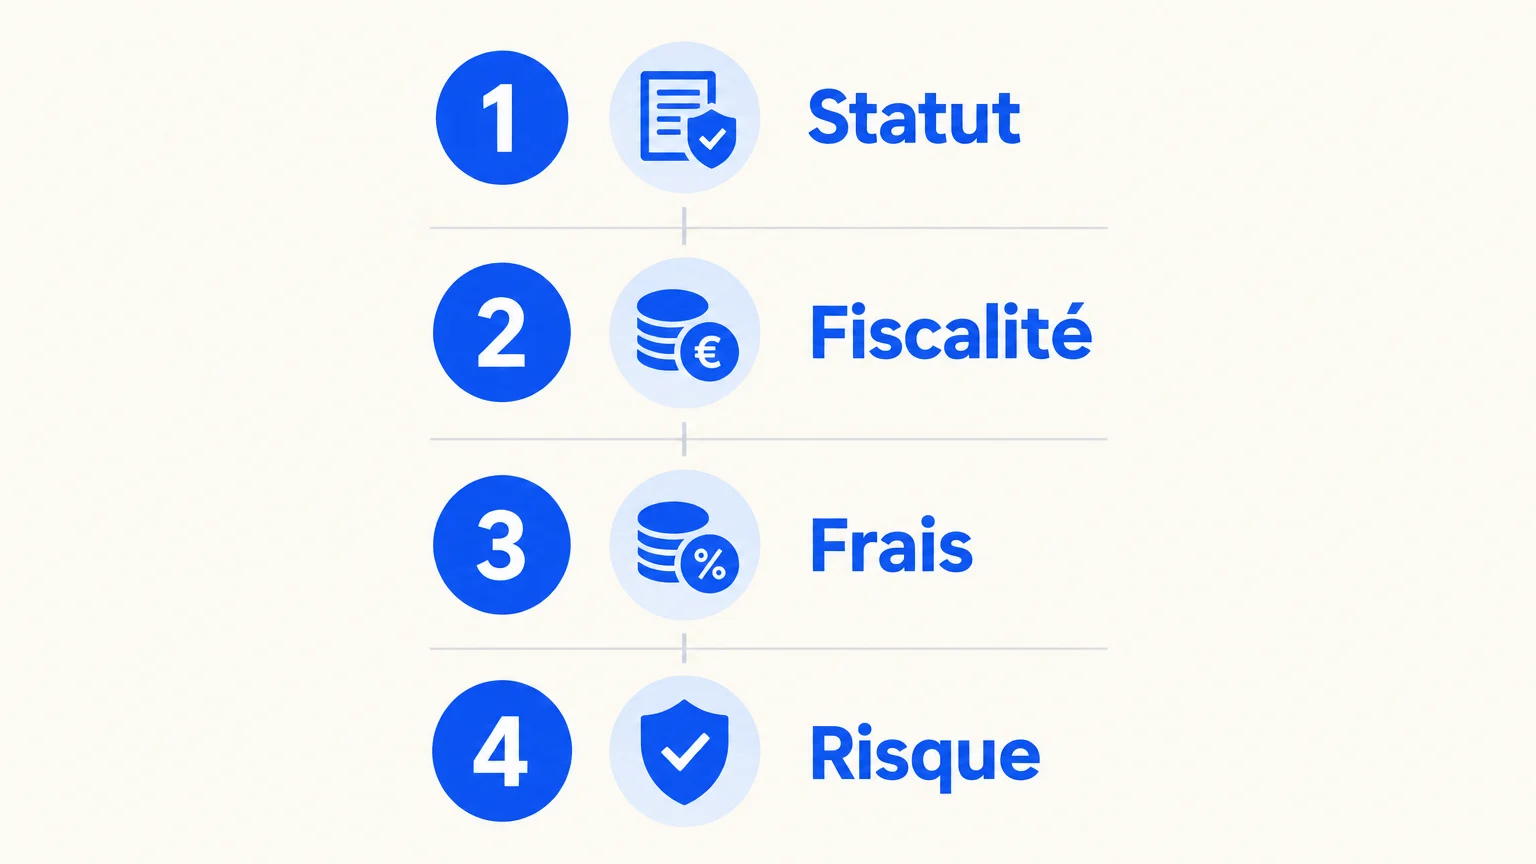
Un examen pratique peut suivre cet ordre : confirmez votre statut et l’accès au dispositif, estimez l’avantage fiscal réellement applicable, comparez les frais et les garanties, puis vérifiez la disponibilité de l’argent. Fixez ensuite un montant annuel soutenable, sans emprunter pour alimenter le contrat.
Commencer tôt peut donner davantage de temps à l’épargne pour se constituer, mais ne garantit ni un rendement déterminé ni un avantage fiscal identique chaque année. Pour examiner cet horizon et les versements adaptés à vos moyens, consultez nos conseils pour commencer tôt son épargne-pension pour payer moins d’impôts.
Nous comparons les solutions proposées par des compagnies belges et analysons gratuitement votre situation. Cet échange permet de mettre en regard votre âge, vos objectifs, votre budget et votre profil de risque, sans confondre le bénéfice fiscal avec la performance du placement.
Retenir une formule adaptée à votre situation
Une épargne fiscalement avantageuse se choisit en fonction de votre statut, de votre capacité de versement et de votre horizon de retraite. Comparez l’avantage fiscal avec les frais, le risque, les garanties et les conditions de sortie. À Bruxelles, comme partout en Belgique, vérifiez les règles de l’année concernée avant de vous engager et gardez une réserve disponible pour les imprévus.
Préparez votre pension avec un conseil personnalisé
Choisir entre plusieurs dispositifs demande de mettre en regard la fiscalité, le contrat et votre capacité à épargner dans la durée. Notre bureau indépendant vous accompagne dans cette analyse et compare des solutions proposées par des compagnies belges.
Nous analysons gratuitement votre situation et vous aidons à examiner les options adaptées à votre profil. Notre rémunération de courtage provient des commissions versées par les compagnies et incluses dans la prime. Pour discuter de votre projet et découvrir l’épargne-pension, contactez notre équipe.
Questions fréquemment posées
Quelle différence entre épargne-pension et épargne à long terme ?
Ce sont deux dispositifs distincts, avec des conditions fiscales et contractuelles propres. Vérifiez votre admissibilité et votre situation fiscale avant de choisir.
La PLCI est-elle accessible à tous les travailleurs ?
Non, la PLCI est destinée aux indépendants. Les conditions et les versements doivent être examinés selon votre situation professionnelle.
Un avantage fiscal garantit-il un bon rendement ?
Non, l’avantage fiscal ne garantit ni le rendement ni le capital. Comparez également les frais, le risque et la fiscalité à la sortie.
Quels frais faut-il comparer ?
Examinez les frais d’entrée, de gestion et les frais éventuels liés à la sortie. Vérifiez aussi les garanties prévues par le contrat et les conditions de récupération du capital.
Un courtier peut-il m’aider à comparer les solutions ?
Oui, nous analysons gratuitement votre situation et comparons des produits d’épargne proposés par des compagnies belges. Le choix tient compte de votre profil, de votre budget et de vos objectifs de retraite.