Résumé : Pour trouver un courtier indépendant à Bruxelles, vérifiez son inscription au registre de la FSMA, les compagnies qu’il peut solliciter et le détail des garanties, franchises et exclusions. Demandez des offres établies sur le même profil de conducteur. Comparez aussi la rémunération et l’accompagnement en cas de sinistre, pas seulement le montant de la prime.
Votre prime semble élevée, mais les garanties sont-elles comparables ? À Bruxelles, le bon point de départ est un bureau qui explique les protections étudiées et reste joignable après la souscription. Pour examiner le rôle du courtage dans votre budget, consultez aussi notre réponse à la question Un courtier à Bruxelles peut-il réduire le coût de mon assurance auto ?
En Belgique, la responsabilité civile auto est obligatoire. Pour les voitures particulières, la prime nette moyenne de RC auto s’élevait à 320 euros hors taxes en 2024, selon les chiffres d’Assuralia publiés en janvier 2026. Ce repère national ne remplace pas un devis adapté à votre véhicule, à votre usage et à votre profil de conducteur.
Où chercher un courtier indépendant à Bruxelles ?
Commencez par vérifier que le bureau accompagne effectivement les automobilistes de votre commune et précise comment le contacter. Une adresse proche peut faciliter les échanges, mais la disponibilité à distance, le suivi du contrat et l’aide en cas de sinistre comptent aussi.
Avant de transmettre vos données, vérifiez l’inscription du professionnel dans le registre des intermédiaires d’assurances de la FSMA. La liste est actualisée chaque semaine et permet de contrôler le statut du bureau ou du courtier. La page de la FSMA consacrée aux intermédiaires indique où consulter ce registre.
Que signifie réellement l’indépendance du courtier ?
Un courtier indépendant compare des contrats de plusieurs compagnies avec lesquelles il travaille. Cela ne signifie pas automatiquement qu’il consulte toutes les offres du marché. Demandez plutôt quelles compagnies peuvent être sollicitées pour votre dossier et comment les garanties proposées seront présentées.
Pour obtenir une comparaison utile, vérifiez que chaque proposition repose sur les mêmes informations : conducteur, véhicule, usage, lieu de stationnement et protections souhaitées. Nous expliquons les questions à poser dans notre article Comment vérifier qu’un courtier compare plusieurs assureurs à Bruxelles.
Notre bureau familial, implanté à Woluwe-Saint-Lambert, accompagne des particuliers dans la région bruxelloise. Nous comparons les garanties de plusieurs compagnies et adaptons l’analyse à votre véhicule et à votre situation. Pour en savoir plus sur cette démarche, consultez notre présentation du courtage indépendant à Bruxelles.
Quelles garanties comparer à profil égal ?
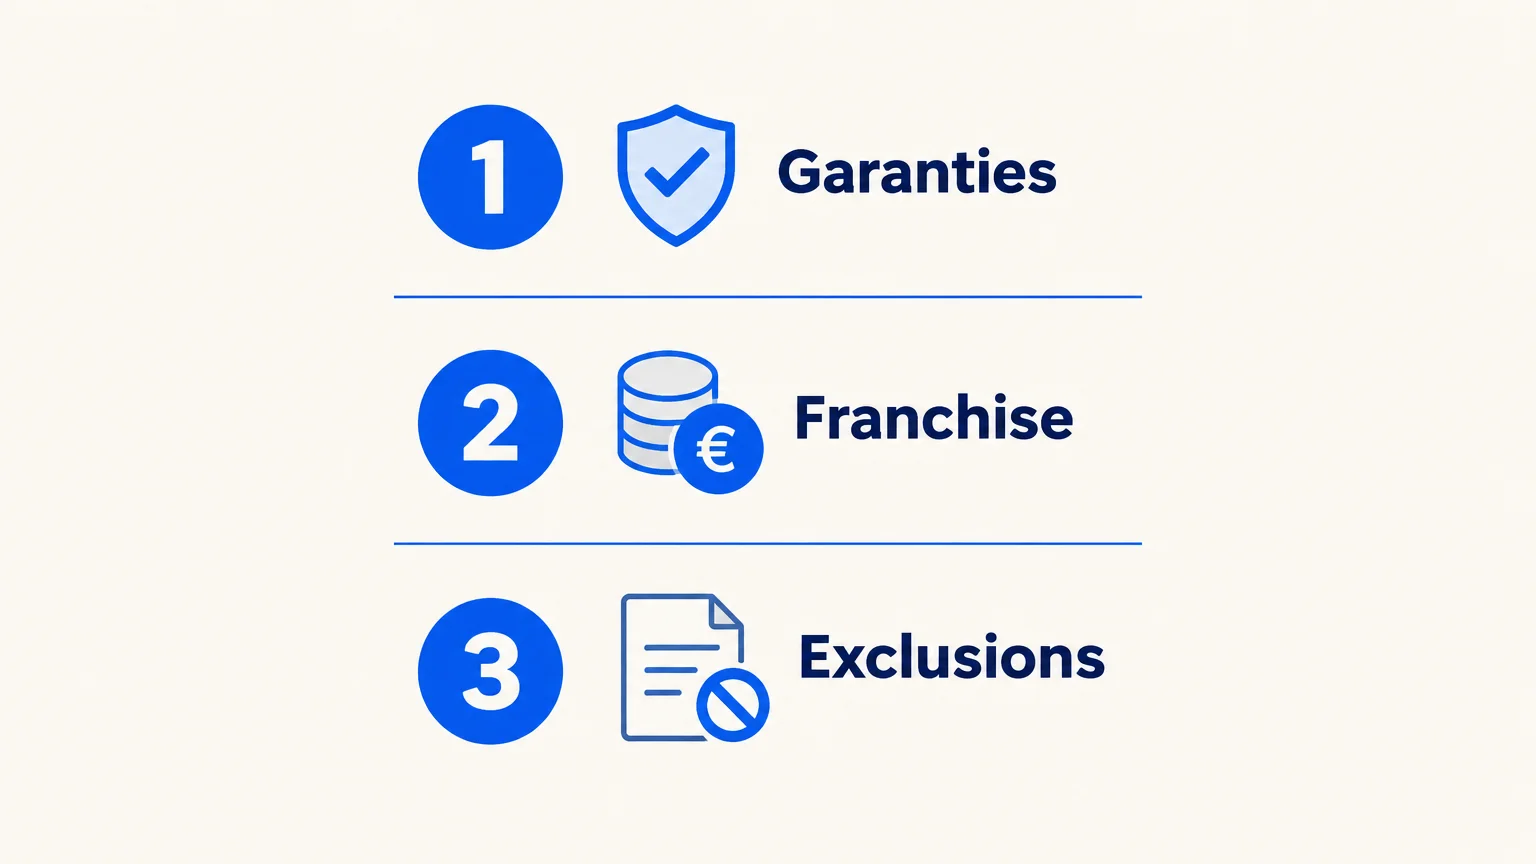
Imaginez deux devis affichant une prime annuelle proche. L’un inclut une assistance ou une protection complémentaire, tandis que l’autre prévoit une franchise différente. Pour savoir lequel correspond à vos besoins, examinez la couverture poste par poste.
-
Responsabilité civile : vérifiez les dommages causés à des tiers que le contrat couvre.
-
Omnium et options : comparez les protections prévues pour les dommages à votre propre véhicule et les services complémentaires.
-
Franchise et exclusions : repérez ce qui reste à votre charge et les situations non couvertes.
-
Services pratiques : vérifiez les conditions d’assistance, de dépannage ou de véhicule de remplacement, si ces éléments sont importants pour vous.
Demandez une explication concrète de chaque différence. Une garantie qui semble similaire peut être assortie de conditions distinctes. Vous pourrez ainsi comparer le niveau de protection au lieu de vous arrêter au prix affiché.
Pourquoi lire les franchises et les exclusions ?
Deux propositions peuvent couvrir un même type de dommage tout en prévoyant une franchise ou des conditions différentes. Demandez ce qui se passe, par exemple, si vous déclarez un sinistre après un accrochage ou si votre véhicule est immobilisé. La réponse doit préciser la prise en charge et les éventuels frais restant à votre charge.
Vérifiez également les limites, les délais et les pièces justificatives éventuellement demandées. Conservez les propositions et les explications reçues : vous pourrez les relire avant de signer et retrouver plus facilement les éléments utiles si vous devez déclarer un sinistre.
Quel accompagnement attendre après un sinistre ?
Après une collision, il faut comprendre les démarches, transmettre les documents et suivre le dossier. Demandez dès le départ si votre interlocuteur vous aide pour la déclaration, les échanges avec la compagnie et, si une expertise est organisée, les étapes qui la concernent.
Nous accompagnons nos clients dans la déclaration et le suivi des sinistres. Les contrats et documents peuvent aussi être consultés en ligne via l’espace client sécurisé MyBroker.
Comment interpréter un tarif local ?
Un chiffre national ne permet pas de prédire le montant de votre assurance dans votre commune. Une réponse parlementaire publiée en 2026 reprend les données de 2024, soit 6 919 186 contrats RC auto et 4 161 173 contrats omnium. Elle précise que ces données ne sont pas ventilées par province ou par commune. Pour cette raison, comparez des devis établis à partir de votre situation réelle plutôt que d’extrapoler une moyenne nationale.
Demandez plusieurs propositions correspondant au même conducteur et au même véhicule, puis vérifiez garanties, franchises, exclusions et services associés. Vous pouvez aussi consulter notre page consacrée aux critères pour comparer les assurances auto à Bruxelles.
Qui rémunère le courtier et quels frais prévoir ?
Avant de signer, demandez comment le courtier est rémunéré et si des frais distincts s’ajoutent à la prime. Chez nous, l’analyse de votre situation et les conseils sont gratuits. La rémunération du courtage provient des commissions versées par les compagnies et incluses dans la prime, sans frais supplémentaires pour le client.
Pour comprendre le coût total, comparez le montant de la prime et les conditions du contrat, mais aussi les services compris dans l’accompagnement. Une offre moins chère ne répond pas forcément au même besoin si ses garanties ou ses franchises diffèrent.
Les repères pour faire votre choix
Pour choisir un courtier indépendant en assurance auto, vérifiez son inscription à la FSMA, demandez quelles compagnies il peut solliciter et comparez des devis établis sur le même profil. Lisez attentivement garanties, franchises, exclusions et modalités de suivi après un sinistre. À Bruxelles, ces éléments vous aideront à choisir une couverture cohérente avec votre véhicule, votre usage et votre budget.
Échangeons sur votre assurance auto
Si vous souhaitez revoir votre contrat, préparez les informations de votre véhicule, vos données de conducteur et votre police actuelle. Nous pourrons examiner votre usage, les garanties recherchées et les points qui justifient une comparaison.
Chez nous, l’analyse de votre situation et les conseils sont gratuits. Notre bureau familial compare les garanties de plusieurs compagnies et vous accompagne en cas de sinistre, de la déclaration au suivi du dossier et à l’expertise. La rémunération provient des compagnies et est incluse dans la prime, sans frais supplémentaires pour vous. Pour échanger avec notre équipe, Découvrir nos solutions d’assurance auto.
Questions fréquemment posées
Comment vérifier qu’un courtier est inscrit à la FSMA ?
Consultez le registre des intermédiaires d’assurances sur le site de la FSMA. Recherchez le nom ou le numéro d’entreprise du professionnel pour vérifier son inscription.
Quelles informations préparer pour comparer des devis auto ?
Préparez les informations sur le véhicule, son usage, le conducteur et le contrat actuel. Signalez aussi les garanties que vous souhaitez comparer afin que les propositions reposent sur des critères cohérents.
La responsabilité civile couvre-t-elle les dommages à mon véhicule ?
La RC auto couvre les dommages causés à des tiers, selon les conditions du contrat. Pour les dommages à votre propre véhicule, vérifiez les protections complémentaires et leurs limites.
Comment le courtier est-il rémunéré ?
Chez nous, l’analyse et les conseils sont gratuits. Notre rémunération provient des commissions versées par les compagnies et incluses dans la prime, sans frais supplémentaires pour le client.
Un courtier accompagne-t-il le client après un sinistre ?
Les modalités dépendent du service proposé par le bureau. Chez nous, nous aidons à la déclaration et au suivi du dossier, et sommes présents lors des expertises.