Résumé : Pour l’épargne-pension en 2026, vous pouvez choisir entre un plafond de 1 050 euros avec une réduction d’impôt de 30 % et un plafond de 1 350 euros avec une réduction de 25 %. Le bon choix dépend aussi des frais, du risque, de la durée prévue et de votre budget. Vérifiez ces éléments avant de souscrire.
En 2026, verser davantage ne signifie pas toujours obtenir une réduction d’impôt plus élevée. Pour choisir une formule sans négliger votre budget, commencez par commencer l’épargne-pension tôt, puis examinez les conditions du contrat et votre horizon avant la retraite. À Bruxelles, cet arbitrage compte autant pour les salariés que pour les indépendants et les fonctionnaires.
Pour les versements de l’année 2026, deux plafonds fiscaux sont prévus : 1 050 euros avec une réduction de 30 %, ou 1 350 euros avec une réduction de 25 % sur la somme versée. Le deuxième choix ne devient plus avantageux en réduction d’impôt qu’au-delà de 1 260 euros de versement. Ces règles et leur fonctionnement sont résumés par Wikifin, le portail d’éducation financière.
Quel plafond choisir pour l’épargne-pension en 2026 ?
Imaginez que vous puissiez épargner 1 100 euros cette année. Avec le régime majoré, la réduction de 25 % porte sur l’ensemble de cette somme, soit 275 euros. En versant 1 050 euros au plafond de base, la réduction atteint 315 euros. Dépasser le premier plafond n’est donc pas automatiquement le choix le plus intéressant fiscalement.
Le plafond de base donne droit à une réduction maximale de 315 euros. Avec le plafond majoré, verser 1 350 euros correspond à une réduction maximale de 337,50 euros. L’écart entre ces montants reste modeste : choisissez le plafond supérieur si vous souhaitez épargner davantage pour votre pension et pouvez consacrer ce montant à un placement de long terme.
Entre 1 050 et 1 260 euros, la réduction obtenue avec le régime majoré reste inférieure à celle de 315 euros associée au versement de 1 050 euros. Au-delà de 1 260 euros, elle dépasse ce montant. Avant d’opter pour le plafond supérieur, vérifiez aussi auprès de votre établissement que votre choix a bien été enregistré.
Votre décision ne se résume pas à rechercher le montant maximal de réduction. Elle doit tenir compte de votre capacité d’épargne, de vos autres dépenses déductibles et de votre besoin de garder une réserve disponible. Pour étudier les pistes visant à réduire ses impôts grâce à l’épargne-pension, comparez l’économie fiscale avec le coût total et la durée d’immobilisation de votre épargne.
Fonds ou assurance : quel risque acceptez-vous ?
La différence tient d’abord à la manière dont l’épargne est investie et aux garanties éventuelles du contrat. Un fonds d’épargne-pension est un fonds de placement. Une assurance épargne-pension est un contrat d’assurance-vie, dont les conditions dépendent notamment de la branche et du produit choisi.
Ne choisissez pas uniquement sur le nom de la formule. Pour un fonds, examinez sa stratégie, son niveau de risque et les fluctuations possibles de sa valeur. Pour une assurance, lisez les conditions relatives au rendement, à une éventuelle garantie du capital et aux frais applicables. Les caractéristiques exactes figurent dans les documents d’information du produit.
La documentation de la FSMA rappelle que l’épargne du troisième pilier peut prendre la forme d’un fonds auprès d’une banque ou d’une assurance auprès d’une entreprise d’assurances. Ces formules ne répondent pas nécessairement aux mêmes préférences : comparez le risque que vous acceptez avec la durée pendant laquelle vous pouvez laisser l’argent investi.
Un horizon long laisse davantage de temps pour constituer un capital, mais ne supprime pas le risque de placement. Si une baisse temporaire vous conduirait à vendre dans la précipitation, privilégiez une solution dont le fonctionnement et le niveau de risque vous semblent compréhensibles. Vérifiez également les possibilités et les coûts d’un transfert avant de vous engager.
Quels frais et quelle durée faut-il examiner ?
Avant de signer, relevez chaque frais indiqué dans les documents : frais d’entrée sur les versements, frais de gestion récurrents et frais éventuels en cas de transfert ou de sortie. Demandez comment ils sont calculés et à quel moment ils s’appliquent. Même lorsqu’ils paraissent faibles, des coûts répétés réduisent le montant qui reste investi.
Le sujet a aussi été soulevé à la Chambre des représentants le 13 janvier 2026, dans une intervention faisant référence à des travaux de la FSMA sur le poids des frais dans le rendement net. Le compte rendu parlementaire rappelle l’intérêt de comparer les coûts plutôt que de s’arrêter au seul avantage fiscal.
Établissez ensuite un budget annuel réaliste. Si vous n’êtes pas certain de pouvoir maintenir des versements élevés, mieux vaut choisir un montant supportable que de fragiliser votre épargne de précaution. Comparez les conditions contractuelles avant de mettre en place des versements réguliers, et vérifiez les conséquences d’une interruption.
Comment adapter la formule à votre situation ?
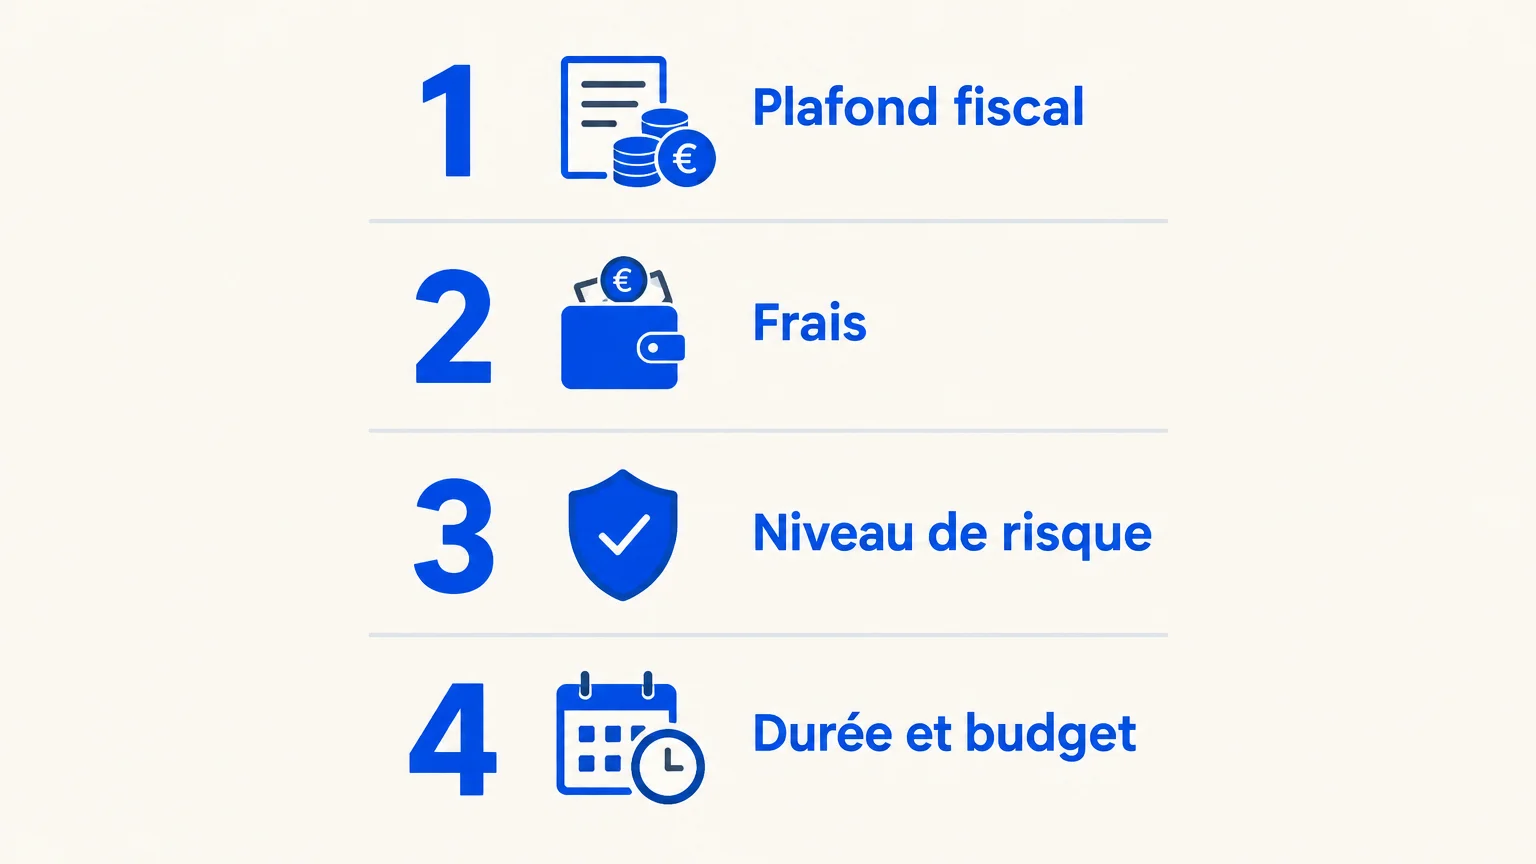
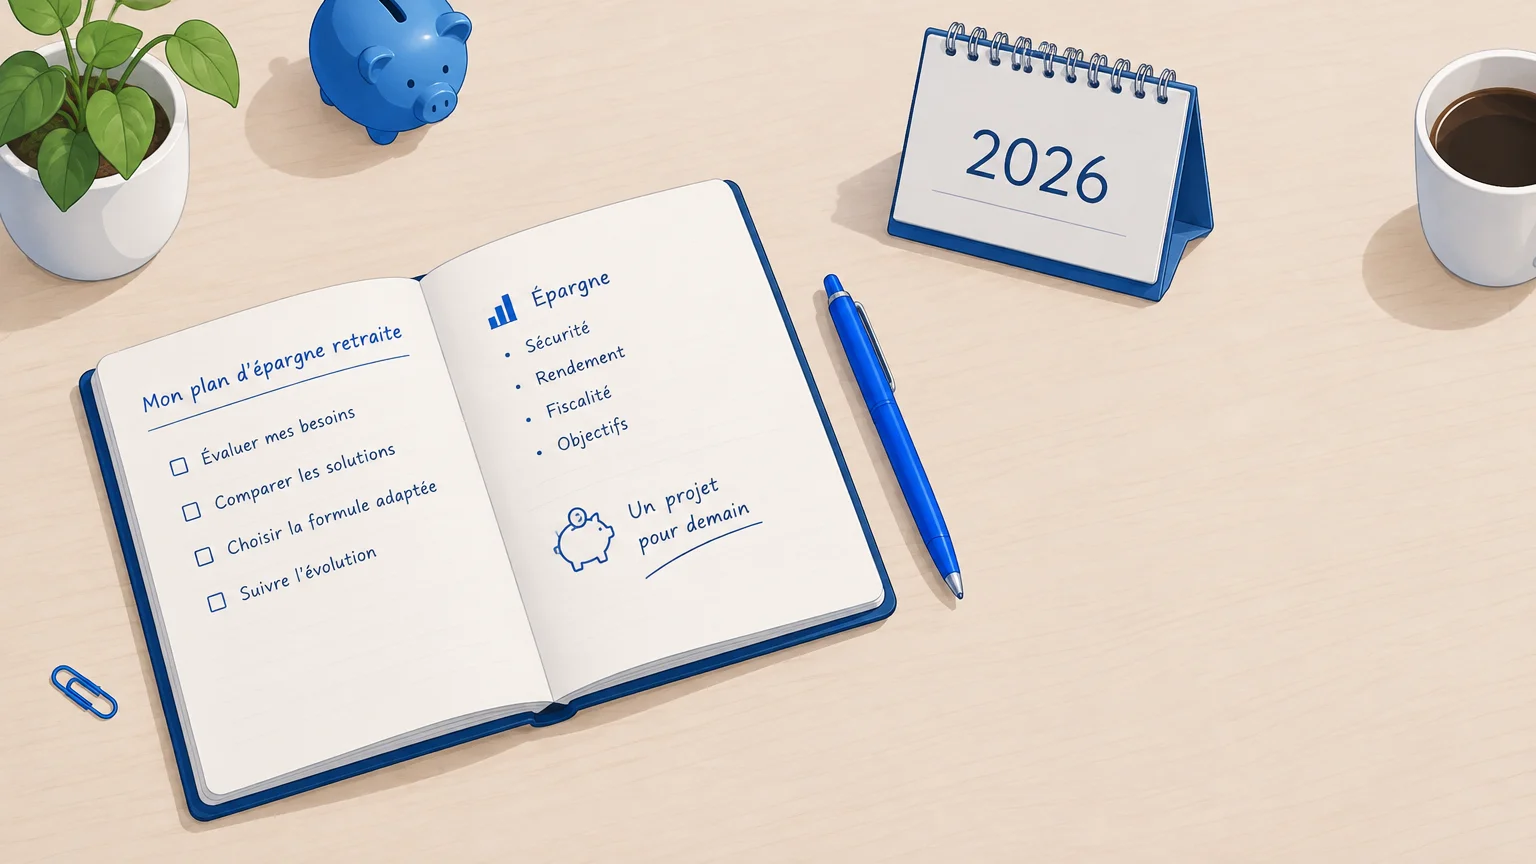
Commencez par répondre à quatre questions : quel montant pouvez-vous verser sans déséquilibrer votre budget, quelle réduction d’impôt visez-vous, quel risque acceptez-vous et quand aurez-vous besoin de ce capital ? Cette liste permet de comparer les produits sur des critères concrets plutôt que sur leur seul argument fiscal.
- Plafond fiscal : retenez le régime cohérent avec le montant que vous comptez réellement verser.
- Frais du contrat : comparez les frais d’entrée, de gestion et de transfert.
- Risque et garantie : vérifiez les pertes possibles et les garanties écrites dans les documents.
- Durée et budget : assurez-vous que le versement reste compatible avec vos dépenses et votre horizon.
À Bruxelles, notre bureau familial indépendant accompagne les particuliers dans la comparaison de solutions d’épargne proposées par des compagnies belges. Notre expérience de plus de 40 ans et notre analyse des besoins, de l’âge, des objectifs et du budget permettent de discuter des options adaptées à votre profil, sans présenter un rendement comme garanti.
Nous pouvons aussi examiner avec vous les solutions d’épargne fiscale et d’épargne-pension. L’analyse de votre situation et les conseils sont gratuits. Notre rémunération de courtage provient des commissions versées par les compagnies et incluses dans la prime.
Choisir avec méthode à Bruxelles
En 2026, le plafond fiscal est un point de départ, pas le seul critère de décision. Comparez le montant que vous pouvez verser, les frais, le risque et la durée prévue, puis vérifiez les conditions du produit avant de souscrire. Une épargne-pension adaptée à votre profil s’inscrit dans un budget tenable et une stratégie que vous comprenez.
Préparez votre épargne pour la retraite
Entre plafond fiscal, frais et niveau de risque, le choix d’une formule mérite d’être relié à votre situation personnelle. À Bruxelles, nous analysons gratuitement vos objectifs, votre âge, votre budget et votre profil afin de comparer les solutions d’épargne proposées par nos compagnies partenaires.
Nous vous aidons à examiner les caractéristiques des produits et leurs conditions, sans confondre avantage fiscal et rendement futur. Notre accompagnement est rémunéré par les commissions des compagnies, incluses dans la prime. Pour échanger avec notre équipe et découvrir l’épargne-pension, prenez contact avec nous.
Questions fréquemment posées
Dois-je verser le montant maximal chaque année ?
Non, choisissez un versement compatible avec votre budget et vos autres priorités financières. La régularité compte moins que le maintien d’une réserve suffisante pour les dépenses imprévues.
Quelle est la différence entre un fonds et une assurance épargne-pension ?
Le fonds investit dans des actifs financiers, tandis que l’assurance est un contrat d’assurance-vie. La stratégie, les garanties et les frais dépendent du produit précis.
Le principal avantage est-il la réduction d’impôt ?
La réduction d’impôt constitue un avantage, mais elle ne suffit pas à évaluer une formule. Examinez aussi les frais, le risque, la durée et les conditions de sortie.
Comment comparer les frais d’un contrat ?
Consultez les documents d’information et relevez séparément les frais d’entrée, de gestion et de transfert. Vérifiez leur mode de calcul et leur application avant de signer.
Qui peut m’aider à examiner les solutions disponibles ?
Nous analysons gratuitement votre situation et comparons des solutions d’épargne-pension proposées par des compagnies belges. Le conseil tient compte de votre profil, de votre âge, de vos objectifs et de votre budget.