Résumé : En Belgique, une assurance RC professionnelle n’est pas obligatoire pour tous les indépendants : cela dépend du métier et du secteur. Elle concerne les conséquences de certaines fautes professionnelles, tandis que d’autres dommages relèvent d’une garantie distincte. Avant de souscrire, vérifiez les activités couvertes, les plafonds, les franchises, les exclusions et la période de couverture.
Que peut coûter une erreur de conseil si un client demande réparation ? En Belgique, le statut d’indépendant ne rend pas automatiquement la RC professionnelle obligatoire, mais certains métiers l’exigent. Pour examiner les garanties adaptées à votre situation, notre accompagnement comme courtier en assurance RC professionnelle commence par l’activité réellement exercée, et non par une formule standard.
La recherche « assurance rc professionnelle auto entrepreneur » concerne aussi les indépendants belges qui souhaitent protéger leur activité. À Bruxelles comme ailleurs, l’essentiel est de distinguer la responsabilité liée à une prestation professionnelle des dommages causés pendant l’exploitation. Le contrat doit correspondre à vos missions, à vos clients et aux risques concrets de votre travail.
L’assurance est-elle obligatoire pour tout indépendant ?
Non, l’obligation dépend de l’activité exercée. Le SPF Economie cite notamment les architectes, les comptables, les conseillers fiscaux et les professionnels de la santé parmi les métiers pour lesquels une assurance responsabilité professionnelle est obligatoire. Les règles ne sont donc pas identiques d’un secteur à l’autre.
Commencez par vérifier les exigences propres à votre profession, à votre titre et, le cas échéant, à votre organisme professionnel. Le portail Business Belgium explique comment reconnaître une profession réglementée. Ce statut est un point de vérification utile, mais il faut aussi consulter les obligations d’assurance propres au métier.
Si votre activité n’est pas soumise à une obligation spécifique, une couverture reste à évaluer selon les conséquences possibles d’une erreur. Un consultant qui remet un avis erroné, par exemple, ne fait pas face au même type de réclamation qu’un prestataire dont le travail endommage un bien chez un client.
Une faute professionnelle et un dommage d’exploitation ne sont pas identiques
Imaginez qu’un client vous reproche une erreur dans une recommandation ou un livrable. La RC professionnelle vise les conséquences de fautes liées à vos prestations, dans les limites et conditions du contrat. Elle ne signifie pas que tous les dommages survenant pendant votre activité sont automatiquement couverts.
Un visiteur qui se blesse dans votre espace de travail ou un objet appartenant à un client que vous endommagez peut relever d’une responsabilité d’exploitation. Selon les contrats, plusieurs garanties peuvent être proposées séparément ou réunies. Lisez les définitions et les exclusions plutôt que de vous fier au seul intitulé de la police.
Pour comprendre les garanties de RC professionnelle proposées dans notre accompagnement, consultez notre page dédiée à l’assurance RC professionnelle. Elle complète l’analyse de votre besoin, sans remplacer la vérification des conditions précises du contrat envisagé.
Décrivez chaque mission avant de demander une offre
Une assurance pertinente commence par une description exacte de ce que vous faites. Indiquez vos prestations, les secteurs de vos clients, les conseils ou livrables que vous fournissez, ainsi que les tâches que vous confiez à un sous-traitant. Une activité secondaire ou une nouvelle mission mérite aussi d’être signalée.
Cette étape aide à vérifier que l’activité déclarée correspond bien à vos pratiques. Un consultant qui réalise aussi des formations, par exemple, doit vérifier si ces deux types de prestations figurent au contrat. De même, un indépendant qui intervient chez ses clients doit examiner si les risques sur place sont couverts par une garantie distincte.
Conservez les contrats de mission, les descriptions de services et les échanges qui précisent votre rôle. Ces éléments permettent de formuler une demande de couverture plus claire et de vérifier, en cas de réclamation, quelle prestation est concernée.
Les plafonds, exclusions et périodes de couverture changent la protection
Deux contrats portant un intitulé similaire peuvent différer sur les limites d’indemnisation et les situations exclues. Examinez le plafond de garantie, la franchise restant à votre charge, les exclusions et les frais de défense prévus. Vérifiez également si le plafond s’applique par sinistre ou pour l’ensemble d’une période, selon les termes du contrat.
Dans la construction, certaines obligations sont définies par des textes propres au secteur. La loi belge du 9 mai 2019 encadre l’assurance obligatoire de la responsabilité civile professionnelle de plusieurs prestataires intellectuels liés aux travaux immobiliers. Le texte légal de 2019 précise les professions visées et le champ concerné.
Pour les architectes, le guide 2025 de l’Ordre récapitule les règles d’assurance applicables à la profession. Si vous exercez dans ce domaine, comparez vos missions réelles avec les obligations sectorielles, puis vérifiez les garanties et exclusions du contrat. Nous détaillons aussi notre accompagnement en assurance RC professionnelle pour architecte.
Enfin, contrôlez la couverture territoriale et la période couverte. Si vous travaillez pour des clients établis dans plusieurs pays ou si vous cessez une activité, demandez quelles règles s’appliquent aux réclamations liées à des missions antérieures. Une réponse claire à ces questions compte autant que le montant de la prime.
Comment comparer les contrats avant de souscrire ?
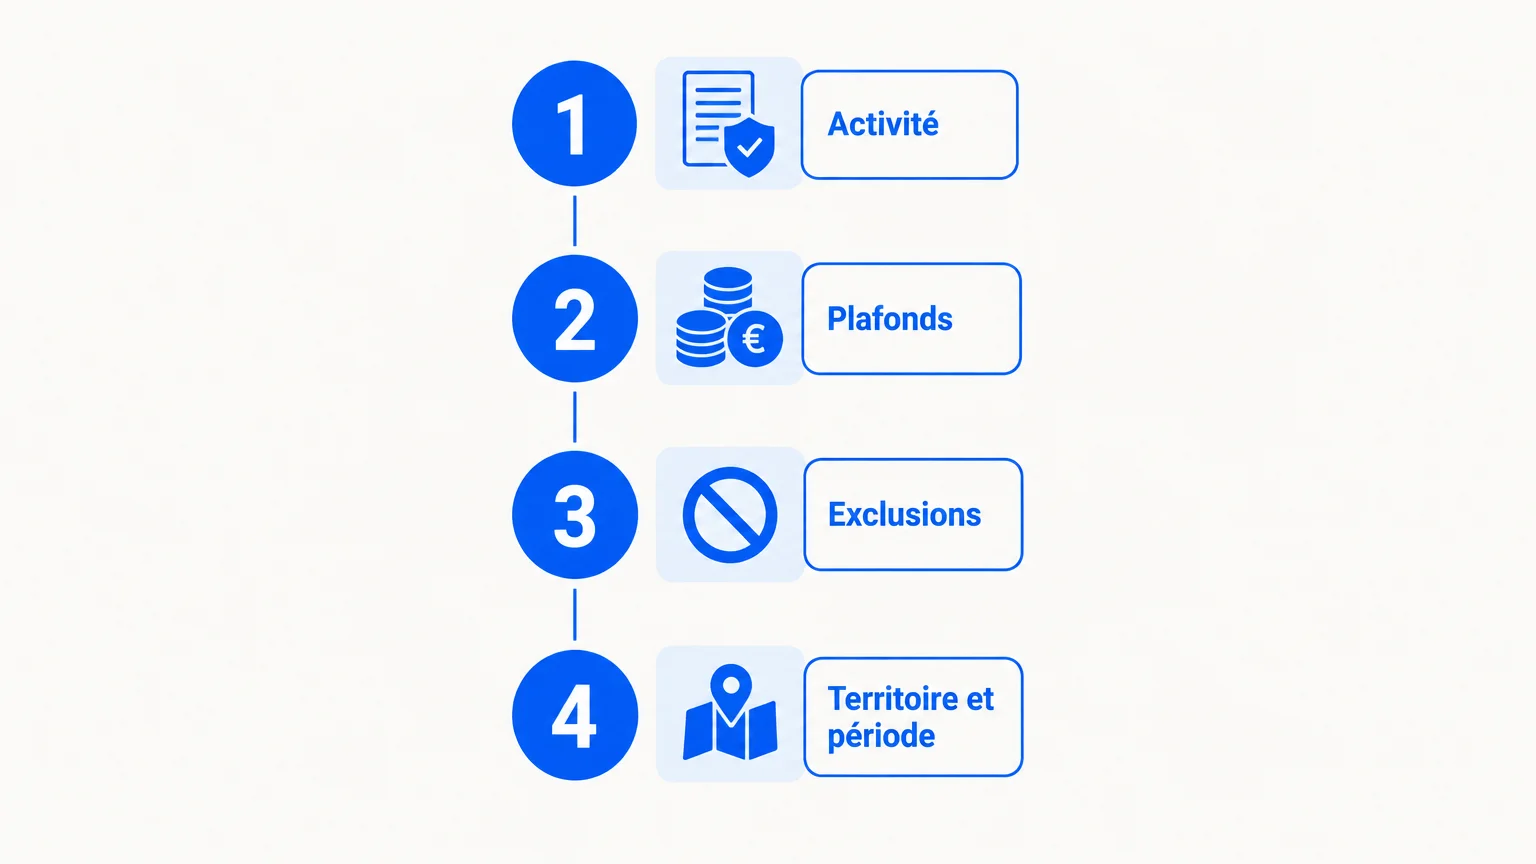
Avant de choisir, comparez les contrats sur les mêmes critères, à partir d’une description identique de votre activité. Notez les prestations assurées, les plafonds, les franchises, les exclusions, le territoire couvert et les règles applicables aux réclamations. Cela rend les différences plus visibles qu’une comparaison limitée au prix.
- Activité déclarée : vérifiez que chaque mission importante est décrite et assurée.
- Plafond de garantie : demandez quelle limite s’applique à un sinistre et à une période d’assurance.
- Exclusions contractuelles : repérez les fautes, prestations ou dommages qui restent hors couverture.
- Territoire et période : confirmez où la garantie joue et comment elle traite les réclamations après la fin d’une mission.
Relisez aussi les conditions de renouvellement et les démarches à effectuer en cas de changement d’activité. Pour examiner la RC professionnelle avec les autres risques liés à votre statut, nous présentons également nos assurances pour indépendants et sociétés.
Un courtier peut vous aider à mettre en regard les garanties de plusieurs compagnies et à clarifier les différences contractuelles. Chez nous, l’analyse et les conseils sont gratuits ; la rémunération provient des commissions versées par les compagnies et incluses dans la prime, sans frais supplémentaires pour le client.
À retenir pour votre activité à Bruxelles
Pour choisir une assurance RC professionnelle adaptée, partez des obligations propres à votre métier et décrivez précisément vos missions. Vérifiez ensuite les plafonds, franchises, exclusions et périodes couvertes, sans confondre faute professionnelle et dommage d’exploitation. À Bruxelles comme ailleurs en Belgique, ces contrôles vous aident à demander une couverture cohérente avec votre activité réelle.
Faites le point sur votre responsabilité professionnelle
Le bon contrat dépend de vos prestations, de votre secteur et des conséquences financières d’une réclamation. Si vous souhaitez clarifier ces éléments avant de souscrire ou revoir vos garanties, nous pouvons examiner votre situation et comparer les couvertures pertinentes.
Notre analyse et nos conseils sont gratuits. Nous sommes rémunérés par les compagnies au moyen d’une commission incluse dans la prime, sans frais supplémentaires pour vous. Pour étudier une assurance RC professionnelle pour indépendant, transmettez-nous les détails de votre activité et de vos missions.
Questions fréquemment posées
La RC professionnelle est-elle obligatoire pour un indépendant en Belgique ?
Pas pour tous les indépendants : l’obligation dépend de la profession et du secteur. Vérifiez les règles propres à votre métier et à votre organisme professionnel.
Quelle différence entre RC professionnelle et RC exploitation ?
La RC professionnelle concerne certaines fautes liées à vos prestations, selon le contrat. La RC exploitation vise d’autres dommages causés à des tiers pendant l’activité, comme un accident dans vos locaux.
Quels éléments dois-je fournir pour demander une offre ?
Décrivez vos services, vos clients, vos missions et les activités secondaires éventuelles. Précisez aussi les changements récents ou prévus afin que les garanties examinées correspondent à votre travail réel.
Quels points comparer au-delà du prix ?
Comparez les activités assurées, les plafonds, les franchises, les exclusions et les territoires couverts. Vérifiez aussi les périodes de couverture et les règles applicables aux réclamations.
Un courtier peut-il m’aider à comparer une assurance RC professionnelle ?
Oui, un courtier peut analyser votre besoin et comparer les garanties de plusieurs compagnies. Nous accompagnons les indépendants dans cette démarche et dans le choix d’une couverture adaptée à leur activité.