Résumé : Pour un prêt de voiture exceptionnel, le conducteur ne doit généralement pas être ajouté au contrat, mais les conditions de votre assurance restent déterminantes. Si la même personne conduit régulièrement, informez l’assureur et vérifiez le statut à déclarer, les franchises et les garanties avant de lui confier le véhicule.
Un prêt ponctuel suffit-il à changer votre contrat auto ? En Belgique, la réponse dépend surtout de la fréquence d’utilisation et des clauses de votre police. Pour examiner les garanties et franchises applicables à votre situation, vous pouvez comparer les assurances auto à Bruxelles avec notre aide.
La question de déclarer un conducteur occasionnel à l’assurance auto se pose notamment lorsqu’un proche emprunte votre voiture, ou lorsqu’un jeune conducteur commence à la conduire plus souvent. Distinguer un prêt exceptionnel d’un usage régulier permet d’éviter les mauvaises surprises en cas de sinistre. Le réflexe utile consiste à vérifier votre contrat et à demander confirmation à l’assureur en cas de doute.
Faut-il déclarer un conducteur occasionnel à l’assurance auto ?
Pour un prêt exceptionnel, il n’est généralement pas nécessaire d’ajouter le conducteur comme personne habituelle au contrat. Une page de la police locale indique qu’un prêt unique ne doit pas nécessairement être signalé, tout en rappelant qu’une franchise peut s’appliquer. Cette indication ne remplace pas la lecture de votre police : ses clauses peuvent prévoir des restrictions ou des conditions particulières.
Avant de prêter votre voiture, consultez les conditions générales et particulières. Vérifiez notamment si le contrat prévoit une clause de conduite exclusive, une franchise spécifique pour certains profils ou des limites concernant le prêt du volant. Si une clause n’est pas claire, demandez à l’assureur de confirmer par écrit ce qui s’applique.
Conducteur occasionnel, secondaire ou principal : quelle différence ?
Imaginez que votre sœur emprunte votre voiture une fois pour faire une course. Elle est alors une conductrice occasionnelle. Si elle la prend chaque semaine, par exemple pour se rendre au travail, son usage devient régulier et vous devriez en parler à votre assureur.
En pratique, le conducteur principal est celui qui utilise le véhicule le plus souvent. Le conducteur secondaire le conduit régulièrement, sans en être l’utilisateur principal. Le conducteur occasionnel, lui, ne prend le volant que de manière ponctuelle. Il n’existe pas de seuil universel de jours ou de trajets qui s’appliquerait à tous les contrats : la fréquence réelle et les définitions de votre assureur comptent.
Quelles garanties s’appliquent en cas d’accident ?
Supposons que l’emprunteur cause un accident responsable. En Belgique, la responsabilité civile automobile couvre les dommages causés aux tiers, mais pas les dégâts à votre propre véhicule. Le portail Belgium.be sur l’assurance auto rappelle cette distinction. Pour savoir si les dégâts à votre voiture sont couverts, vérifiez les garanties souscrites et les exclusions de votre contrat.
Consultez également les conditions relatives à la franchise, en particulier si le conducteur est jeune ou peu expérimenté. La responsabilité civile et la couverture des dégâts à votre voiture répondent à des besoins différents. Pour mieux comprendre les protections possibles, consultez notre page sur les garanties omnium et mini-omnium.
Les blessures du conducteur constituent encore une question distincte. L’assurance conducteur décrite par le SPF Économie est facultative et peut prévoir une indemnisation du conducteur blessé, qu’il soit responsable ou non. Vérifiez si cette garantie figure dans votre contrat et quelles en sont les limites.
Quels changements doivent vous faire contacter l’assureur ?
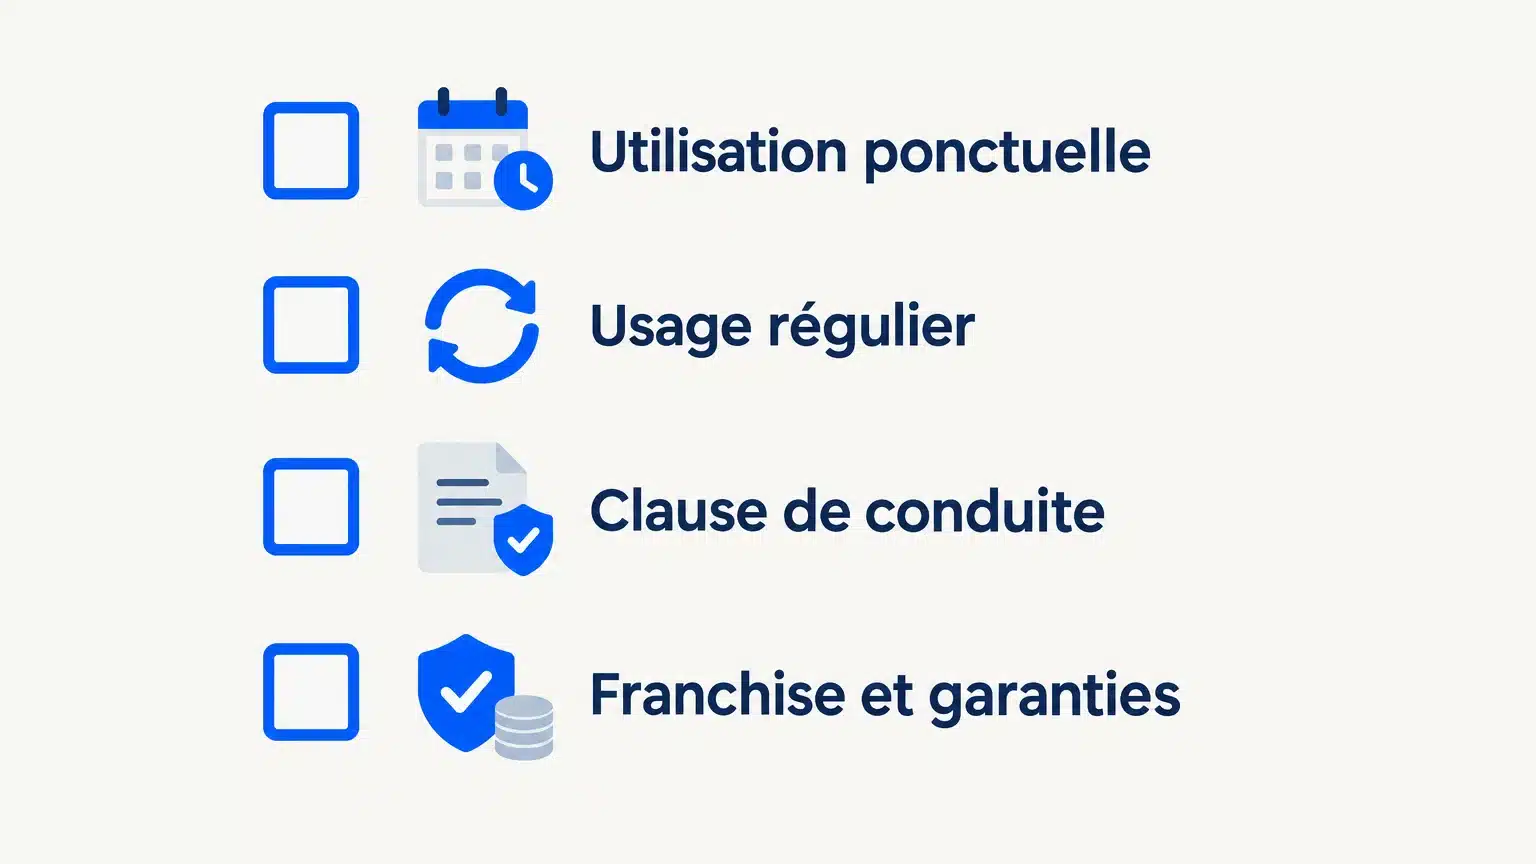
Un changement d’usage est le bon moment pour relire votre contrat. Si un proche conduit désormais la voiture chaque semaine, si un jeune conducteur l’utilise fréquemment ou si vous prêtez le véhicule dans le cadre d’un contrat de voiture de société, ne supposez pas que les règles restent identiques.
La loi belge demande au preneur de communiquer les circonstances connues qu’il peut raisonnablement considérer comme importantes pour l’évaluation du risque. Vous pouvez consulter cette règle à l’article 58 de la loi sur les assurances. En pratique, signalez un changement durable d’utilisation et demandez à l’assureur s’il faut ajouter un conducteur ou adapter le contrat.
Avant de prêter les clés, vérifiez trois points : le permis du conducteur est valide, le contrat autorise le prêt envisagé et la franchise applicable est connue. Si un accident survient, conservez les documents utiles et suivez les consignes de déclaration prévues dans votre police. Notre page explique aussi que faire après un accident de voiture.
Comment vérifier votre situation à Bruxelles ?
Vous prêtez parfois votre voiture à un proche et ne savez pas si son usage est encore occasionnel ? Notez la fréquence des trajets, la durée d’utilisation et le profil du conducteur, puis comparez ces éléments aux clauses de votre contrat. Cette vérification est particulièrement utile si la voiture est partagée entre plusieurs membres du ménage.
À Bruxelles, notre bureau familial et indépendant accompagne les particuliers dans l’analyse de leurs assurances et compare les garanties de plusieurs compagnies belges. Nous pouvons vous aider à clarifier les conditions de votre contrat, sans présumer à l’avance de la réponse de l’assureur ni de l’indemnisation d’un éventuel sinistre.
À retenir avant de prêter votre voiture
Un prêt exceptionnel ne nécessite généralement pas d’ajouter le conducteur au contrat, mais les clauses de votre police restent déterminantes. Dès que l’utilisation devient régulière ou que le risque change, contactez l’assureur et vérifiez le statut à déclarer, les garanties et la franchise. À Bruxelles, comme ailleurs en Belgique, une confirmation écrite aide à éviter toute ambiguïté avant le trajet.
Faites le point sur votre contrat auto
Quand un proche prend régulièrement le volant, une vérification des conducteurs et des garanties permet de savoir si votre contrat correspond encore à l’usage du véhicule. Notre bureau familial et indépendant, installé à Woluwe-Saint-Lambert, accompagne les assurés depuis quatre générations et s’appuie sur cinq gestionnaires pour examiner leurs besoins.
Nous comparons les garanties de plusieurs compagnies et vous aidons à comprendre les conditions applicables à votre situation. L’analyse et les conseils sont gratuits ; notre rémunération provient des compagnies, sous forme d’une commission incluse dans la prime, sans frais supplémentaires pour vous. Pour faire examiner votre dossier, découvrez notre service d’assurance auto et voiture.
Questions fréquemment posées
Dois-je déclarer un proche qui emprunte ma voiture une seule fois ?
En général, un prêt unique ne nécessite pas d’ajouter le conducteur comme utilisateur habituel. Vérifiez néanmoins les clauses de votre contrat, car une franchise ou une restriction peut s’appliquer.
Quand un conducteur occasionnel devient-il conducteur secondaire ?
Lorsqu’il prend le volant de façon régulière, il ne s’agit plus d’un simple prêt ponctuel. Informez votre assureur et demandez quel statut correspond à l’utilisation réelle du véhicule.
La responsabilité civile couvre-t-elle les dégâts à ma voiture ?
Non, la responsabilité civile couvre les dommages causés aux tiers. Les dégâts à votre véhicule dépendent des garanties complémentaires et des conditions de votre contrat.
Une franchise différente peut-elle s’appliquer à un jeune conducteur ?
Oui, certains contrats prévoient des conditions ou franchises particulières selon le profil du conducteur. Vérifiez ce point dans votre police ou demandez une confirmation à l’assureur avant le prêt.
Qui peut m’aider à vérifier les garanties de mon contrat ?
Nous pouvons analyser votre situation et comparer les garanties de plusieurs compagnies belges. Notre bureau accompagne aussi les assurés dans la déclaration et le suivi d’un sinistre, sans garantir un résultat d’indemnisation particulier.