Résumé : La différence tient moins au mot « indépendant » qu’à la portée réelle du contrat et à la qualité de l’accompagnement. Un courtier indépendant compare les garanties de plusieurs compagnies, tandis qu’une police professionnelle doit préciser les litiges couverts, plafonds, exclusions et délais. Les trois situations ci-dessous sont illustratives, pas des témoignages réels.
Un client conteste une facture, un fournisseur manque à ses engagements ou l’administration demande des justificatifs : un litige professionnel mobilise vite du temps et des ressources. Pour comprendre le rôle d’un intermédiaire indépendant, commencez par Pourquoi souscrire une protection juridique professionnelle, puis distinguez le contrat de l’accompagnement qui l’entoure. À Bruxelles, cette question concerne aussi bien les indépendants en personne physique que les dirigeants de société.
« Indépendante » peut qualifier le courtier qui compare plusieurs compagnies, ou désigner une couverture juridique séparée d’autres assurances. Ce ne sont pas les mêmes choses. Le contrat reste celui d’un assureur, et ses garanties dépendent de ses conditions. En Belgique, le libre choix d’un avocat est un droit encadré, que rappelle le SPF Economie. Cela ne signifie pas que tous les frais ou tous les litiges professionnels sont automatiquement pris en charge.
Pourquoi le courtier indépendant change-t-il l’analyse ?
La première différence se joue avant la souscription : il s’agit de mettre en regard les besoins de l’activité et les conditions de plusieurs contrats. Un indépendant qui vend des services n’a pas les mêmes risques qu’un entrepreneur qui emploie du personnel ou signe des marchés importants. Un courtier indépendant peut comparer les garanties de plusieurs compagnies partenaires et vous aider à examiner les écarts utiles.
Cette comparaison ne rend pas les contrats identiques et ne remplace pas la lecture des conditions. Demandez quels litiges sont couverts, comment déclarer un dossier, quels frais sont pris en charge et jusqu’à quel plafond. Notre bureau familial, établi à Woluwe-Saint-Lambert, accompagne particuliers, indépendants et PME dans cette analyse. Pour comprendre la démarche, consultez aussi Les avantages d’une assurance protection juridique.
Trois litiges professionnels, trois enjeux différents
Premier cas pratique, une facture reste impayée et le client conteste la prestation. Le contrat de protection juridique doit préciser si ce type de désaccord contractuel lié à l’activité est couvert, ainsi que les frais concernés et leur plafond.
Deuxième situation, un entrepreneur reçoit une réclamation liée à un chantier ou à un service fourni. Il faut vérifier si le contrat couvre la défense ou le recours, quelles exclusions s’appliquent et si une expertise peut être prise en charge. Troisième scénario, un désaccord porte sur une relation de travail ou un contrôle administratif. La matière juridique concernée peut modifier la réponse de l’assureur.
Ces scènes sont des exemples illustratifs, pas des témoignages attribués à des entrepreneurs réels. Elles soulignent un point essentiel : dans le régime défini par la loi du 22 avril 2019, les litiges liés à l’activité professionnelle sont exclus du minimum légal, avec des exceptions, notamment certains litiges de travail et relatifs au statut social des indépendants. Consultez le texte de la loi belge et vérifiez séparément les garanties d’un contrat professionnel.
Quelles garanties vérifier avant de signer ?
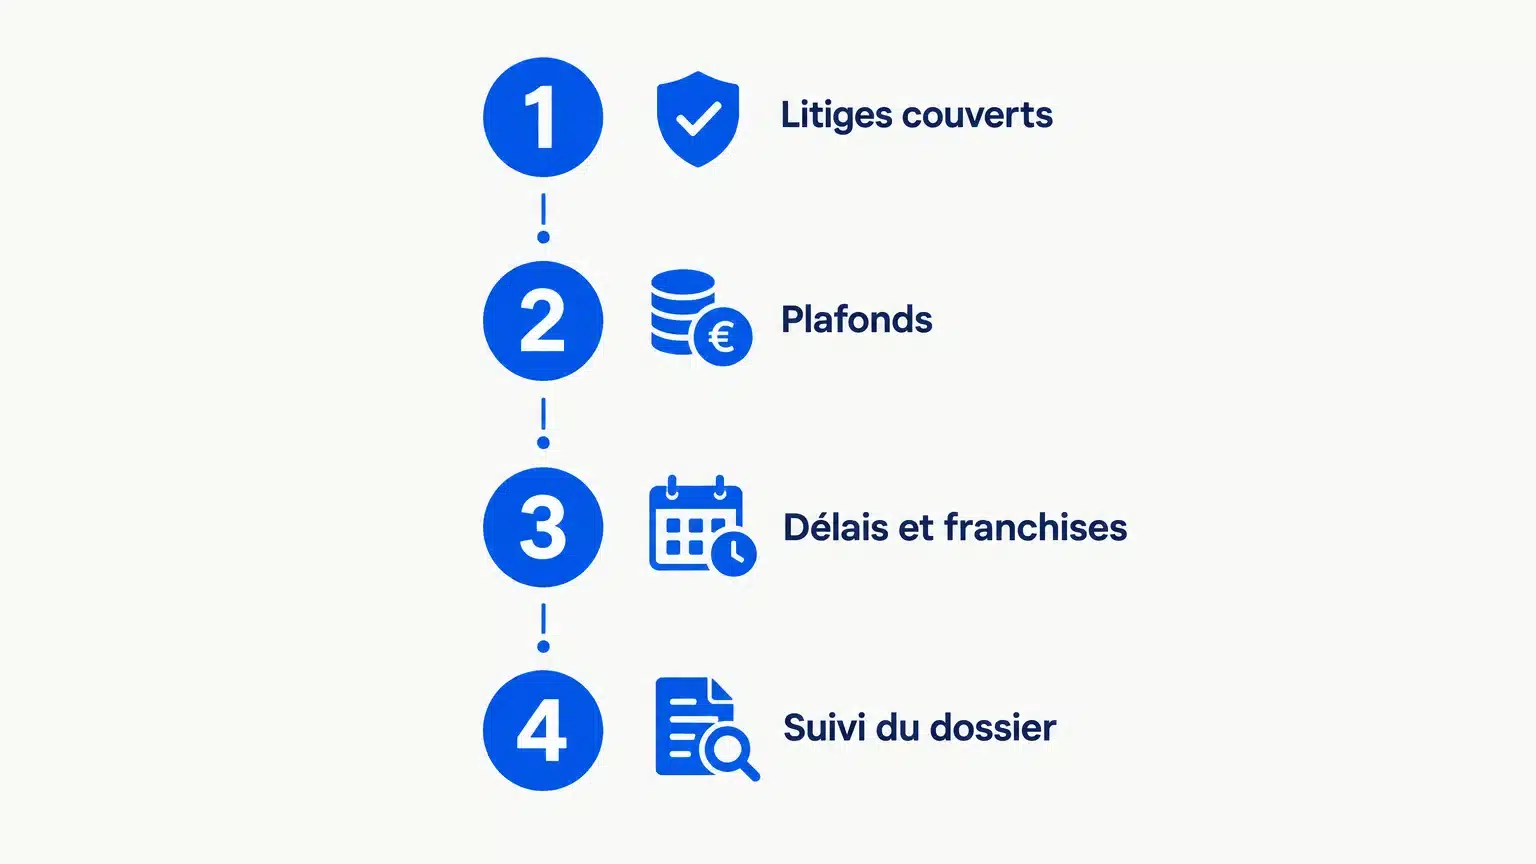
Avant de comparer les primes, listez les litiges auxquels votre activité est réellement exposée. Examinez ensuite les conditions sur quatre points : les matières couvertes, les plafonds de remboursement, les délais d’attente ou franchises, et les modalités de déclaration et de suivi.
Un plafond élevé ne suffit pas si le litige qui vous préoccupe est exclu. À l’inverse, une garantie pertinente doit aussi indiquer quels frais peuvent être pris en charge et comment le dossier est traité. Demandez les conditions contractuelles et les limites applicables par catégorie de litige. Notre page sur les assurances pour indépendants et sociétés présente les besoins professionnels que nous accompagnons, sans remplacer l’examen du contrat envisagé.
Qui pilote le dossier lorsque le litige éclate ?
Lorsqu’un différend survient, le premier réflexe utile est de contacter l’assureur ou l’intermédiaire avant d’engager une procédure. Transmettez le contrat concerné, les échanges écrits, les factures et les dates importantes. Cette démarche permet d’identifier les garanties applicables et les étapes à respecter.
Le libre choix de l’avocat ne signifie pas que chaque honoraires ou dépense sera remboursé sans limite. Les conditions du contrat définissent l’intervention, et le SPF Economie précise les principes applicables au choix du conseil. Un bon accompagnement consiste aussi à expliquer les démarches, les documents nécessaires et les limites de prise en charge, sans confondre conseil de courtage et décision de l’assureur.
Pour les contrats, franchises et délais, il n’existe pas de formule unique valable pour chaque activité. Le SPF Justice rappelle que les assureurs déterminent notamment l’étendue de la couverture, le montant de la garantie et les délais d’attente. Ces éléments se vérifient dans les conditions du produit proposé, avant qu’un conflit ne survienne.
À Bruxelles, comment transformer le conseil en décision ?
À Bruxelles, vous pouvez commencer par réunir trois éléments : une description simple de votre activité, les litiges qui vous préoccupent et les contrats déjà en place. Cette préparation aide à repérer les besoins professionnels qui ne sont pas couverts et les garanties à comparer, sans confondre protection juridique et responsabilité civile professionnelle.
Notre bureau de courtage à Woluwe-Saint-Lambert accompagne les indépendants et les entreprises bruxelloises dans la comparaison de garanties de plusieurs compagnies. Nous sommes un bureau familial avec plus de 40 ans de proximité et quatre générations d’expérience. Ces repères décrivent notre implantation et notre expérience ; ils ne préjugent pas de la couverture d’un contrat particulier.
Choisir une protection adaptée à votre activité
Une protection juridique professionnelle fait la différence lorsque ses garanties correspondent aux litiges que votre activité peut rencontrer, avec des plafonds, exclusions et délais clairement compris. Un courtier indépendant peut faciliter la comparaison et l’explication des contrats, mais seul le texte de la police détermine la prise en charge. À Bruxelles comme ailleurs, vérifiez ces points avant la souscription, pas au premier désaccord.
Échangeons sur vos risques professionnels
Un litige potentiel mérite une réponse adaptée à votre activité, pas une garantie choisie au hasard. Pour les indépendants et les sociétés, nous comparons les garanties de plusieurs compagnies et prenons le temps d’examiner les besoins et les risques professionnels.
Notre analyse et nos conseils sont gratuits. Le courtage est rémunéré par des commissions versées par les compagnies et incluses dans la prime. Pour faire le point avec notre équipe, découvrez l’assurance protection juridique professionnelle.
Questions fréquemment posées
Que signifie une assurance protection juridique indépendante ?
L’expression peut désigner une police séparée d’autres assurances, ou le conseil d’un courtier indépendant qui compare plusieurs compagnies. Vérifiez le sens visé et les garanties réellement inscrites dans le contrat.
Une assurance juridique couvre-t-elle tous les litiges professionnels ?
Non, la couverture dépend des conditions du contrat et de ses exclusions. Vérifiez notamment les litiges contractuels, fiscaux, administratifs et ceux liés au travail.
Le libre choix de l’avocat est-il prévu en Belgique ?
Oui, le contrat de protection juridique doit stipuler le libre choix d’un avocat dans les situations prévues par la loi. Les modalités de remboursement restent soumises aux limites contractuelles.
Que faut-il comparer avant de souscrire ?
Comparez les litiges couverts, les exclusions, les plafonds, les délais d’attente et les franchises. Demandez aussi comment déclarer un dossier et quels frais peuvent être pris en charge.
Comment obtenir un conseil pour mon entreprise à Bruxelles ?
Préparez une description de votre activité, vos principaux risques et vos contrats existants. Nous pouvons vous accompagner dans l’examen de vos assurances professionnelles et la comparaison des garanties.