Résumé : En Belgique, le locataire doit assurer sa responsabilité locative selon les règles applicables à la région et à son bail. Cette couverture concerne les dommages dont il est responsable, tandis que ses meubles et sa responsabilité envers les tiers sont à vérifier au contrat. Contrôlez la date du bail, les exclusions, les franchises et la preuve de paiement.
Un incendie dans un logement loué peut engager bien davantage que les seuls dégâts visibles. L’assurance incendie du locataire couvre notamment la responsabilité locative prévue par le contrat et les règles applicables. Pour examiner cette question à Bruxelles, nous vous accompagnons depuis notre bureau avec notre service d’assurance incendie à Woluwe.
En 2026, la date de conclusion ou de renouvellement du bail reste importante, car les règles sont entrées en vigueur à des moments différents selon les régions. Une réponse publiée par la Chambre des représentants rappelle cette chronologie : l’obligation a commencé en Wallonie en 2018, en Flandre en 2019 et à Bruxelles en 2024.
Quand l’assurance incendie est-elle obligatoire ?
La région où se situe le logement et la date du bail déterminent la règle applicable. En Wallonie, l’obligation concerne les baux d’habitation conclus ou renouvelés à partir du 1er septembre 2018. En Flandre, elle s’applique aux contrats concernés depuis le 1er janvier 2019. À Bruxelles, elle vise les baux conclus ou renouvelés à partir du 1er novembre 2024.
Pour un logement bruxellois, vérifiez donc la date de signature ou de renouvellement et les modalités prévues dans le bail. La page de Droits Quotidiens sur Bruxelles précise que le locataire doit souscrire la couverture applicable et fournir une preuve de paiement au propriétaire.
Un bail plus ancien ne signifie pas qu’il faut négliger l’assurance : le contrat peut prévoir une obligation, et un sinistre peut engager votre responsabilité. Relisez ses clauses et demandez une confirmation écrite si vous ne savez pas si une modification ou un renouvellement change votre situation.
Que couvre la responsabilité locative en cas d’incendie ?
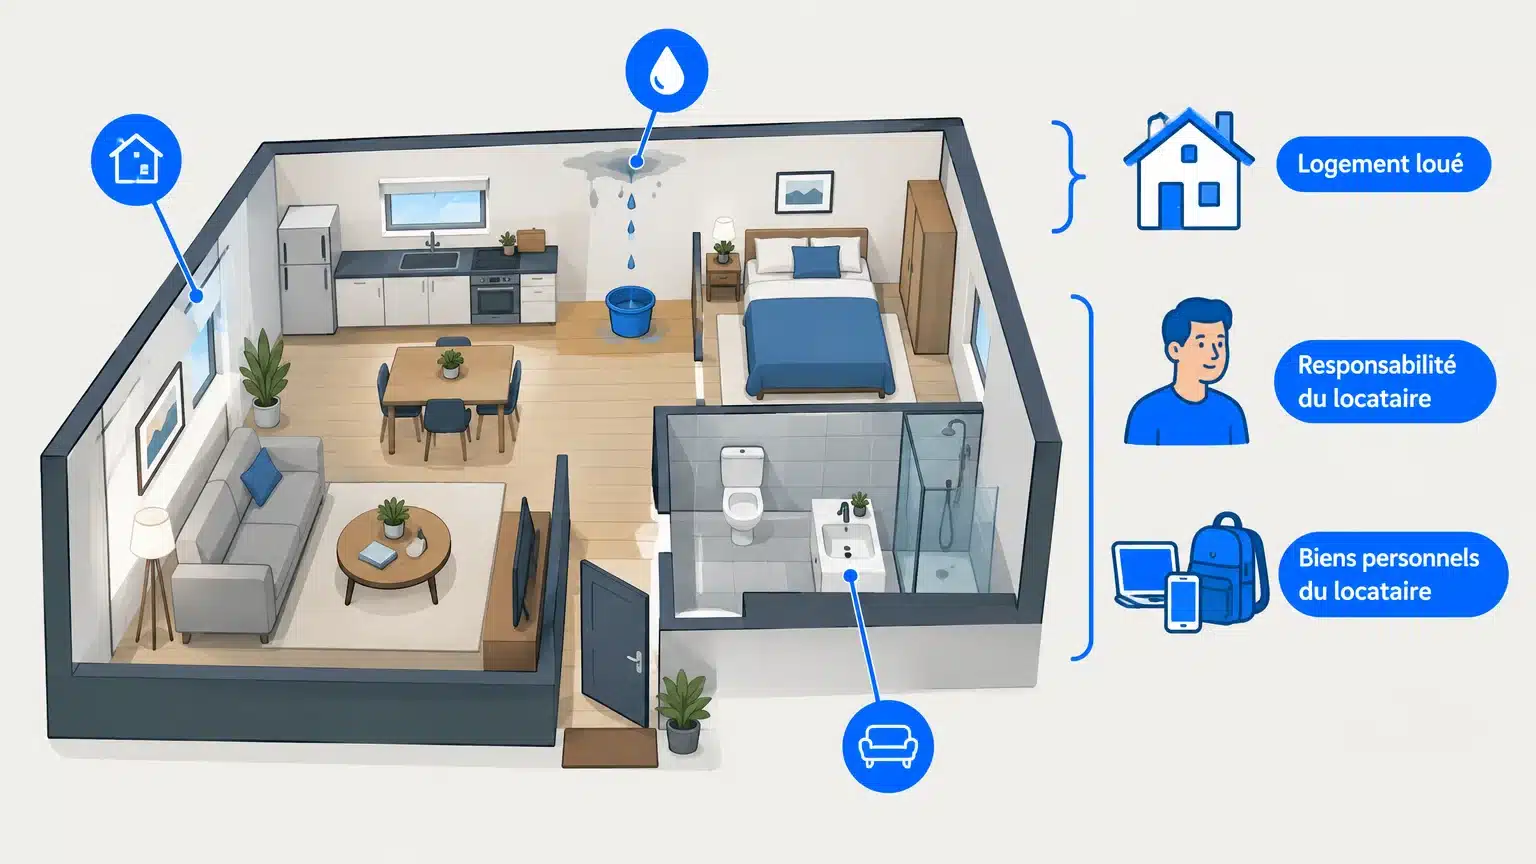
Imaginez qu’un départ de feu endommage la cuisine et les murs du logement. Si vous êtes tenu responsable, l’assurance qui couvre votre responsabilité locative intervient selon les limites et les conditions du contrat. Cette garantie vise les dommages au bâtiment loué, elle ne signifie pas automatiquement que tous vos biens personnels sont assurés.
La couverture du propriétaire ne remplace pas nécessairement celle du locataire. En Wallonie, l’administration précise que l’assurance du bailleur couvre la reconstruction de l’immeuble, tandis que le locataire doit aussi envisager ses meubles et sa responsabilité envers les tiers, notamment les voisins. La page officielle sur l’assurance incendie en Wallonie détaille ces rôles et la possibilité d’une clause d’abandon de recours.
Une clause d’abandon de recours concerne les recours du propriétaire ou de son assureur pour certains dommages au bâtiment, selon les conditions convenues. Elle ne protège pas automatiquement vos meubles ni les personnes tierces touchées par le sinistre. Vérifiez qui paie la prime de cette clause et quelles responsabilités restent à votre charge.
Quelles garanties et limites faut-il vérifier ?
Deux locataires dans des appartements semblables peuvent avoir des besoins différents. La valeur du mobilier, le nombre d’occupants et la présence d’objets coûteux changent la protection utile. Vérifiez si le contrat couvre le contenu mobilier et comment le montant assuré est déterminé, au lieu de supposer que la garantie locative inclut automatiquement vos biens.
Lisez aussi les risques couverts et les exclusions, notamment pour les dégâts des eaux, le bris de vitrage, les événements naturels ou le vol. La FSMA explique que l’assurance habitation peut couvrir différents dommages matériels et la responsabilité envers les tiers, mais que le vol ne fait pas partie des risques légalement minimaux qu’elle décrit. Consultez ses informations sur l’assurance habitation, puis confrontez-les aux garanties précises de votre contrat.
Comparez ensuite la franchise, les plafonds d’indemnisation et les règles d’évaluation des biens. Une prime moins élevée ne suffit pas à départager deux formules si l’une prévoit une franchise plus importante ou un plafond qui ne correspond pas à la valeur de vos meubles. Pour un appartement, nous pouvons vous aider à examiner une assurance habitation pour un appartement en fonction de votre situation.
Comment réagir après un sinistre ?
Si vous découvrez un incendie ou un dégât important, sécurisez les personnes et contactez les services d’urgence si nécessaire. Prévenez ensuite rapidement votre assureur et le propriétaire, en suivant les délais et les consignes inscrits dans vos documents. Ne jetez pas les objets endommagés avant d’avoir documenté leur état, sauf nécessité de sécurité.
Prenez des photos, conservez les factures disponibles et notez les circonstances ainsi que les coordonnées des témoins. Transmettez les informations demandées et gardez une copie de chaque échange. Ces éléments facilitent la déclaration et permettent de distinguer les dommages au logement, aux biens personnels et aux tiers.
Lorsqu’une expertise est organisée, relisez le rapport et signalez rapidement les erreurs factuelles. Nous accompagnons nos clients dans la déclaration, le suivi du dossier et les expertises. Cet accompagnement aide à défendre leurs intérêts, sans préjuger de la décision d’indemnisation ni du montant qui sera retenu.
Comment vérifier son contrat avant de signer ?
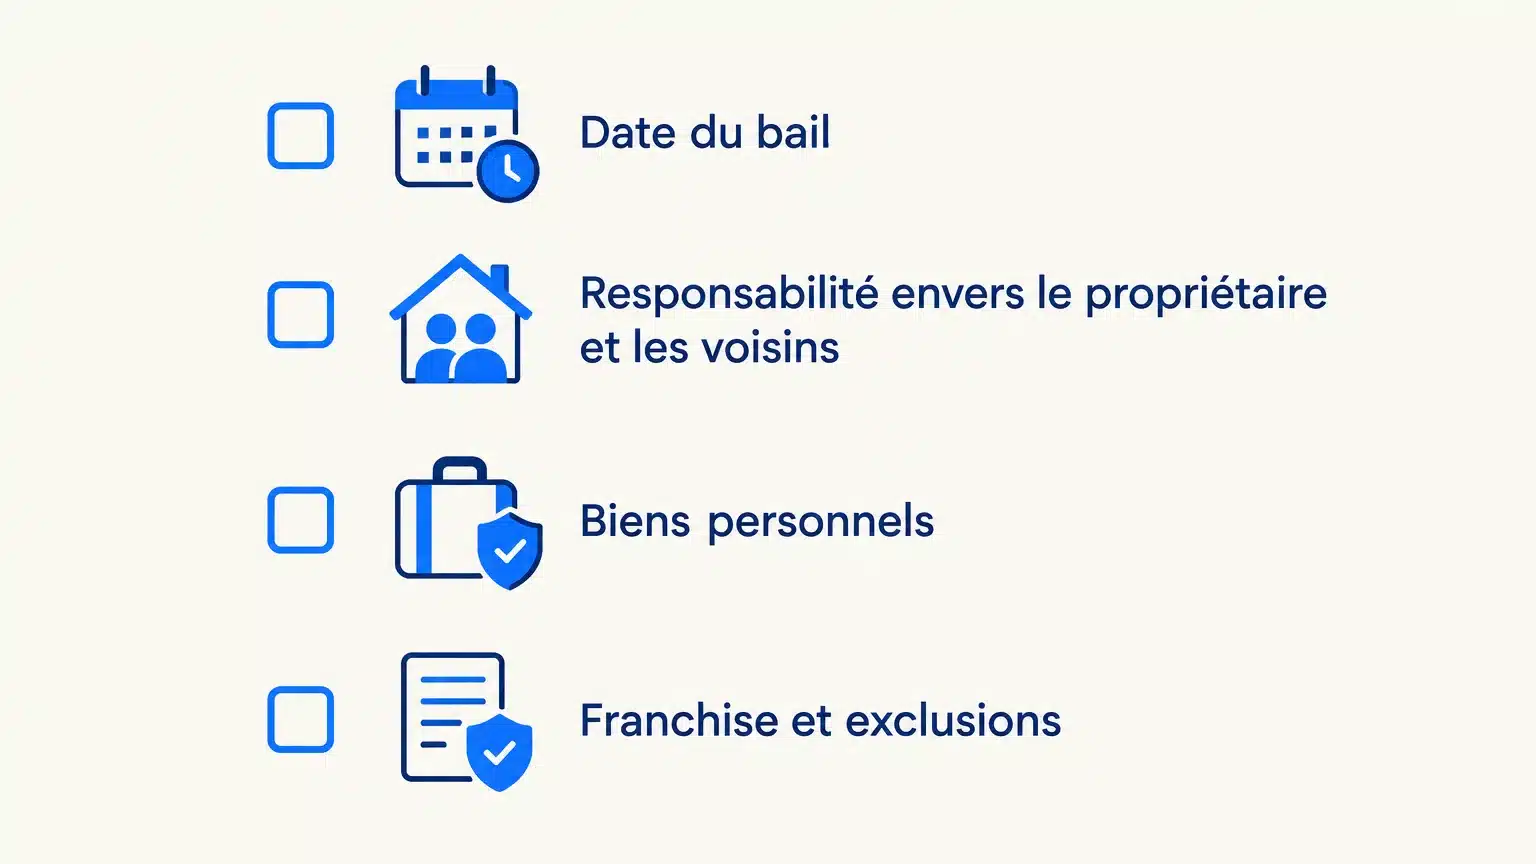
Avant de signer, rassemblez le bail, l’état des lieux et les informations utiles sur le logement et vos biens. Vérifiez que l’adresse, la qualité de locataire et la date de prise d’effet sont correctes. Demandez également quelles attestations le propriétaire attend et à quel moment vous devez les transmettre.
Pour comparer des contrats, examinez les mêmes critères dans chaque proposition : responsabilité locative, biens personnels, responsabilité envers les tiers, franchises, plafonds et exclusions. Un courtier en assurance habitation peut comparer les garanties de plusieurs compagnies et vous aider à comprendre leurs différences. Nous pouvons aussi étudier votre contrat et vous accompagner dans le choix d’une couverture cohérente avec votre logement.
Chez nous, l’analyse et les conseils sont gratuits. Notre bureau familial et indépendant compte cinq gestionnaires et s’appuie sur plus de 40 ans d’expérience ainsi que quatre générations de courtage. Pour parler de votre situation, contactez notre équipe de courtage en assurance habitation.
À retenir avant de louer un logement
Vérifiez d’abord la règle régionale applicable à la date de votre bail, puis distinguez la responsabilité locative de la protection de vos meubles et des tiers. Les franchises, exclusions et plafonds comptent autant que le nom des garanties. Pour un logement à Bruxelles, conservez aussi la preuve de souscription et de paiement demandée par votre propriétaire.
Faites le point sur vos garanties habitation
À Bruxelles, les règles du bail, l’assurance du propriétaire et la valeur de vos biens doivent être examinées ensemble. Si vous souhaitez savoir ce qui relève de votre responsabilité et ce qui protège vos meubles, nous pouvons analyser votre situation locative et les garanties déjà en place.
Nous comparons les garanties de plusieurs compagnies et vous expliquons les franchises, exclusions et options utiles pour votre logement. L’analyse et les conseils sont gratuits, et notre rémunération provient des commissions des compagnies incluses dans la prime. En cas de sinistre, nous vous accompagnons dans la déclaration, le suivi du dossier et l’expertise. Pour faire le point, découvrez notre assurance habitation et incendie.
Questions fréquemment posées
L’assurance du propriétaire remplace-t-elle celle du locataire ?
Non, les deux protections ne couvrent pas nécessairement les mêmes intérêts. L’assurance du propriétaire concerne le bâtiment, tandis que le locataire doit vérifier sa responsabilité, ses biens et sa protection envers les tiers.
Mes meubles sont-ils automatiquement couverts ?
Pas nécessairement, car la responsabilité locative et l’assurance du contenu sont des garanties distinctes. Vérifiez le montant assuré, les limites d’indemnisation et les biens exclus dans votre contrat.
La protection contre le vol est-elle obligatoire ?
Non, elle ne fait pas partie des risques minimaux décrits pour l’assurance habitation. Vérifiez si cette garantie est incluse ou proposée séparément dans votre contrat.
Que faire si le propriétaire demande une attestation ?
Transmettez la preuve de souscription et de paiement selon les modalités prévues au bail et par les règles applicables. Conservez une copie de votre envoi et des documents transmis.
Comment un courtier peut-il m’accompagner ?
Nous comparons les garanties de plusieurs compagnies et vous aidons à examiner les exclusions, franchises et plafonds. Nous pouvons aussi accompagner la déclaration et le suivi d’un sinistre, y compris lors d’une expertise.