Résumé : Une PME bruxelloise n’a pas une liste unique de polices à souscrire : les obligations dépendent notamment de ses salariés, de son activité et de ses véhicules. L’assurance accidents du travail est centrale dès l’embauche. Les autres garanties se choisissent en cartographiant les responsabilités, les biens et les interruptions possibles, puis en vérifiant exclusions et franchises.
Votre PME peut-elle être correctement couverte avec une seule police ? Rarement, car les obligations et les risques changent selon que vous engagez du personnel, recevez du public ou exercez une profession réglementée. Pour définir une assurance professionnelle pour PME sans payer des garanties inutiles, commencez par distinguer les obligations légales des protections choisies selon votre exposition. À Bruxelles, notre équipe vous accompagne comme courtier en assurances pour PME à Bruxelles, en comparant les garanties selon votre activité.
Pour préparer 2027, appuyez-vous sur les règles applicables au moment de la souscription et vérifiez leurs éventuelles évolutions. La liste indicative des assurances obligatoires publiée par la FSMA a été mise à jour le 31 mars 2026. Elle distingue les obligations légales des garanties qui résultent plutôt d’un contrat ou du choix de l’entreprise.
Quelles assurances sont obligatoires pour une PME ?
Un premier salarié, une activité réglementée ou l’utilisation d’un véhicule professionnel peuvent entraîner des obligations différentes. Il n’existe donc pas de formule légale identique pour toutes les PME. L’assurance accidents du travail s’impose lorsqu’un employeur occupe du personnel, tandis qu’une assurance de responsabilité professionnelle est obligatoire pour certaines professions.
Le portail officiel Business Belgium distingue les assurances obligatoires des protections recommandées et précise que certaines obligations dépendent de la profession. Vérifiez aussi les exigences liées à votre secteur, à vos contrats commerciaux, à vos autorisations et à vos locaux. Pour une activité réglementée, demandez confirmation auprès de l’autorité ou de l’organisme compétent.
L’assurance accidents du travail dès l’embauche
Dès l’arrivée d’un premier membre du personnel, l’employeur doit vérifier que la couverture est en place avant le début du travail. Le SPF Emploi rappelle que l’employeur doit assurer ses travailleurs contre les accidents du travail auprès d’une entreprise d’assurance agréée. Cette protection concerne les accidents sur le lieu de travail et ceux sur le trajet normal entre le domicile et le travail.
La déclaration et le suivi d’un accident font aussi partie des démarches de l’employeur. Pour estimer le coût et vérifier les paramètres utiles à votre dossier, consultez notre page sur le tarif de l’assurance accidents du travail pour une PME à Bruxelles. La prime dépend notamment de la masse salariale et du risque lié à l’activité.
Responsabilité et biens : protéger ce qui peut engager l’entreprise
Une erreur de prestation, un dommage causé à un client ou un incident dans vos locaux n’engagent pas les mêmes responsabilités. La RC exploitation concerne les dommages liés aux activités de l’entreprise, tandis que la RC professionnelle vise les conséquences de certaines erreurs ou omissions dans une prestation. Les garanties exactes doivent correspondre à vos activités et aux responsabilités assumées.
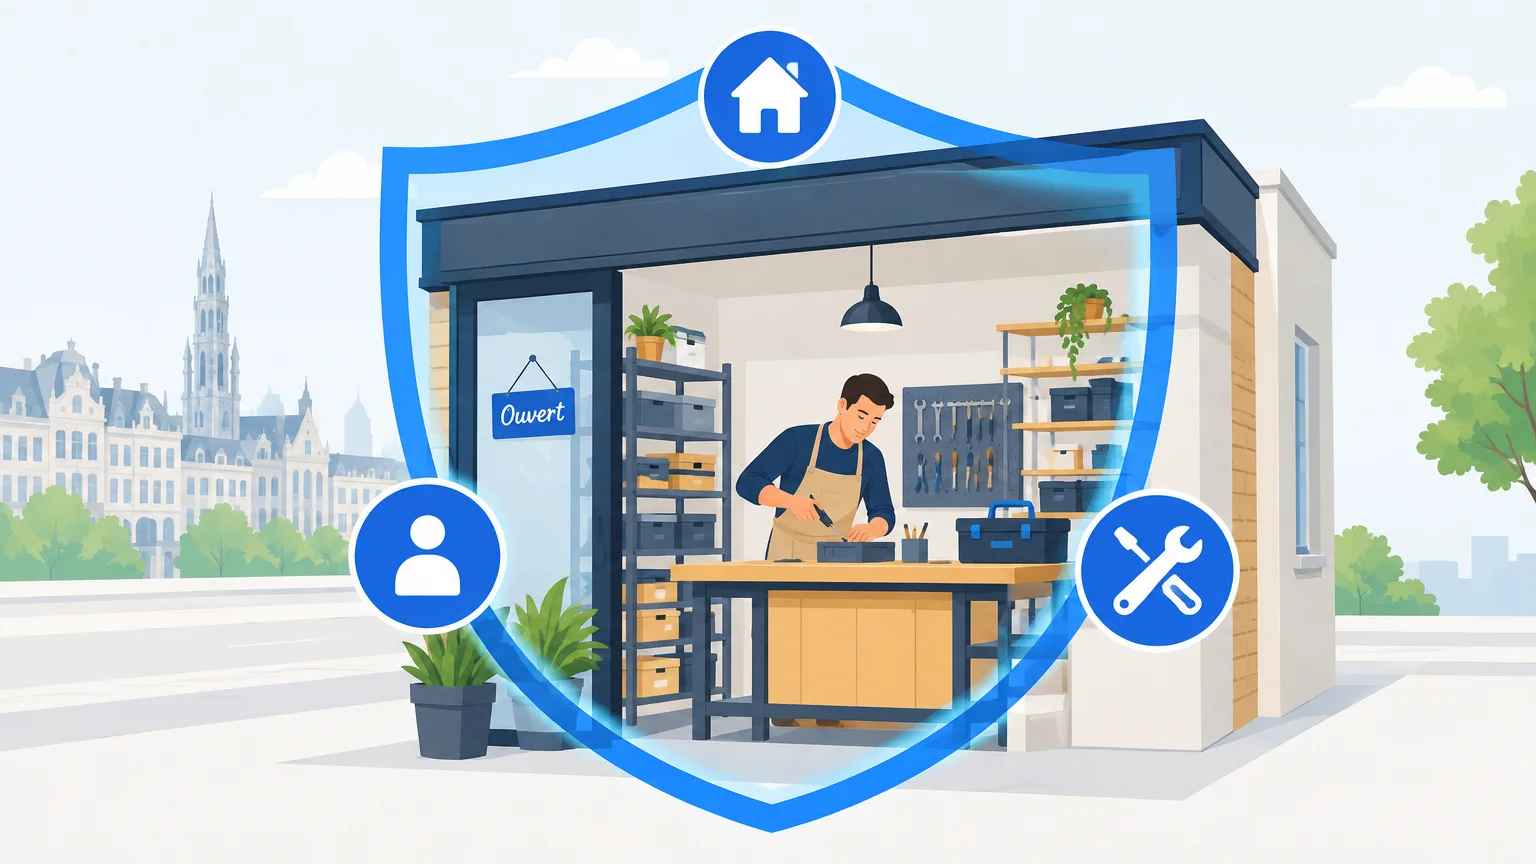
Le SPF Économie présente plusieurs formes de responsabilité civile professionnelle et rappelle que l’assurance pertinente dépend du métier exercé. Vous pouvez examiner les garanties et exclusions avec notre page consacrée aux assurances pour indépendant et société. Pour un commerce, un bureau ou un atelier, évaluez aussi la valeur du bâtiment, du matériel, des stocks et des équipements avec une assurance des biens de l’entreprise.
À Bruxelles, un local qui accueille des clients n’a pas les mêmes expositions qu’un bureau où les rendez-vous sont rares. Décrivez précisément l’usage des locaux, les équipements coûteux, les biens confiés par des tiers et les activités réalisées à l’extérieur. Comparez également les conditions d’indemnisation, les plafonds, les franchises et les exclusions, pas seulement le montant de la prime.
Comment choisir les garanties adaptées à votre PME ?
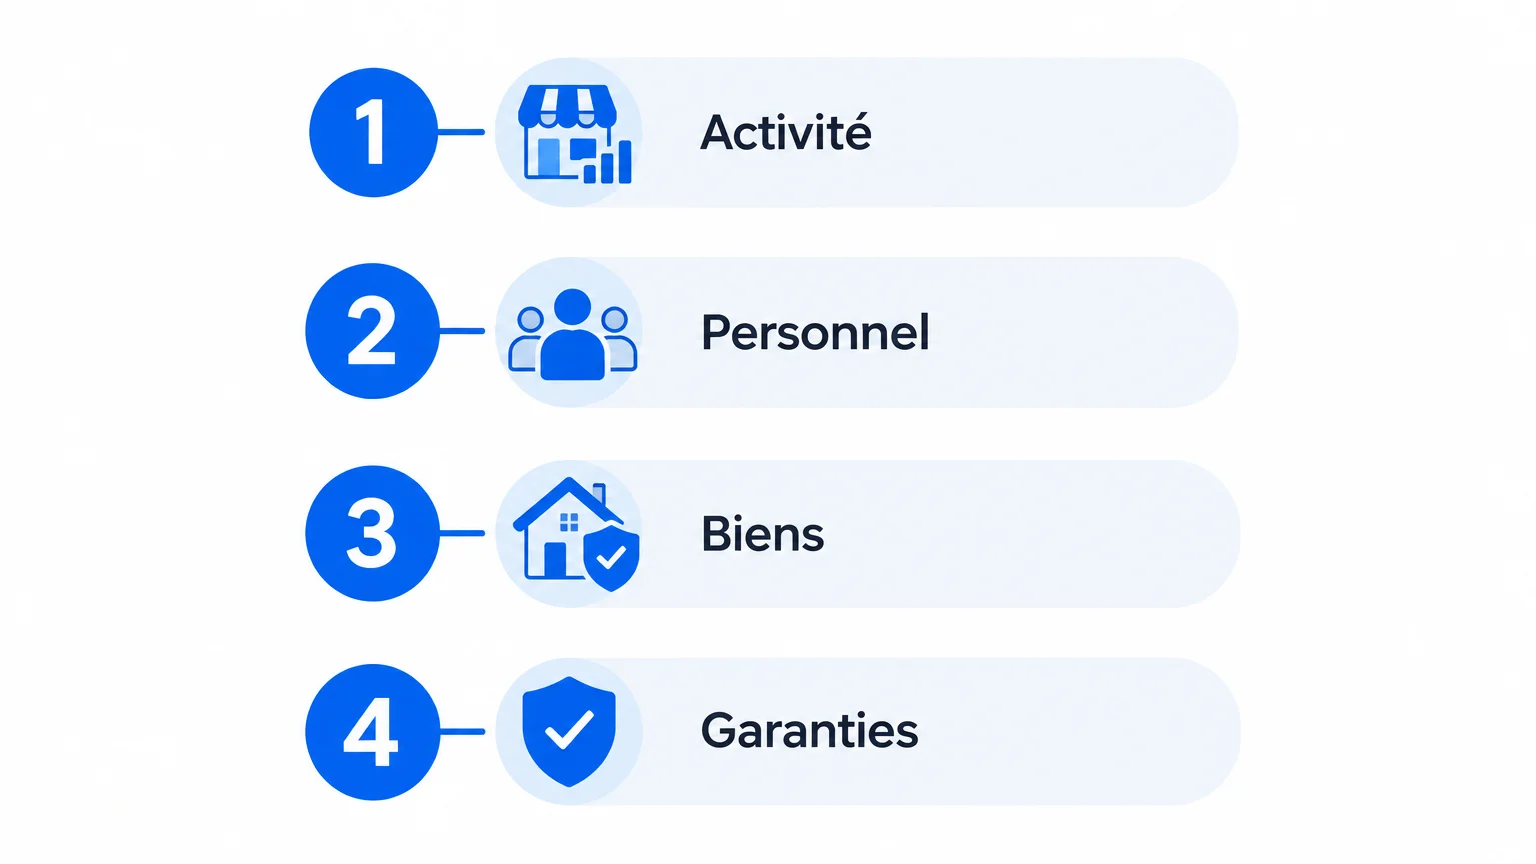
Commencez par dresser une liste des situations qui pourraient interrompre votre activité ou engager votre responsabilité. Notez le secteur, les tâches confiées au personnel, les déplacements, les locaux, les équipements et les engagements pris envers vos clients. Une entreprise de conseil et un atelier n’ont pas les mêmes besoins, même s’ils comptent un nombre comparable de salariés.
Ensuite, relisez chaque proposition en vérifiant ce qui est couvert, les limites d’indemnisation, les exclusions et les franchises. Demandez comment un changement d’activité, une hausse de la masse salariale ou l’achat de matériel sera pris en compte. Cette vérification aide à repérer à la fois les lacunes de couverture et les doublons entre contrats.
Nous comparons les garanties de plusieurs compagnies belges en tenant compte du secteur, des caractéristiques des travailleurs et des besoins de l’entreprise. En cas de sinistre, nous aidons à la déclaration et au suivi du dossier, et nous sommes présents lors des expertises pour défendre vos intérêts. Le résultat de l’indemnisation reste lié au contrat et aux circonstances du sinistre.
À retenir pour assurer votre PME à Bruxelles
Pour choisir les assurances adaptées à votre PME, commencez par sécuriser les obligations liées au personnel et aux activités réglementées. Évaluez ensuite vos responsabilités, vos locaux et vos équipements. À Bruxelles comme ailleurs, comparez les plafonds, exclusions et franchises avec vos risques réels, puis revoyez les contrats lorsque l’entreprise évolue.
Faites le point sur les assurances de votre PME
Une embauche, un nouveau local ou une évolution de vos prestations peut modifier les risques à couvrir. Notre bureau familial et indépendant à Woluwe-Saint-Lambert accompagne les PME de Bruxelles et de la région dans l’analyse de leurs besoins et la comparaison des garanties de plusieurs compagnies.
Forts de quatre générations d’expérience, nous vous accompagnons aussi lors d’un sinistre, de la déclaration au suivi du dossier et à l’expertise. Vous pouvez contacter notre équipe pour revoir vos assurances professionnelles et examiner les protections correspondant à votre activité.
Questions fréquemment posées
Une PME sans salarié doit-elle souscrire une assurance accidents du travail ?
Cette obligation concerne l’employeur qui occupe du personnel. Sans salarié, examinez surtout les obligations liées à votre profession et les risques propres à l’activité.
La RC professionnelle est-elle obligatoire pour toutes les entreprises ?
Non, l’obligation concerne certaines professions réglementées. Même lorsqu’elle n’est pas obligatoire, cette garantie peut être pertinente si une erreur dans une prestation risque d’engager votre responsabilité.
Quelle différence entre RC exploitation et RC professionnelle ?
La RC exploitation vise des dommages liés à l’activité de l’entreprise. La RC professionnelle concerne les conséquences de fautes ou d’omissions dans certaines prestations, selon les garanties du contrat.
Comment éviter de payer deux fois pour une même garantie ?
Comparez les garanties déjà incluses dans vos contrats et celles d’une nouvelle proposition. Vérifiez les exclusions, les plafonds et les franchises, car des intitulés semblables ne signifient pas toujours une couverture identique.
Comment faire comparer les assurances de mon entreprise ?
Préparez une description de votre activité, de vos effectifs, de vos locaux et de vos équipements. Nous pouvons comparer les garanties de plusieurs compagnies et vous accompagner dans le suivi d’un sinistre.