Résumé : Le courtage en assurance d’entreprise consiste à analyser les risques liés à l’activité, puis à comparer garanties, exclusions, franchises et primes. Pour une PME, le choix doit tenir compte du secteur, des biens, des équipes et des responsabilités. Un courtier utile explique les limites des contrats et accompagne aussi l’entreprise lorsqu’un sinistre survient.
Un sinistre peut-il perturber votre activité ou mettre en jeu la responsabilité de votre entreprise ? Le courtage en assurance pour entreprise consiste à analyser ces risques et à comparer les garanties adaptées. À Bruxelles, nous accompagnons les indépendants et les PME dans l’examen de leur couverture. Si votre activité comporte un risque de faute ou d’erreur professionnelle, consultez notre page consacrée au courtier en assurance RC professionnelle.
Une prime basse ne suffit pas à juger un contrat. Il faut aussi vérifier ce qui est couvert, les exclusions, les franchises et les plafonds d’indemnisation. La taille de l’entreprise, son secteur, ses biens et ses effectifs changent les besoins. Un courtier peut comparer les conditions de plusieurs compagnies et vous aider à comprendre les différences avant la souscription.
Quels risques votre entreprise doit-elle couvrir ?
Imaginez une PME de services qui reçoit des clients dans ses locaux et traite des données en ligne. Un dommage causé à un visiteur, une erreur dans une prestation, un vol de matériel ou une cyberattaque ne relève pas nécessairement du même contrat. Commencez donc par décrire les activités réelles, les lieux de travail, les biens utilisés et les conséquences financières possibles d’un arrêt.
La responsabilité civile professionnelle concerne les dommages liés à une faute dans une prestation ou un conseil. La responsabilité civile d’exploitation porte sur certains dommages causés à des tiers dans le cadre de l’activité courante. Les garanties et leurs limites dépendent du contrat : demandez des exemples liés à votre métier, plutôt qu’une simple liste de noms de garanties.
Ajoutez à cette analyse les biens professionnels, la protection juridique et les risques numériques. Nous présentons les assurances pour indépendants et sociétés en tenant compte de la situation de l’activité. Pour protéger locaux, matériel ou stocks, examinez aussi l’assurance des biens de l’entreprise. Si l’entreprise dépend de ses outils numériques ou conserve des données sensibles, l’assurance cyber pour PME mérite également une analyse distincte.
Que peut apporter un courtier en cas de sinistre ?
Après un sinistre, l’entreprise doit souvent déclarer les faits, transmettre des documents et suivre les échanges avec l’assureur. L’accompagnement ne remplace pas les conditions du contrat, mais il aide à organiser les démarches et à clarifier les étapes. Vérifiez avant de souscrire qui sera votre interlocuteur, comment déclarer un sinistre et quelle aide est prévue lors d’une expertise.
En Belgique, le courtage représentait 61,2 % des primes d’assurance non-vie en 2024, d’après les données d’Assuralia. Cette part décrit un canal de distribution à l’échelle du marché, pas la qualité d’un contrat particulier. Pour choisir votre accompagnement, demandez plutôt comment les garanties sont comparées et quelle aide vous recevrez si un dommage survient.
Dans notre bureau familial et indépendant, nous accompagnons les clients lors de la déclaration et du suivi du dossier, et nous sommes présents lors des expertises pour défendre leurs intérêts. Nous exerçons depuis plus de 40 ans et nous appuyons sur quatre générations d’expérience. Ce suivi est particulièrement utile lorsque l’activité doit reprendre rapidement ou que plusieurs garanties sont concernées.
Comment comparer les contrats au-delà de la prime ?
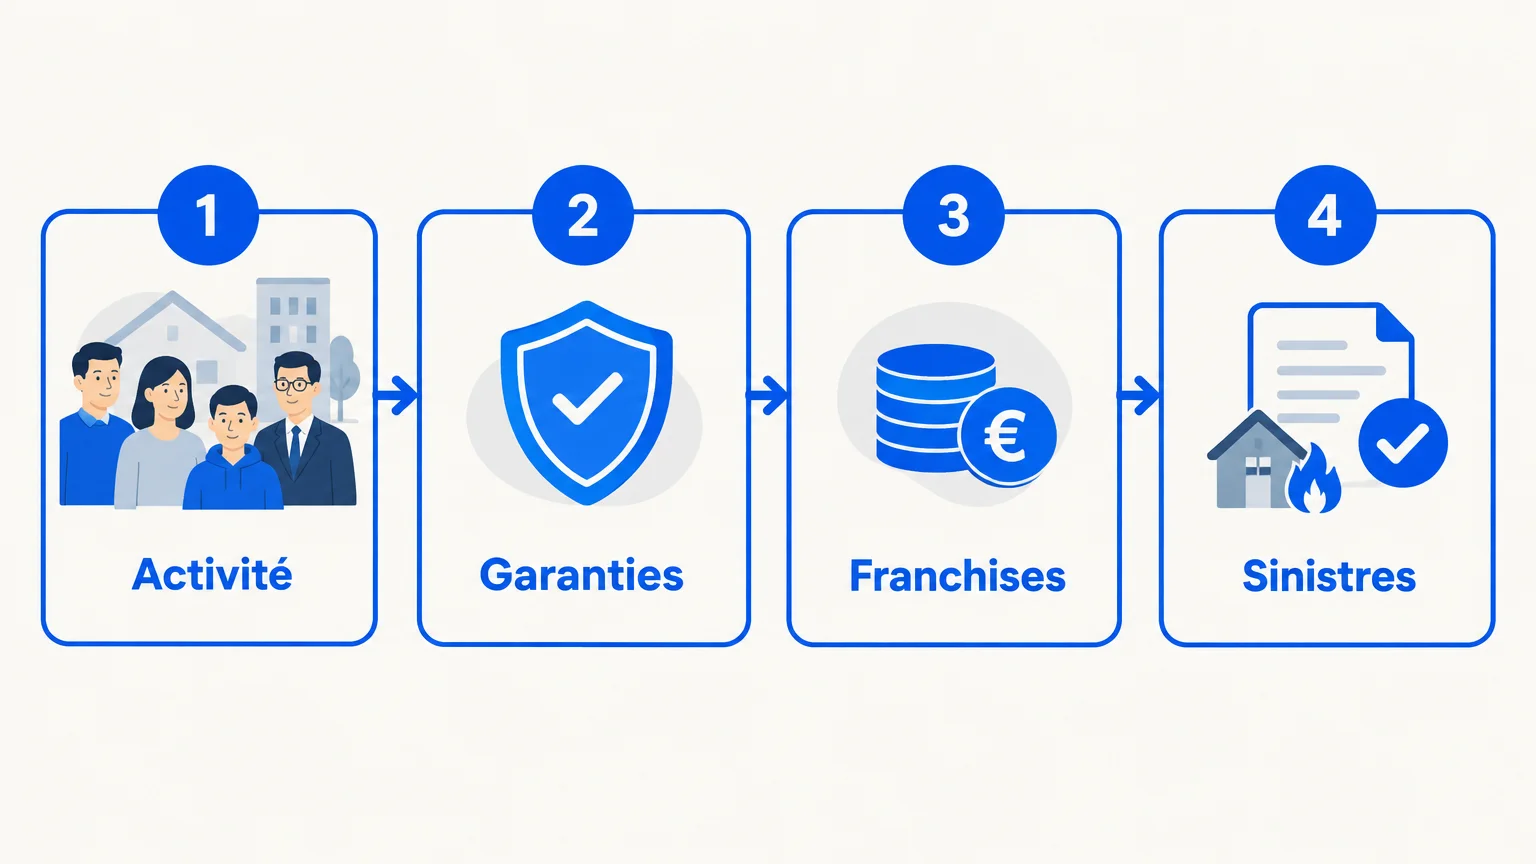
Comparez deux offres sur des critères identiques. Pour chaque risque important, demandez ce qui déclenche la garantie, qui est couvert et quelles situations sont exclues. Vérifiez ensuite la franchise, le plafond d’indemnisation et les éventuelles limites par sinistre ou par année. Une cotisation plus faible peut s’accompagner d’une franchise plus élevée ou d’une couverture moins étendue.
Examinez aussi les conditions qui peuvent changer avec votre activité : nouveau local, hausse du stock, nouvel équipement ou embauche. Signalez ces évolutions afin de vérifier si les capitaux assurés et les garanties restent cohérents. Pour une entreprise avec des travailleurs, ajoutez l’assurance accidents du travail à l’analyse de vos besoins et précisez les catégories de personnel concernées.
Enfin, comparez le service associé au contrat. Demandez comment contacter l’interlocuteur, quels documents conserver et quelle procédure suivre pour une déclaration. Une fiche synthétique par offre, avec garanties, exclusions, franchises, plafonds et prime, facilite la décision sans réduire la comparaison au prix.
Quels critères vérifier pour choisir votre courtier ?
Un courtier doit comprendre votre activité avant de proposer des garanties. Présentez-lui vos services, vos clients, vos locaux, vos équipements et les risques propres à votre secteur. Demandez quelles compagnies il peut consulter et comment il justifie les différences entre leurs conditions.
Le marché belge comptait encore plus de 5 000 intermédiaires, selon une estimation publiée en 2026 par l’analyse d’EY-Parthenon. Ce chiffre donne un aperçu de la taille du secteur, mais ne permet pas d’évaluer le suivi d’un bureau particulier. Vérifiez l’inscription professionnelle, l’expérience sur des risques comparables aux vôtres et la disponibilité de votre interlocuteur.
À Bruxelles et dans les communes voisines, la proximité peut faciliter les échanges, notamment lors d’un rendez-vous ou d’une expertise. Nous accompagnons les entreprises de la région depuis notre bureau de Woluwe-Saint-Lambert. Nous comptons plus de 2 000 clients et cinq gestionnaires, des repères utiles pour discuter de la continuité du suivi, sans préjuger du résultat d’un dossier individuel.
Comment comprendre la rémunération et le coût du courtage ?
Demandez clairement comment le courtier est rémunéré et si des frais distincts s’ajoutent à la prime. Dans notre bureau, l’analyse et les conseils sont gratuits. Notre rémunération provient des commissions versées par les compagnies d’assurance et incluses dans la prime, sans frais supplémentaires pour le client.
Pour situer ce mécanisme, la FSMA indique que, pour les produits non-vie, la part moyenne des primes consacrée aux commissions était de 20 % en 2024, avec des différences selon les branches et les assureurs, dans son aperçu du marché. Cette moyenne sectorielle ne détermine pas la commission d’un contrat particulier. Comparez les primes et les garanties, et demandez que les conditions et les frais éventuels soient expliqués avant de vous engager.
Un devis est surtout utile lorsqu’il repose sur les mêmes informations pour chaque offre. Transmettez un descriptif précis de l’activité et demandez que les différences de garanties soient explicitées. Vous pourrez alors arbitrer entre niveau de protection, franchise et budget en connaissance de cause.
Retenir l’essentiel pour protéger votre activité
Un courtage en assurance d’entreprise pertinent commence par une analyse concrète des risques, puis par une comparaison des garanties, exclusions, franchises, plafonds et primes. Vérifiez également les démarches prévues en cas de sinistre et la rémunération du courtier. À Bruxelles, comme ailleurs, le contrat doit correspondre à la réalité de votre activité et évoluer avec elle.
Faites le point sur les risques de votre entreprise
Une couverture adaptée commence par un échange sur votre secteur, vos biens, vos équipes et les responsabilités liées à vos prestations. Si vos contrats ne reflètent plus votre activité ou si vous préparez une nouvelle étape de développement, une analyse de votre situation peut vous aider à identifier les garanties à revoir.
Notre bureau familial et indépendant compare les garanties de plusieurs compagnies et vous accompagne en cas de sinistre, de la déclaration au suivi du dossier et aux expertises. Pour examiner les protections liées à vos responsabilités, contactez-nous au sujet de notre courtier en assurance responsabilité civile professionnelle. Nous vous conseillons sans frais d’analyse ni de conseil, et notre rémunération provient des commissions des compagnies, incluses dans la prime.
Questions fréquemment posées
Quelles assurances une PME doit-elle examiner en priorité ?
Commencez par les responsabilités liées à vos prestations et à l’exploitation, puis examinez les biens, les risques numériques et les protections juridiques utiles. Si vous avez du personnel, intégrez aussi l’assurance accidents du travail à l’analyse.
Quelle différence entre responsabilité civile professionnelle et responsabilité d’exploitation ?
La première concerne les dommages liés à une faute dans une prestation ou un conseil. La seconde porte sur certains dommages causés à des tiers dans le cadre courant de l’activité, selon les conditions du contrat.
Comment comparer deux offres d’assurance professionnelle ?
Comparez les mêmes risques, les exclusions, les franchises, les plafonds et les primes. Demandez également comment déclarer un sinistre et quel accompagnement est prévu.
Comment notre bureau est-il rémunéré ?
Notre analyse et nos conseils sont gratuits. Nous percevons une commission des compagnies, incluse dans la prime, sans frais supplémentaires pour le client.
Quand faut-il revoir les assurances de l’entreprise ?
Réexaminez-les lorsque l’activité, les locaux, le matériel, les effectifs ou le chiffre d’affaires évoluent. Une revue régulière permet de vérifier que les capitaux assurés et les garanties correspondent toujours aux risques présents.