Résumé : Le bon courtier pour une PME dépend de son secteur, de ses biens, de ses salariés et de ses responsabilités. Vérifiez l’inscription à la FSMA, comparez les garanties, franchises et exclusions, puis examinez le suivi proposé en cas de sinistre. Un interlocuteur adapté à votre entreprise pourra aussi revoir la couverture lorsque votre activité évolue.
À Bruxelles, une PME n’a pas besoin d’un palmarès abstrait, mais d’un courtier qui comprend son activité, explique les différences entre contrats et reste joignable lorsqu’un sinistre survient. Pour préciser votre recherche locale, notre article sur les meilleurs courtiers en assurances à Bruxelles apporte un autre éclairage. Le choix pertinent dépend du secteur, des biens à protéger, des salariés et des responsabilités assumées.
En 2026, commencez par vérifier l’inscription du professionnel, puis demandez une analyse écrite des risques, garanties, franchises et exclusions. Choisir un courtier adapté à votre PME en 2026, c’est aussi clarifier qui suivra les modifications et les déclarations de sinistre. Notre bureau familial accompagne les entreprises de la région bruxelloise depuis plus de 40 ans, avec une approche de proximité et une comparaison des garanties de plusieurs compagnies.
Une agence de conseil, un commerce avec du stock et une entreprise de construction n’exposent pas leur activité aux mêmes risques. Leurs besoins varient selon les locaux, le matériel, les déplacements professionnels, les contrats clients et le nombre de travailleurs. Un courtier pertinent commence donc par vous questionner sur le fonctionnement réel de l’entreprise.
Demandez comment l’analyse tient compte de votre secteur et des changements prévisibles. Une croissance des effectifs, un nouveau local ou l’achat d’équipements coûteux peuvent modifier les besoins de couverture. Une solution cohérente doit considérer ensemble vos priorités, votre budget et les conséquences financières d’un incident.
Évaluez aussi la méthode de comparaison. Il est utile de savoir quelles compagnies ont été consultées et pourquoi les garanties proposées correspondent à votre situation. Le prix compte, mais il ne suffit pas à déterminer si une police protège correctement l’activité.
Avant de transmettre des informations sur votre entreprise, vérifiez que l’intermédiaire est inscrit au registre officiel. La FSMA met à disposition un registre des intermédiaires et des informations relatives à leur activité. Cette vérification confirme l’inscription, mais elle ne remplace pas l’examen de l’expertise et du suivi proposés.
Interrogez ensuite le courtier sur les compagnies qu’il peut consulter pour les garanties qui vous concernent. Demandez-lui d’expliquer les différences entre les offres, notamment les plafonds, les franchises et les exclusions. Un conseil clair doit vous permettre de comprendre les compromis avant de prendre une décision.
La rémunération mérite également une explication simple. Demandez si des honoraires sont facturés séparément et comment le courtier est rémunéré. Notre bureau réalise gratuitement l’analyse et les conseils en courtage; notre rémunération provient de commissions versées par les compagnies et incluses dans la prime.
Le moment d’un sinistre révèle la qualité du service au-delà de la signature du contrat. Demandez qui vous aide à réunir les documents, à déclarer l’incident et à suivre les échanges avec la compagnie. Faites préciser si le courtier intervient aussi lors d’une expertise, sans supposer qu’un accompagnement garantit un résultat d’indemnisation particulier.
La disponibilité compte dans les opérations quotidiennes. Vérifiez comment joindre l’équipe pour adapter une couverture, demander une attestation ou signaler un changement d’activité. Notre bureau compte cinq gestionnaires et accompagne les clients dans la déclaration et le suivi des sinistres, y compris lors des expertises. Pour approfondir l’intérêt d’un interlocuteur proche, consultez notre page sur un courtier local pour gérer vos assurances professionnelles.
Examinez enfin la gestion des documents. Un accès numérique aux contrats et aux pièces facilite leur consultation, notamment lorsqu’un responsable doit retrouver rapidement une attestation. Notre espace client sécurisé MyBroker permet de consulter les contrats et documents en ligne, en complément de l’accompagnement humain.
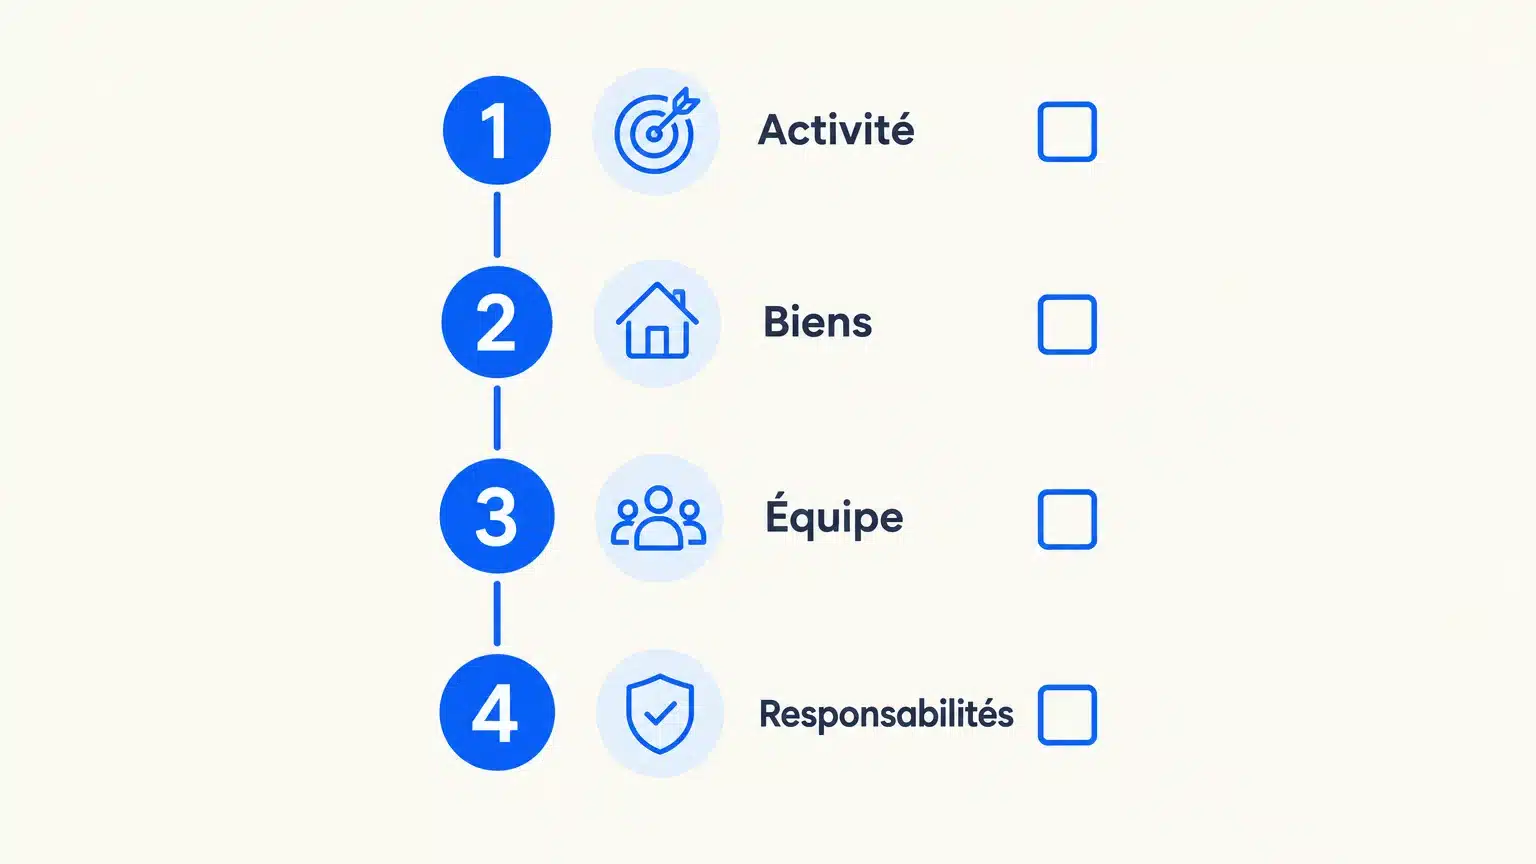
Commencez par lister les biens et les responsabilités à protéger : locaux, stocks, matériel, véhicules et dommages susceptibles d’être causés à des tiers. Ajoutez les risques propres à votre profession, puis indiquez ce qui pourrait interrompre l’activité et entraîner une perte de revenus. Cette analyse des risques donne une base concrète pour comparer les propositions.
Les besoins liés au personnel doivent être examinés séparément. Dans une page mise à jour le 13 octobre 2025, le SPF Économie rappelle que les employeurs doivent souscrire une assurance accidents du travail pour leur personnel. D’autres responsabilités dépendent de l’activité exercée et des règles qui lui sont propres.
La responsabilité civile professionnelle concerne les dommages liés à l’exercice d’une profession. Son périmètre et les obligations applicables dépendent du métier. Notre page consacrée à la RC professionnelle en Belgique présente les garanties, les obligations et les éléments à examiner pour ce type de couverture.
Deux primes ne se comparent utilement que si vous examinez les garanties correspondantes. Pour chaque proposition, relevez les plafonds d’indemnisation, les franchises et exclusions, les événements couverts et les éventuelles conditions particulières. Demandez au courtier de clarifier par écrit les différences qui pourraient peser en cas de sinistre.
Les chiffres sectoriels donnent un contexte, pas une recommandation pour votre dossier. Selon Assuralia, les canaux de courtage représentaient 53,3 % des primes d’assurance accidents en 2024, dans son rapport sur la distribution de l’assurance. Cette part de marché ne permet pas de juger la qualité d’une proposition particulière; seule l’analyse de ses conditions répond à cette question.
Demandez un récapitulatif qui associe chaque risque à la garantie correspondante, au montant assuré et à la franchise. Vérifiez également les modalités de déclaration et les démarches à effectuer pour chaque contrat. Une synthèse lisible vous aide à repérer les doublons et les risques encore non couverts.
Pour choisir un courtier en assurances pour PME à Bruxelles, partez des risques de votre activité, vérifiez l’inscription du professionnel et comparez les conditions au-delà du prix. Clarifiez aussi qui suivra vos contrats et vous accompagnera en cas de sinistre. Cette démarche vous donne des critères concrets pour retenir un interlocuteur adapté et réévaluer la protection quand l’entreprise évolue.
Un examen de vos contrats permet d’identifier les garanties utiles, les exclusions à comprendre et les risques qui méritent une attention particulière. Préparez la liste de vos activités, de vos biens, de vos travailleurs et de vos contrats actuels pour faciliter cette analyse.
Notre bureau indépendant compare les garanties de plusieurs compagnies pour les indépendants et les sociétés. L’analyse et les conseils sont gratuits, et notre rémunération provient des commissions versées par les compagnies, incluses dans la prime. Cinq gestionnaires vous accompagnent; vos contrats et documents restent consultables 24 h/24 via MyBroker. Pour parler de vos besoins professionnels, découvrez nos assurances pour indépendants et sociétés.
Recherchez son nom ou son numéro d’entreprise dans le registre des intermédiaires de la FSMA. Vérifiez ensuite que les informations correspondent bien au professionnel avec lequel vous échangez.
Commencez par les couvertures liées à votre activité, à vos biens et à vos responsabilités envers les tiers. Si vous employez du personnel, examinez aussi l’assurance accidents du travail et les règles applicables à votre activité.
Non, une prime doit être lue avec ses garanties, plafonds, franchises et exclusions. Demandez un récapitulatif des différences entre les propositions avant de choisir.
Demandez qui vous aidera à déclarer un sinistre, à rassembler les documents et à suivre le dossier. Clarifiez également le rôle du courtier lors des échanges avec la compagnie et des expertises.
Nous analysons les besoins liés à l’activité et comparons les garanties de plusieurs compagnies. Notre équipe accompagne aussi les clients dans la déclaration et le suivi des sinistres.