Résumé : Un courtier en assurance RC professionnelle vous aide à rechercher une couverture cohérente avec votre métier et les dommages susceptibles d’engager votre responsabilité. Pour choisir, examinez les garanties, les exclusions, les franchises et l’accompagnement en cas de sinistre. Une comparaison utile tient compte de votre activité, pas seulement du montant de la prime.
Une erreur de conseil ou une omission peut engager la responsabilité de votre activité et entraîner une réclamation coûteuse. Un courtier en assurance RC professionnelle vous aide à confronter vos risques aux clauses du contrat, plutôt qu’à comparer uniquement les primes. Pour commencer, consultez notre page consacrée à l’assurance RC professionnelle.
À Bruxelles, la première étape consiste à préciser votre profession, vos missions, votre chiffre d’affaires et les tiers exposés. En 2026, le SPF Économie rappelle que les obligations en responsabilité professionnelle dépendent de la profession ou du secteur. Demandez une comparaison écrite des garanties, exclusions, franchises et modalités de déclaration.
Que peut faire un courtier en RC professionnelle ?
Un consultant, un architecte et un prestataire de services ne réalisent pas les mêmes missions. Leurs risques diffèrent aussi selon leurs conseils, leurs livrables, leurs contrats et les tiers concernés. Un courtier commence donc par comprendre votre activité avant de solliciter ou d’examiner des propositions d’assurance.
La comparaison porte sur les garanties proposées, mais aussi sur les limites, les conditions d’application et les exclusions. Elle doit permettre de voir ce qui est couvert, dans quelles circonstances et jusqu’à quel montant. Demandez que les points importants soient expliqués clairement, en particulier ceux qui concernent les prestations réellement exercées.
Un courtier indépendant comme notre bureau peut comparer les garanties de plusieurs compagnies et vous aider à examiner les différences entre leurs contrats. Cette démarche ne remplace pas votre lecture des conditions particulières, qui précisent la couverture retenue pour votre dossier.
Quelle couverture correspond à votre profession ?
Imaginez une activité de conseil qui fournit des recommandations à des clients. Le contrat doit être examiné au regard de ces prestations précises, des dommages susceptibles d’être réclamés et des limites prévues. Une activité technique ou de conception nécessite elle aussi une vérification adaptée à ses obligations et à ses engagements.
Ne supposez pas que la RC professionnelle est obligatoire de la même manière pour tous les métiers. Les règles varient selon la profession et le secteur. Pour une profession réglementée, vérifiez les obligations applicables et faites-les correspondre au contrat proposé. Nous détaillons aussi les points propres à la RC professionnelle pour architecte.
Examinez également si la couverture concerne les actes professionnels déclarés, les personnes qui travaillent pour vous et les dommages réclamés par des tiers. Des activités ou des engagements particuliers peuvent être exclus ou nécessiter une vérification spécifique. Transmettez donc au courtier une description exacte de vos prestations, y compris celles que vous sous-traitez.
Comment comparer les garanties, exclusions et franchises ?
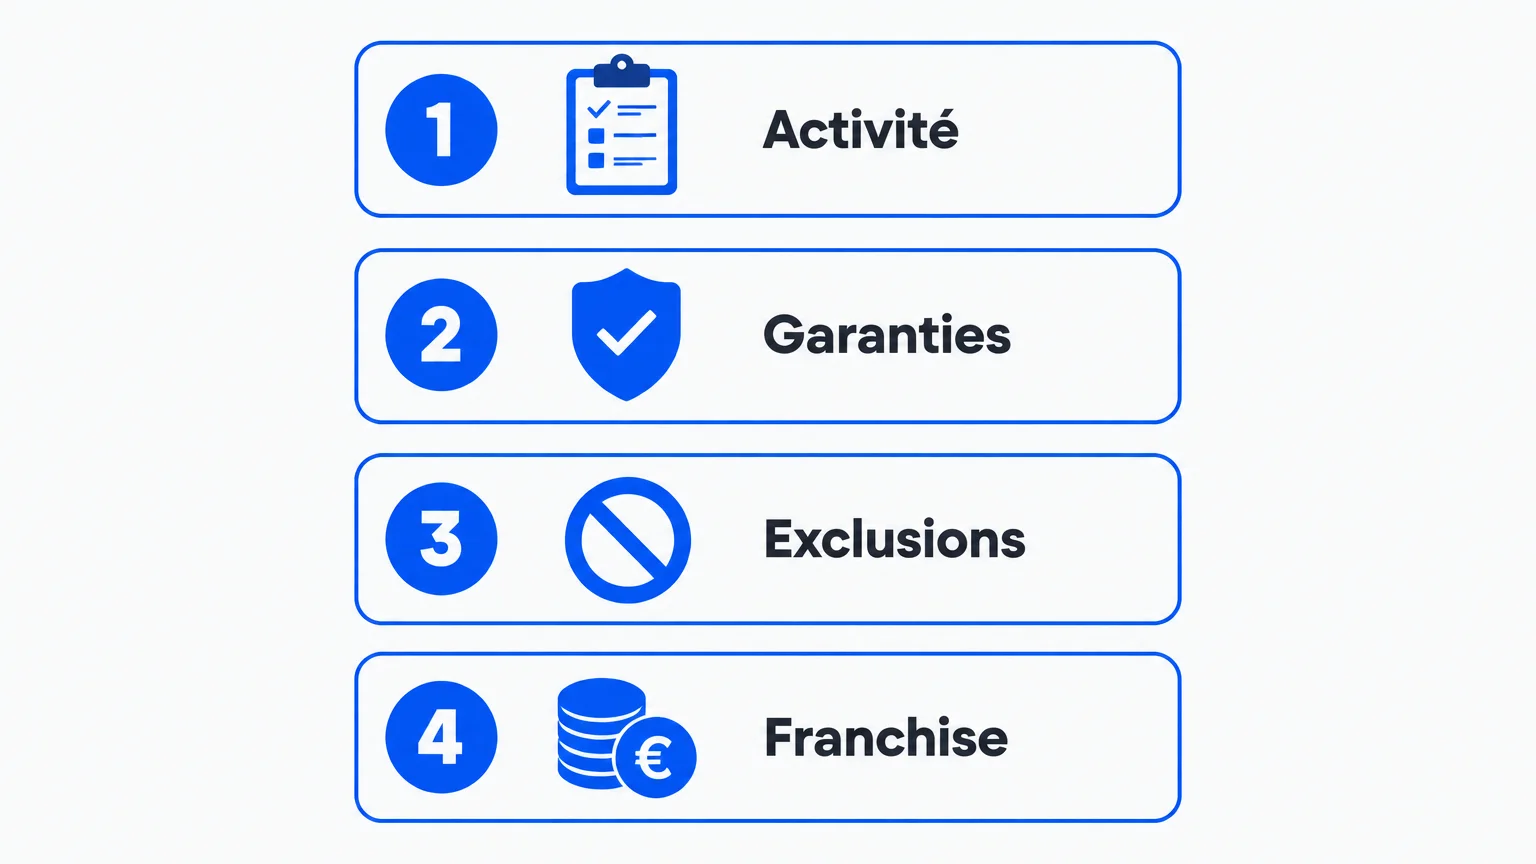
Pour comparer deux propositions, placez leurs conditions côte à côte et vérifiez les mêmes éléments. La limite d’indemnisation, la franchise, les activités couvertes et les exclusions influencent la protection réelle. Une prime inférieure ne signifie pas nécessairement que les contrats offrent une couverture équivalente.
La FSMA a publié en 2026 un aperçu des produits d’assurance commercialisés en Belgique, présentant notamment des différences entre assureurs et la destination des primes encaissées. Cette vue d’ensemble rappelle l’intérêt d’examiner le rapport entre garanties et coût, plutôt que de s’arrêter au prix seul.
Demandez au courtier de clarifier les situations concrètes qui pourraient poser question : une erreur dans un livrable, un conseil contesté ou une réclamation après l’achèvement d’une mission. Vérifiez ensuite la procédure de déclaration et les délais prévus au contrat. Pour décider, gardez une trace écrite des réponses et des clauses concernées.
La Banque nationale de Belgique rassemble notamment des statistiques financières des entreprises d’assurance pour l’exercice 2025. Ces données donnent un aperçu agrégé du secteur, mais ne remplacent pas l’examen des conditions particulières de votre police.
Quel accompagnement attendre en cas de sinistre ?
Avant de souscrire, demandez qui sera votre interlocuteur si un client formule une réclamation. Vérifiez comment signaler le sinistre, quels documents conserver et comment le dossier sera suivi. Cette discussion permet de comprendre le rôle du courtier après la souscription, au-delà de la recherche d’une offre.
Nous sommes un bureau familial et indépendant installé à Woluwe-Saint-Lambert. Depuis plus de 40 ans et quatre générations, nous accompagnons les particuliers, les indépendants et les PME. Notre bureau aide les clients à déclarer un sinistre, à suivre leur dossier et nous sommes présents lors d’une expertise.
Si vous souhaitez aussi comprendre le rôle d’un intermédiaire dans le suivi de vos contrats, consultez notre article sur le courtier et la gestion des assurances professionnelles. Notre analyse et nos conseils sont gratuits ; notre rémunération provient des commissions versées par les compagnies et incluses dans la prime.
Choisir une RC professionnelle adaptée à Bruxelles
Pour choisir un courtier en assurance RC professionnelle, partez de vos missions réelles, puis comparez les garanties, les exclusions, les franchises et le suivi des sinistres. Faites préciser par écrit les clauses qui concernent vos principaux risques. À Bruxelles comme ailleurs, une comparaison utile relie chaque garantie aux besoins concrets de votre activité.
Parlons de votre couverture professionnelle
Vous souhaitez faire le point sur les risques liés à votre activité ou vérifier si vos contrats actuels correspondent toujours à vos missions ? Nous pouvons examiner votre situation et comparer les garanties adaptées, sans frais pour l’analyse et les conseils.
Notre bureau indépendant compare les couvertures de plusieurs compagnies et vous accompagne dans le choix ainsi qu’en cas de sinistre. La rémunération du courtage est versée par les compagnies sous forme de commission incluse dans la prime, sans frais supplémentaires pour vous. Pour échanger avec notre équipe, consultez notre service d’Assurance RC exploitation et RC professionnelle.
Questions fréquemment posées
La RC professionnelle est-elle obligatoire pour tous les métiers ?
Non, les obligations dépendent de la profession et du secteur concernés. Vérifiez les règles applicables à votre activité avant de choisir un contrat.
Quelle est la différence entre RC professionnelle et RC exploitation ?
La RC professionnelle concerne la responsabilité liée à l’exercice de vos prestations et de votre métier. La RC exploitation vise d’autres risques liés au fonctionnement de l’activité ; vérifiez les garanties et les exclusions de chaque contrat.
Quels éléments influencent la prime ?
Le tarif dépend notamment de l’activité déclarée, des garanties choisies, des limites et des franchises. Comparez les propositions sur une base équivalente avant de retenir un prix.
Que préparer avant de demander une comparaison ?
Décrivez vos prestations, vos clients, vos engagements contractuels et les personnes qui travaillent avec vous. Joignez vos contrats en cours et signalez tout changement récent de mission ou d’activité.
Le courtier peut-il intervenir après un sinistre ?
Oui, notre équipe peut vous aider à déclarer le sinistre, suivre le dossier et être présente lors d’une expertise. La décision d’indemnisation reste déterminée par les garanties et conditions du contrat.