Résumé : Une assurance RC professionnelle adaptée à votre statut doit couvrir les actes que vous réalisez réellement et préciser les plafonds, franchises et exclusions. En Belgique, les obligations dépendent du cadre d’exercice. Vérifiez aussi les périodes de garantie, la défense juridique et les activités déclarées avant de signer.
Une erreur de dosage, un soin contesté ou un dommage survenu au domicile d’un patient peut engager la responsabilité d’une infirmière. Pour exercer en indépendante, vérifier une assurance RC professionnelle adaptée à votre activité compte autant que comparer la prime. À Bruxelles, le statut salarié ou indépendant, les remplacements et les soins hors établissement changent les questions à poser avant de souscrire.
Une assurance RC professionnelle pour infirmière doit correspondre aux actes exercés, au cadre de travail et aux personnes concernées. Le SPF Économie précise que les obligations varient selon la profession. Vérifiez donc la règle applicable à votre activité et les conditions du contrat, plutôt que de présumer qu’une assurance liée à l’employeur ou une police standard suffit.
Votre statut change-t-il la responsabilité et l’assurance ?
Vous travaillez comme salariée en établissement, ou comme indépendante en soins à domicile ? Commencez par identifier qui est assuré, pour quels actes et dans quelles circonstances. Demandez une confirmation écrite, notamment si vous exercez plusieurs activités ou remplacez une autre infirmière.
Dans un avis de 2025 consacré aux activités liées à la vie quotidienne et aux aidants, le Conseil fédéral de l’art infirmier rappelle que les professionnels indépendants assument eux-mêmes leur responsabilité et recommande une couverture adéquate aux prestataires concernés. Cette distinction invite les salariées à vérifier les garanties de l’employeur, tandis que les indépendantes doivent examiner leur propre contrat.
Un contrat individuel ne remplace pas automatiquement une couverture liée à l’emploi, et inversement. Vérifiez l’identité des assurés, les lieux d’exercice et le traitement des actes effectués à titre complémentaire. Si vous déléguez des tâches ou faites appel à un remplaçant, demandez si ces situations sont prises en compte.
Quels actes et situations devez-vous déclarer ?
Imaginez un soin à domicile qui ne relève pas de votre activité habituelle, ou une intervention réalisée dans le cadre d’un remplacement. La couverture dépend alors de ce que le contrat décrit précisément, pas seulement du titre inscrit sur votre attestation.
Comparez la liste des actes infirmiers couverts avec votre pratique réelle : soins à domicile, interventions en cabinet, actes techniques et activité complémentaire. Vérifiez également les lieux couverts, les remplacements, les aides éventuelles et les conditions liées à une délégation. Une activité absente de la déclaration mérite une clarification avant le début des soins.
Demandez une attestation qui identifie clairement les personnes assurées et le périmètre de l’activité. Conservez aussi les réponses écrites sur les actes particuliers. Ce réflexe facilite la vérification du contrat lorsqu’un patient conteste un soin ou réclame réparation.
Comment comparer plafonds, franchise et exclusions ?
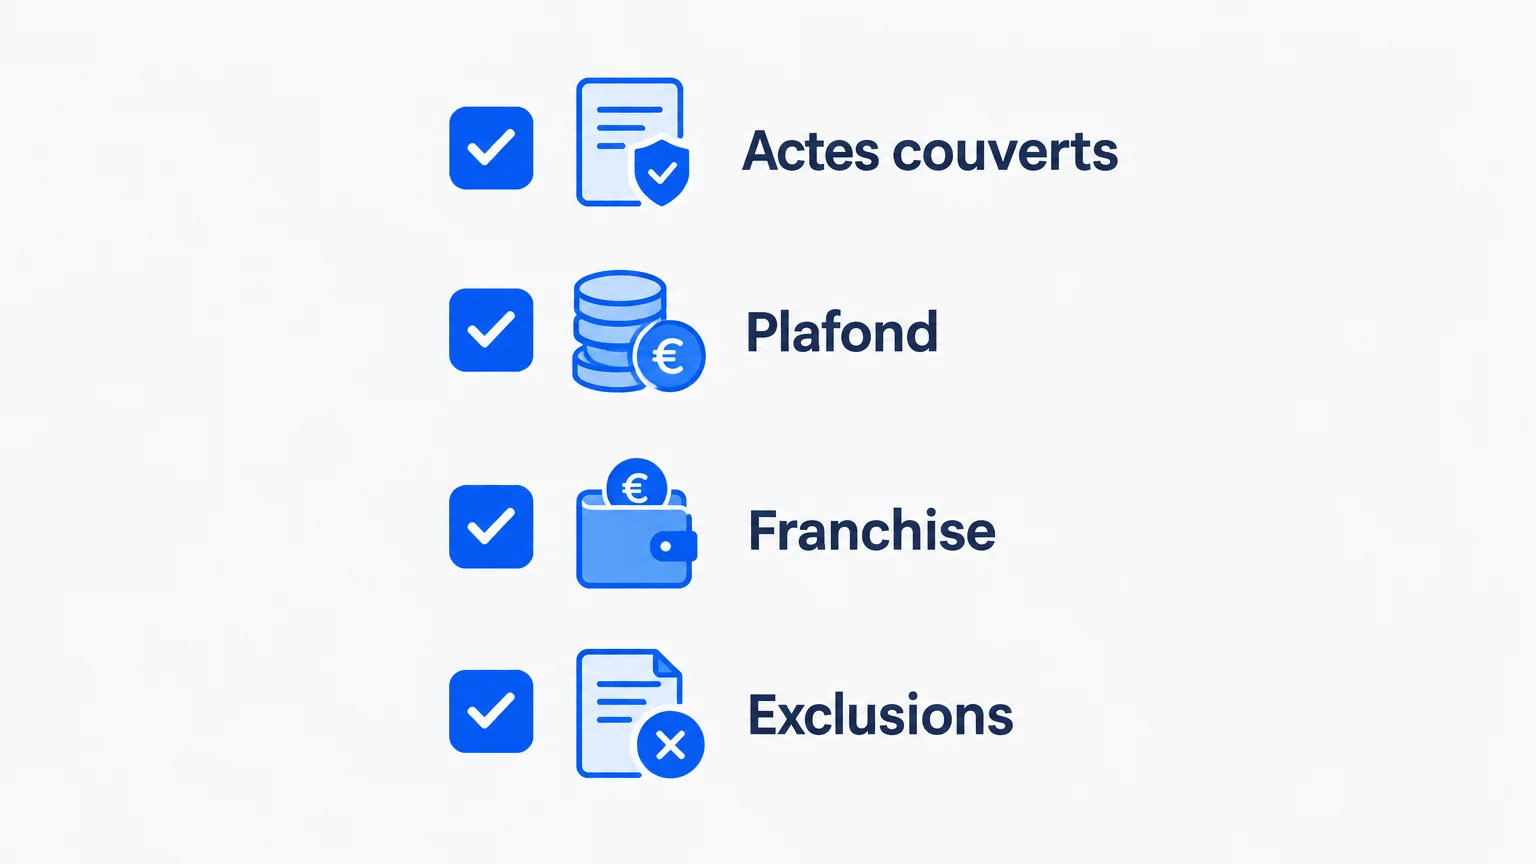
Le montant de la prime ne suffit pas à départager deux contrats. La FSMA publie une liste des assurances obligatoires, mise à jour le 31 mars 2026, fondée sur les obligations définies par des textes légaux ou réglementaires. Pour votre cas précis, vérifiez les règles liées à votre activité et lisez les garanties contractuelles.
Comparez le plafond par sinistre et le plafond annuel, puis regardez si les frais de défense sont inclus dans ces montants ou s’y ajoutent. Une franchise élevée réduit parfois la prime, mais augmente la somme restant à votre charge en cas de réclamation. Évaluez ces paramètres ensemble, en fonction de votre activité et de votre capacité à absorber un coût imprévu.
Lisez les exclusions et les limites avec la même attention que les garanties. Repérez les clauses concernant les actes non déclarés, les activités exercées hors du cadre légal, les dommages intentionnels ou les fautes graves. Vérifiez aussi la période couverte et le traitement des réclamations reçues après l’arrêt du contrat.
La protection juridique répond-elle au même besoin ?
Un patient conteste un soin, mais le différend porte aussi sur les frais de défense ou sur une démarche juridique. La responsabilité civile et la protection juridique ne répondent pas nécessairement au même besoin : examinez séparément leur objet, leurs limites et leurs conditions dans le contrat.
Demandez qui organise la défense, quels frais sont pris en charge et si un plafond spécifique s’applique. Vérifiez aussi les situations exclues et les éventuels délais d’intervention. Une garantie supplémentaire n’est utile que si ses conditions correspondent aux risques et aux litiges que vous souhaitez couvrir.
Comment préparer une demande de couverture à Bruxelles ?
Avant de demander un devis, rassemblez votre statut, vos lieux d’exercice, vos actes habituels et les éventuels remplacements ou délégations. Faites préciser par écrit le plafond, la franchise, les exclusions et la période de couverture. Cette base permet de comparer les garanties sur des critères identiques, au-delà du seul prix.
Si vous souhaitez être accompagnée dans cette comparaison, vous pouvez échanger avec notre courtier en assurance RC professionnelle. Nous sommes un bureau indépendant et comparons les garanties de plusieurs compagnies belges. Cette démarche permet d’examiner les conditions en lien avec votre activité, puis de clarifier les points qui demandent une confirmation.
Retenir les bons critères avant de souscrire
Choisissez une assurance RC professionnelle infirmière en fonction de votre statut, des actes réellement exercés et des personnes concernées. Vérifiez les plafonds, la franchise, les exclusions, la période de garantie et la défense juridique dans les conditions écrites. À Bruxelles comme ailleurs en Belgique, ces vérifications rendent la comparaison plus concrète et évitent de confondre une attestation générale avec une couverture adaptée.
Faites le point sur votre couverture professionnelle
Vos actes, votre statut et vos lieux d’exercice déterminent les garanties à examiner. Une comparaison utile commence par ces éléments, puis confronte les plafonds, franchises et exclusions des contrats disponibles.
Notre bureau indépendant compare les garanties de plusieurs compagnies belges et vous accompagne dans le choix et, en cas de sinistre, dans la déclaration et le suivi du dossier. L’analyse et les conseils sont gratuits. Notre rémunération provient des commissions versées par les compagnies et incluses dans la prime, sans frais supplémentaires pour le client. Pour faire examiner votre situation, découvrez notre assurance RC professionnelle.
Questions fréquemment posées
L’assurance RC professionnelle est-elle obligatoire pour toutes les infirmières en Belgique ?
Ne partez pas du principe qu’une règle unique s’applique à toutes les situations. Vérifiez les obligations liées à votre activité et à votre statut, puis demandez confirmation à l’organisme compétent.
L’assurance de l’employeur couvre-t-elle une infirmière salariée ?
Demandez à l’employeur une confirmation écrite des personnes, actes et lieux couverts. Vérifiez aussi les conditions applicables aux activités complémentaires ou exercées en dehors de l’établissement.
Quels actes faut-il déclarer dans le contrat ?
Décrivez les soins pratiqués, les lieux d’exercice et les activités complémentaires. Signalez également les remplacements, délégations ou aides dont vous avez recours.
Quels éléments comparer dans un devis de RC professionnelle ?
Examinez les actes couverts, les plafonds par sinistre et par année, la franchise, les exclusions et la période de garantie. Vérifiez séparément les frais de défense et la protection juridique.
Un courtier peut-il aider à comparer une assurance professionnelle infirmier en Belgique ?
Oui, nous comparons les garanties de plusieurs compagnies belges et analysons votre situation. L’analyse et les conseils sont gratuits, et notre rémunération provient des commissions incluses dans la prime.