Résumé : Un intermédiaire local peut vous aider à choisir une épargne-pension adaptée à votre horizon, votre budget et votre tolérance au risque. Comparez les frais, les garanties et les règles de sortie avant de signer. Chez Assurances Van Herpe, notre bureau familial analyse gratuitement votre situation et compare des produits proposés par des compagnies partenaires.
Un choix pour la retraite ne se résume ni au montant déductible ni au rendement affiché. Pour choisir un courtier en épargne-pension à Bruxelles, examinez l’indépendance du conseil, les frais, le risque, la durée du contrat et l’accompagnement après souscription. Notre page sur les meilleurs courtiers en épargne-pension à Bruxelles présente des repères utiles pour comparer les démarches. L’essentiel reste de les appliquer à votre propre situation.
Votre âge, vos revenus et votre capacité à épargner régulièrement influencent le choix. Demandez une comparaison écrite qui distingue clairement les garanties, les frais, la fiscalité et les conditions de sortie. Un conseil utile explique aussi les compromis entre protection du capital et fluctuations possibles, sans réduire la décision à un rendement annoncé.
Quel rôle attendre d’un courtier indépendant ?
Votre horizon de placement est-il compatible avec le produit proposé ? C’est une question à poser dès le premier échange, avec celle de votre budget mensuel et de votre tolérance au risque. Un courtier analyse ces éléments, puis compare les solutions disponibles auprès de compagnies partenaires plutôt que de s’arrêter à une seule formule.
Chez Assurances Van Herpe, notre bureau familial est installé à Woluwe-Saint-Lambert et accompagne des clients dans la région bruxelloise. Nous conseillons les particuliers, les salariés, les fonctionnaires et les indépendants en tenant compte de leur profil de risque, de leur âge et de leurs objectifs. Le bureau s’appuie sur plus de 40 ans de proximité et quatre générations d’expérience.
Avant de choisir, demandez comment le courtier est rémunéré et quels produits il compare. Notre analyse et nos conseils sont gratuits. Nous sommes rémunérés par des commissions versées par les compagnies et incluses dans la prime, ce qui ne signifie pas que le contrat lui-même est exempt de frais.
Fonds ou assurance : quelle formule correspond à votre profil ?
Un profil prudent privilégiera peut-être une formule avec davantage de garanties contractuelles, tandis qu’un épargnant acceptant des fluctuations pourra examiner des placements liés à des fonds. Une assurance de branche 21 prévoit les garanties stipulées au contrat. Une formule de branche 23 est liée à des fonds d’investissement et n’offre pas de garantie du capital. Les conditions exactes dépendent du produit choisi.
Dans son rapport annuel 2025, Febelfin recense 1,829 million de détenteurs de fonds d’épargne-pension et un encours de 27,4 milliards d’euros. Ces données agrégées donnent un aperçu du recours à ces fonds, mais ne déterminent pas quelle formule convient à une personne en particulier. (febelfin.be)
La distinction entre volume investi et résultat personnel compte aussi pour interpréter les chiffres de marché. Au premier trimestre 2026, les fonds d’épargne-pension ont enregistré 16 millions d’euros de souscriptions nettes, selon les chiffres de la FSMA. Ce flux mesure les souscriptions moins les remboursements, pas le rendement futur d’un contrat individuel.
Comment comparer les frais et l’avantage fiscal ?
Quel est le coût total du contrat sur sa durée, et pas seulement son coût d’entrée ? Comparez les frais d’entrée, les frais de gestion, les coûts des fonds éventuels et les frais liés à une sortie. L’étude des coûts de la FSMA, publiée en 2024 sur la base de données de 2020, examine plusieurs frais associés aux deuxième et troisième piliers de pension. Pour comparer les offres, vérifiez chaque poste dans les documents contractuels et la fiche du produit.
La réduction d’impôt dépend aussi du montant versé et des plafonds applicables à l’année concernée. Pour 2025, une réponse de la Chambre rappelle une réduction de 30 % jusqu’à 1 050 euros et de 25 % au-delà, jusqu’à 1 350 euros. Ces chiffres concernent les versements de 2025, pas ceux de 2026. Vérifiez les plafonds et les conditions en vigueur pour l’année de vos versements.
Le montant récupérable dépend également de votre situation fiscale. Pour mieux comprendre le lien entre versements et impôts, consultez notre page sur réduire ses impôts avec l’épargne-pension. Le gain fiscal ne remplace pas l’examen des frais et des garanties du contrat.
Commencer tôt aide à construire une épargne régulière
Si vous commencez à épargner tôt, de petites contributions régulières peuvent s’intégrer plus facilement à votre budget qu’un effort important tardif. Cela ne garantit pas un rendement précis, mais vous donne davantage de temps pour suivre votre plan et ajuster vos versements lorsque vos revenus ou vos objectifs changent. Évitez toutefois de sacrifier votre épargne de précaution pour atteindre un plafond fiscal.
Le bon montant est celui que vous pouvez maintenir sans déséquilibrer vos dépenses courantes. Pour approfondir cette logique, lisez nos conseils pour commencer tôt son épargne-pension. Réévaluez ensuite votre effort d’épargne lorsque votre situation professionnelle, familiale ou financière évolue.
Quatre vérifications avant de signer
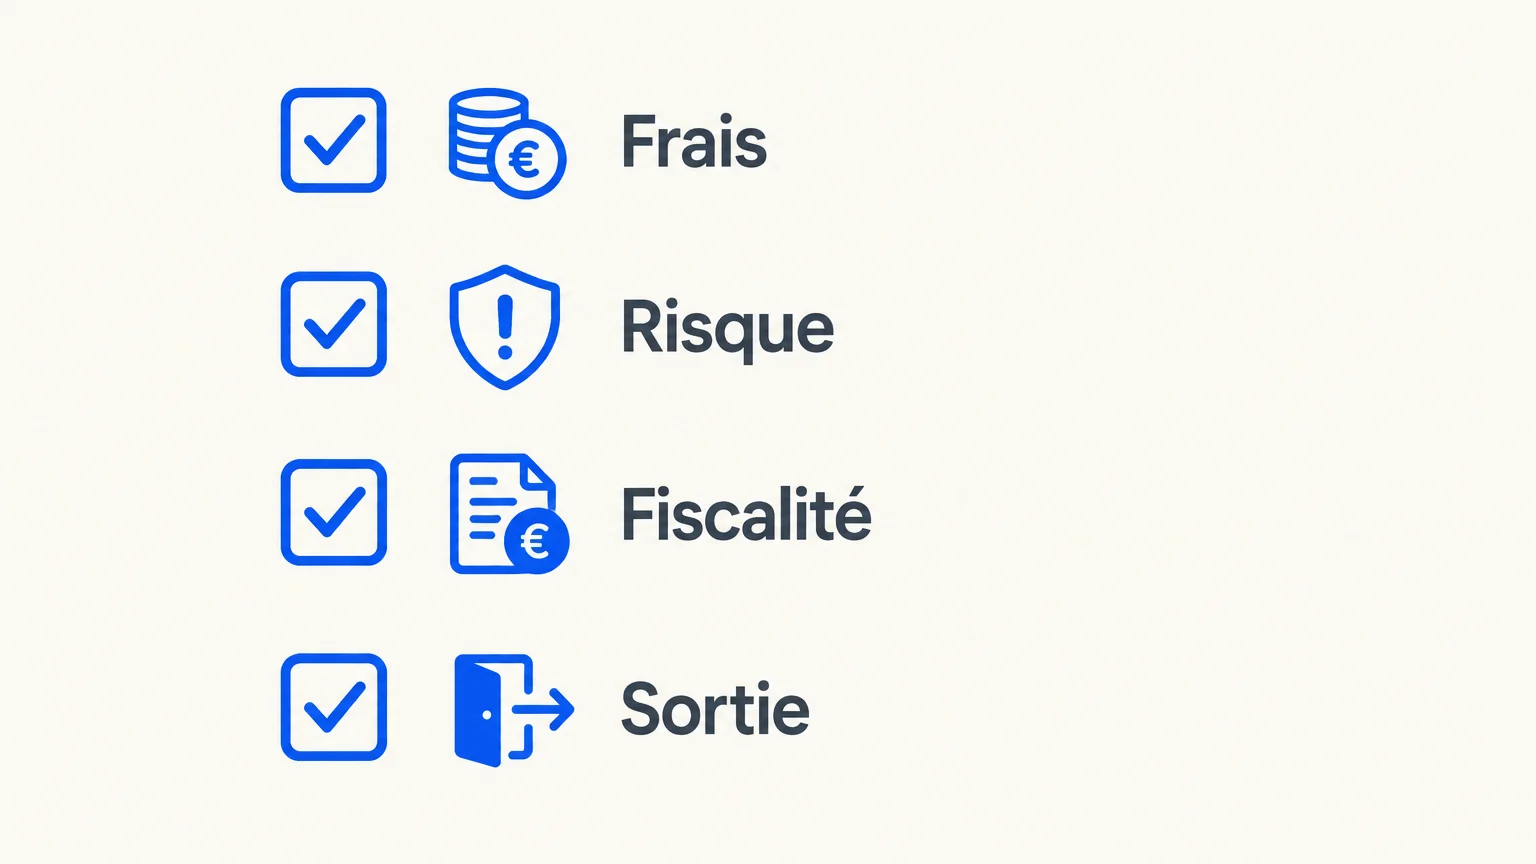
Avant de vous engager, vérifiez ces quatre points dans les documents du contrat :
- Frais totaux : repérez les frais d’entrée, de gestion et de sortie, ainsi que leur effet sur le capital constitué.
- Risque d’investissement : identifiez les garanties éventuelles et les fluctuations possibles du capital.
- Règles fiscales : confirmez les plafonds applicables pour l’année concernée et les conditions d’accès à la réduction d’impôt.
- Conditions de sortie : demandez quand le capital est disponible, qui en bénéficie et quelles conséquences fiscales peuvent s’appliquer.
Si vous êtes indépendant, vérifiez également si une autre formule de pension est pertinente selon votre statut. Nous comparons les solutions disponibles en fonction de votre situation, notamment les solutions d’épargne fiscale et d’épargne-pension. Une comparaison claire doit séparer les produits, leurs conditions et leurs coûts, plutôt que les résumer à un seul avantage.
En pratique, demandez une simulation écrite et prenez le temps de poser vos questions avant de signer. Elle devrait distinguer le montant versé, les frais, les garanties, le risque et le traitement fiscal. Vous pourrez ainsi comparer les contrats sur une base cohérente.
Choisir une épargne-pension adaptée à Bruxelles
À Bruxelles, un bon choix repose sur des frais compréhensibles, des conditions de sortie claires et une solution cohérente avec votre profil de risque. Comparez les contrats selon votre horizon et votre budget, puis vérifiez la fiscalité applicable à l’année de vos versements avant de vous engager.
Préparez votre retraite avec un conseil personnalisé
La préparation d’une pension complémentaire commence par une analyse de votre situation, de votre budget et de vos objectifs. Depuis Woluwe-Saint-Lambert, notre bureau familial accompagne les clients de la région bruxelloise et compare des produits proposés par des compagnies partenaires. Notre expérience de plus de 40 ans et notre connaissance des solutions d’épargne fiscale permettent d’examiner plusieurs pistes sans confondre conseil et garantie de rendement.
Nous analysons gratuitement votre situation et vous expliquons les différences entre les solutions pertinentes pour votre profil. Le conseil est rémunéré par une commission versée par les compagnies et incluse dans la prime; les frais propres au contrat restent à examiner. Pour discuter de vos objectifs et des options possibles, contactez-nous au sujet de notre service d’épargne-pension.
Questions fréquemment posées
Quelle différence entre une branche 21 et une branche 23 ?
La branche 21 prévoit les garanties définies dans le contrat. La branche 23 est liée à des fonds d’investissement et ne garantit pas le capital.
Les salariés et les fonctionnaires peuvent-ils demander conseil ?
Oui, l’épargne-pension concerne aussi les particuliers salariés et les fonctionnaires. Chez Assurances Van Herpe, nous analysons votre situation et comparons les solutions de compagnies partenaires.
Le conseil du courtier est-il gratuit ?
Notre analyse et nos conseils sont gratuits; les compagnies nous rémunèrent par une commission incluse dans la prime. Les produits eux-mêmes peuvent comporter des frais qui doivent être examinés séparément.
Faut-il verser le montant maximal pour profiter d’un avantage fiscal ?
Non, vos versements doivent d’abord correspondre à votre budget et à vos objectifs. Vérifiez les plafonds et conditions fiscales de l’année concernée avant de décider du montant.
Que faut-il vérifier avant de transférer un contrat ?
Demandez une explication écrite des frais, de la fiscalité et des conséquences sur les garanties avant tout transfert. Comparez ces éléments avec ceux du nouveau contrat avant de prendre votre décision.