Résumé : Pour repérer des garanties qui se recoupent sans créer de lacunes, faites examiner ensemble vos contrats, leurs exclusions, leurs plafonds et leurs franchises. À Bruxelles, Assurances Van Herpe revoit et centralise les portefeuilles, puis compare les garanties de plusieurs compagnies. L’analyse et les conseils sont gratuits, et la rémunération du courtage provient d’une commission incluse dans la prime.
Deux contrats qui portent des noms différents peuvent couvrir le même risque, tandis que des garanties au nom proche peuvent répondre à des situations distinctes. Si vous cherchez quel courtier à Bruxelles pour revoir mes assurances et éviter les doublons, demandez une analyse de votre portefeuille avant de modifier ou de résilier une police. Faire un check-up de ses assurances permet aussi de tenir compte des changements de logement, de famille ou d’activité.
La revue ne consiste pas à supprimer toutes les couvertures qui se ressemblent. La FSMA rappelle que l’analyse des besoins vise à éviter les couvertures répétées, mais aussi la sous-assurance et les protections inadaptées. Le point de départ est donc une comparaison des garanties et des situations réellement couvertes, comme le précise l’avis de la FSMA.
À Bruxelles, commencez par vérifier l’analyse du portefeuille
Une revue utile commence par un inventaire des polices en cours, et pas par la proposition d’un nouveau contrat. Rassemblez les documents liés à votre habitation, votre responsabilité civile, votre véhicule, votre hospitalisation et vos assurances voyage. Ajoutez les contrats souscrits par votre employeur ou un autre membre du ménage lorsqu’ils couvrent aussi vos besoins personnels.
Pour chaque contrat, le courtier examine le risque couvert, les personnes assurées, les plafonds, les franchises, les exclusions et les conditions d’intervention. Un chevauchement entre deux polices ne signifie pas toujours qu’une indemnisation sera doublée. Il faut vérifier ce que chaque contrat prévoit pour le même sinistre et les limites éventuelles de l’intervention.
Un courtier doit aussi expliquer comment il a établi son analyse. Un rapport sectoriel de novembre 2024 relayant des constatations de la FSMA relevait que, dans certains dossiers examinés, le nombre de contrats analysés n’était pas suffisamment documenté. Vous pouvez donc demander quelles offres ont été comparées et pourquoi une recommandation correspond à votre situation, comme le rappelle ce rapport sectoriel de 2024.
Un doublon se vérifie garantie par garantie
Deux contrats peuvent tous deux mentionner la responsabilité civile, sans couvrir les mêmes personnes ou les mêmes circonstances. Une garantie liée à votre habitation peut concerner la responsabilité locative, tandis qu’une assurance familiale vise les dommages causés à des tiers dans la vie privée. Le nom seul ne permet donc pas de conclure à un doublon.
Pour chaque paire de garanties qui semble similaire, comparez concrètement :
- les personnes assurées et les biens concernés ;
- les événements couverts et les exclusions ;
- les plafonds d’intervention et les franchises ;
- les territoires et périodes de validité ;
- les conditions de déclaration et les délais applicables.
Cette comparaison permet aussi de repérer une lacune. Par exemple, deux contrats peuvent protéger un logement contre certains dégâts des eaux, mais aucun ne couvrir un équipement précis ou une situation particulière. Un contrat moins cher n’est pas forcément un meilleur remplacement si son plafond baisse ou si une exclusion importante s’ajoute.
Demandez une comparaison documentée de plusieurs compagnies
Pour choisir un courtier, vérifiez qu’il travaille avec plusieurs compagnies et qu’il peut expliquer la portée de sa comparaison. Demandez une synthèse lisible de votre situation actuelle, des recouvrements constatés et des protections qui manquent. Si une nouvelle formule est envisagée, faites préciser les différences de prime, de garanties, de franchises et d’exclusions.
Chez Assurances Van Herpe, nous comparons les garanties de plusieurs compagnies et accompagnons les particuliers dans la revue et la centralisation de leur portefeuille. Notre bureau familial, installé à Woluwe-Saint-Lambert, exerce depuis plus de 40 ans et s’appuie sur quatre générations d’expérience. Pour évaluer la méthode de comparaison, vous pouvez aussi Vérifier que son courtier compare plusieurs assureurs.
Avant de vous engager, vérifiez aussi que l’intermédiaire est inscrit au registre de la FSMA. La liste des intermédiaires d’assurances permet de contrôler les inscriptions et leurs mises à jour. Ce contrôle complète les questions sur le suivi, les documents remis et la rémunération, sans remplacer l’examen des garanties proposées.
Ne résiliez pas avant d’avoir confirmé le remplacement
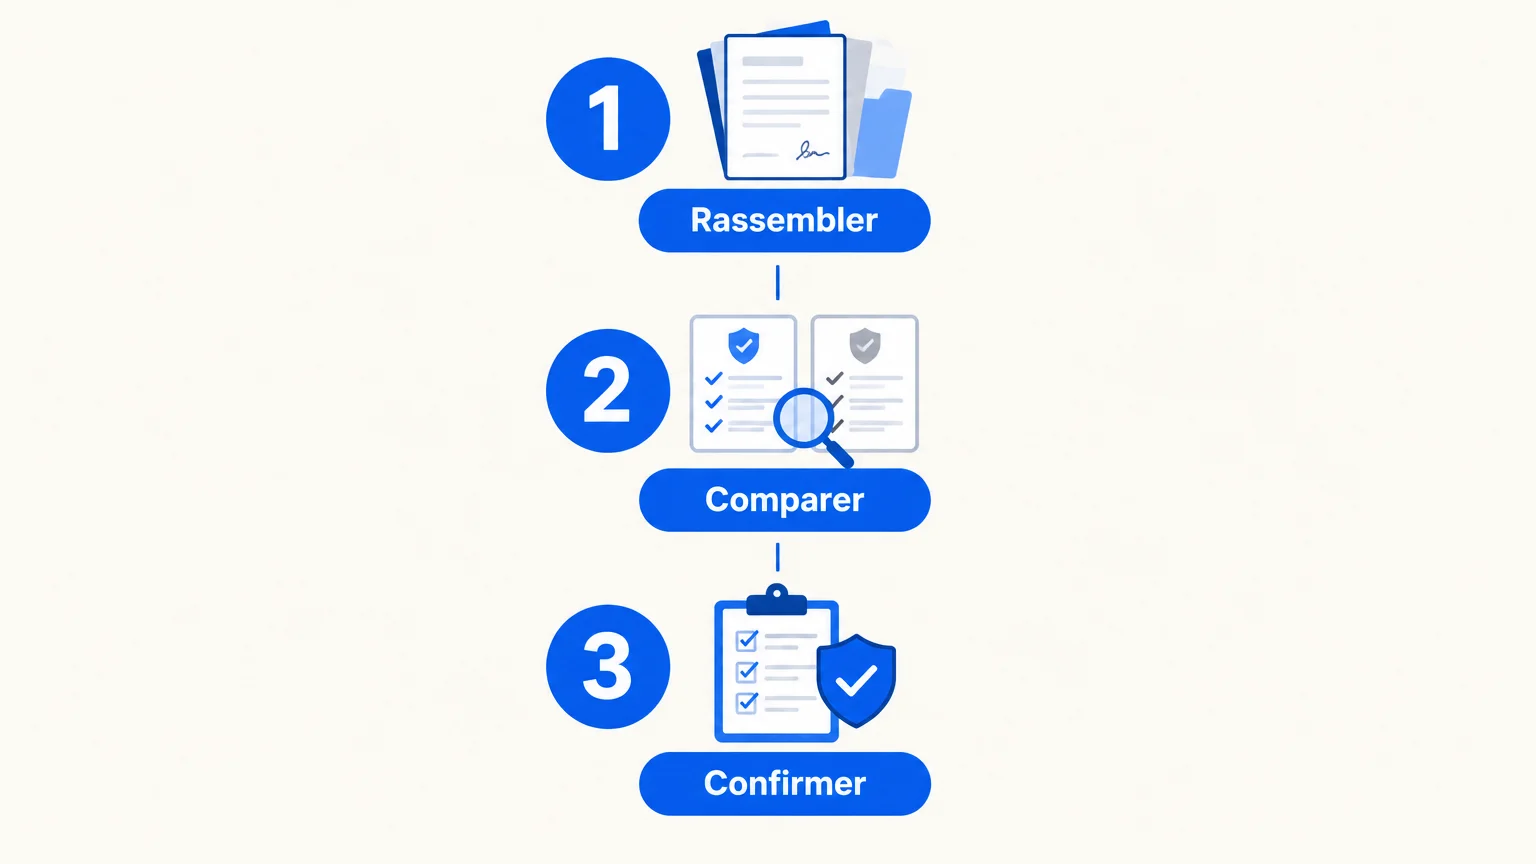
Un chevauchement repéré ne justifie pas une résiliation immédiate. Vérifiez d’abord que la nouvelle couverture est acceptée, que sa date de prise d’effet est connue et qu’elle répond au besoin identifié. Gardez une trace écrite des garanties conservées, des garanties supprimées et des éventuelles périodes sans couverture.
La revue est aussi l’occasion de vérifier que les contrats sont à jour. Un déménagement, l’achat d’un véhicule, l’arrivée d’un enfant ou le début d’une activité indépendante peuvent modifier les risques à assurer. À Bruxelles, Assurances Van Herpe accompagne les particuliers dans cette analyse et le suivi des contrats, y compris lorsque plusieurs compagnies interviennent.
Pour savoir comment le courtage s’inscrit dans le marché belge, Assuralia indiquait que les courtiers représentaient 52,1 % des primes d’assurance vie et non-vie en 2024. Ce chiffre décrit la distribution du marché, pas la qualité d’un conseil individuel ; il figure dans les données d’Assuralia publiées en 2025.
Centralisez les documents après la revue
Une fois les décisions prises, conservez une vue claire des contrats actifs et de leurs échéances. Notez pour chacun l’assureur, le risque couvert, les personnes assurées, la prime et la date de renouvellement. Cette synthèse facilite les prochaines adaptations et évite de confondre une couverture remplacée avec une couverture toujours en vigueur.
Notre espace client sécurisé MyBroker permet aux clients de consulter leurs contrats et documents en ligne. Pour préparer votre prochain échange, vous pouvez aussi Consulter ses contrats d’assurance en ligne. L’analyse et les conseils de notre bureau sont gratuits ; notre rémunération provient des commissions versées par les compagnies et incluses dans la prime.
Faire le point sans supprimer une protection utile
Pour choisir un courtier à Bruxelles, demandez une analyse des contrats existants, une comparaison claire des garanties et une explication de chaque recouvrement ou lacune. La bonne décision ne consiste pas à réduire le nombre de polices à tout prix, mais à conserver une protection cohérente, à comprendre les exclusions et à confirmer toute nouvelle couverture avant une résiliation.
Faites le point sur vos assurances
Vous souhaitez vérifier si vos contrats se recoupent ou si certaines protections manquent ? Nous pouvons examiner votre portefeuille et comparer les garanties de plusieurs compagnies en fonction de votre situation personnelle.
Chez Assurances Van Herpe, l’analyse et les conseils sont gratuits. Nous vous accompagnons également dans la gestion des contrats et, en cas de sinistre, dans le suivi du dossier. Découvrez nos assurances pour particuliers.
Questions fréquemment posées
Comment savoir si deux assurances couvrent le même risque ?
Comparez les personnes assurées, les situations couvertes, les exclusions, les plafonds et les franchises. Deux garanties aux noms proches ne sont pas nécessairement identiques.
Dois-je résilier un contrat dès qu’un doublon est repéré ?
Non, vérifiez d’abord que la couverture conservée répond bien à votre besoin et qu’aucune lacune ne sera créée. Confirmez la date d’effet d’un éventuel nouveau contrat avant toute résiliation.
Que faut-il apporter pour faire revoir ses assurances ?
Rassemblez les contrats en cours et, si possible, les avis d’échéance ou documents de garanties. Signalez aussi les changements récents concernant votre logement, votre ménage, vos véhicules ou votre activité.
Combien coûte une analyse de portefeuille chez Assurances Van Herpe ?
L’analyse et les conseils sont gratuits. Le courtage est rémunéré par les compagnies au moyen d’une commission incluse dans la prime.
Pourrai-je consulter mes contrats après leur centralisation ?
Oui, les clients peuvent accéder à leurs contrats et documents via l’espace sécurisé MyBroker. La plateforme permet de les consulter en ligne.