Résumé : Assuralia estime que la fraude à l’assurance peut représenter jusqu’à 150 € par ménage et par an, mais ce montant est une estimation collective, non une hausse fixe appliquée à chaque contrat. En 2025, les assureurs ont détecté 7 720 dossiers représentant 181 millions d’euros d’indemnisations évitées. Les chiffres détectés ne couvrent toutefois pas les fraudes qui échappent aux contrôles.
Jusqu’à 150 € par an et par ménage : ce chiffre ne correspond pas à une hausse forfaitaire facturée à chaque assuré. Il désigne un coût collectif estimé, lié aux indemnisations indûment versées et aux frais de lutte contre les dossiers frauduleux. À Bruxelles comme ailleurs en Belgique, distinguer une erreur de déclaration d’une manœuvre intentionnelle évite les raccourcis. En cas de dommage, déclarer un sinistre avec l’aide d’un courtier peut vous aider à structurer votre dossier.
Dans son bilan publié le 12 novembre 2026, Assuralia recense 7 720 fraudes détectées en 2025, pour 181 millions d’euros non versés aux fraudeurs. La fédération estime aussi que les fraudes cachées représentent 5 à 10 % des indemnités en assurances de dommages, et situe leur coût jusqu’à 150 € par ménage par an, selon son bilan d’Assuralia. Cette estimation n’est pas une somme calculée pour chaque police. Une fraude avérée peut également entraîner des conséquences sur le contrat ou l’indemnisation.
Que représente réellement l’estimation de 150 € ?
Un montant moyen ou maximal ne signifie pas que chaque ménage paie exactement cette somme. Il s’agit d’une estimation qui rapporte un coût global au nombre de ménages concernés, et non d’une ligne distincte sur une prime d’assurance.
Dans un avis daté de 2024, la FSMA rapportait qu’Assuralia évaluait alors le coût annuel de la fraude sur le marché belge à environ 750 millions d’euros, avec un surcoût estimé entre 75 et 150 € par ménage assuré. Cette évaluation s’appuyait notamment sur des indications européennes et sur des statistiques consolidées de sinistres, comme le précise l’avis de la FSMA. Ces données décrivent une estimation de l’époque, pas une mesure directe des dépenses de chaque famille en 2026.
Le plafond de 150 € repris par Assuralia en 2026 exprime donc un ordre de grandeur collectif. Il aide à comprendre pourquoi des indemnités injustifiées préoccupent l’ensemble des assurés, mais ne permet pas de calculer la part imputable à un contrat particulier.
Quels comportements peuvent constituer une fraude à l’assurance ?
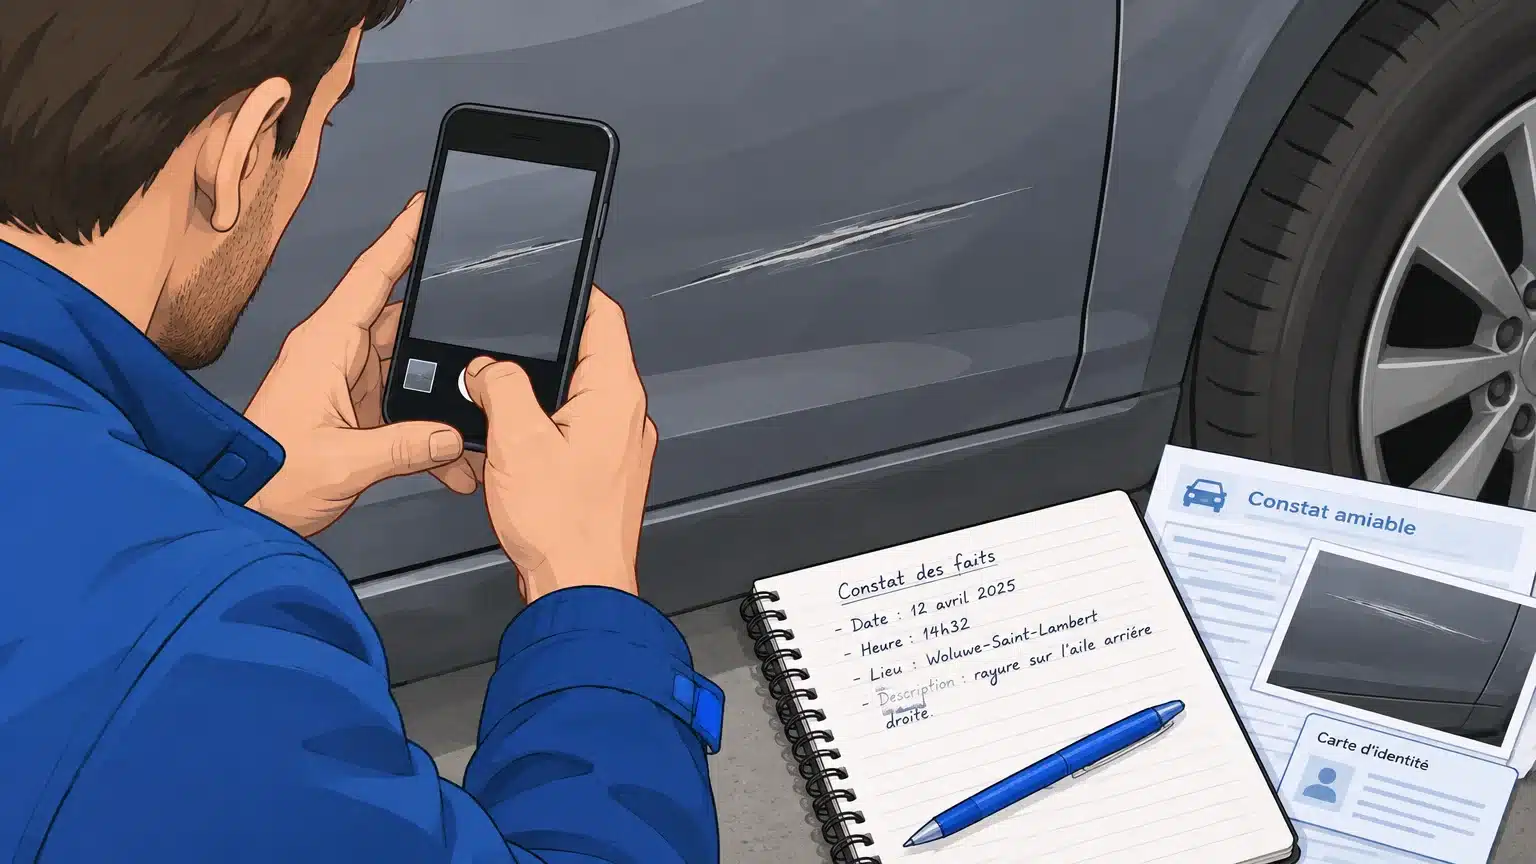
Après un dégât, présenter des dommages anciens comme nouveaux, exagérer le montant des réparations ou transmettre une facture falsifiée sont des exemples de fraudes à l’assurance. Une déclaration de sinistre inventée ou des informations volontairement fausses lors de la souscription peuvent également tromper l’assureur.
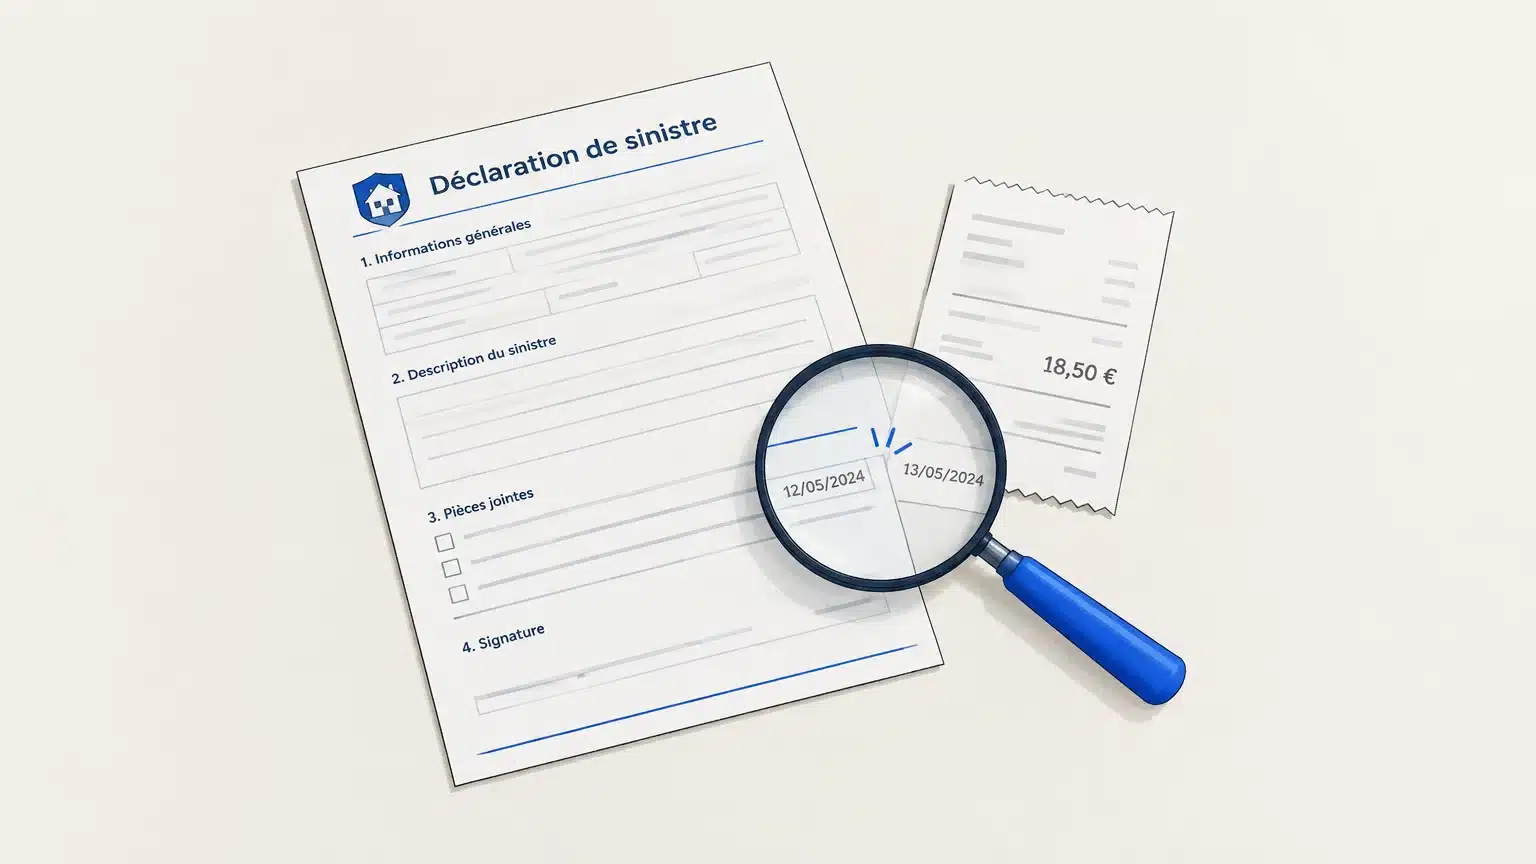
À l’inverse, une erreur de date, un oubli corrigé rapidement ou un désaccord sur le montant d’une réparation ne prouvent pas, à eux seuls, une fraude. Décrivez les faits tels que vous les connaissez, signalez les incertitudes et transmettez les documents disponibles. La cohérence entre le récit, les photos, les factures et les dates facilite l’examen du dossier.
Un dommage survenu pendant une manifestation n’est pas automatiquement suspect : il faut établir les circonstances et examiner les garanties applicables. Pour mieux comprendre quelles assurances interviennent après des dégâts lors de manifestations, partez des faits précis et des protections prévues au contrat.
Quel effet la fraude peut-elle avoir sur les primes ?
Une indemnité indue et les moyens nécessaires pour détecter les dossiers douteux pèsent sur les coûts du secteur. Assuralia relie ces dépenses au prix des primes : le mécanisme est collectif, et ne correspond pas à une hausse identique pour chaque assuré après chaque fraude.
Il faut donc distinguer le coût de la fraude estimé pour l’ensemble des ménages du tarif d’un contrat précis. Une prime dépend aussi des garanties choisies, du risque couvert et des conditions du contrat. Le chiffre de 150 € ne permet pas de prévoir le montant de votre prochaine échéance.
Pour la personne qui commet une fraude, les conséquences peuvent dépasser l’indemnisation refusée. Le dossier peut entraîner des difficultés contractuelles, et les cas graves peuvent relever de sanctions. Une déclaration exacte protège donc à la fois la qualité du dossier et la relation avec l’assureur.
Pourquoi les fraudes détectées ne mesurent-elles pas tout le phénomène ?
En 2024, 7 169 cas ont été détectés en Belgique, pour 147,5 millions d’euros, selon les chiffres d’Assuralia rapportés dans les chiffres relayés en 2025. En 2025, le total communiqué par la fédération est passé à 7 720 cas détectés, représentant 181 millions d’euros non versés.
Ces montants décrivent les dossiers repérés et les sommes qui n’ont pas été payées aux fraudeurs. Ils ne comptabilisent pas directement les situations qui échappent aux contrôles. C’est pourquoi les chiffres détectés et l’estimation du coût global ne mesurent pas la même chose.
Les catégories les plus souvent mentionnées comprennent les accidents du travail, l’auto et l’incendie. Les données sectorielles permettent de suivre les cas identifiés, mais elles ne signifient pas que tous les sinistres dans ces branches sont suspects. Chaque dossier doit être examiné à partir de ses éléments propres.
Comment déclarer un sinistre de façon claire ?
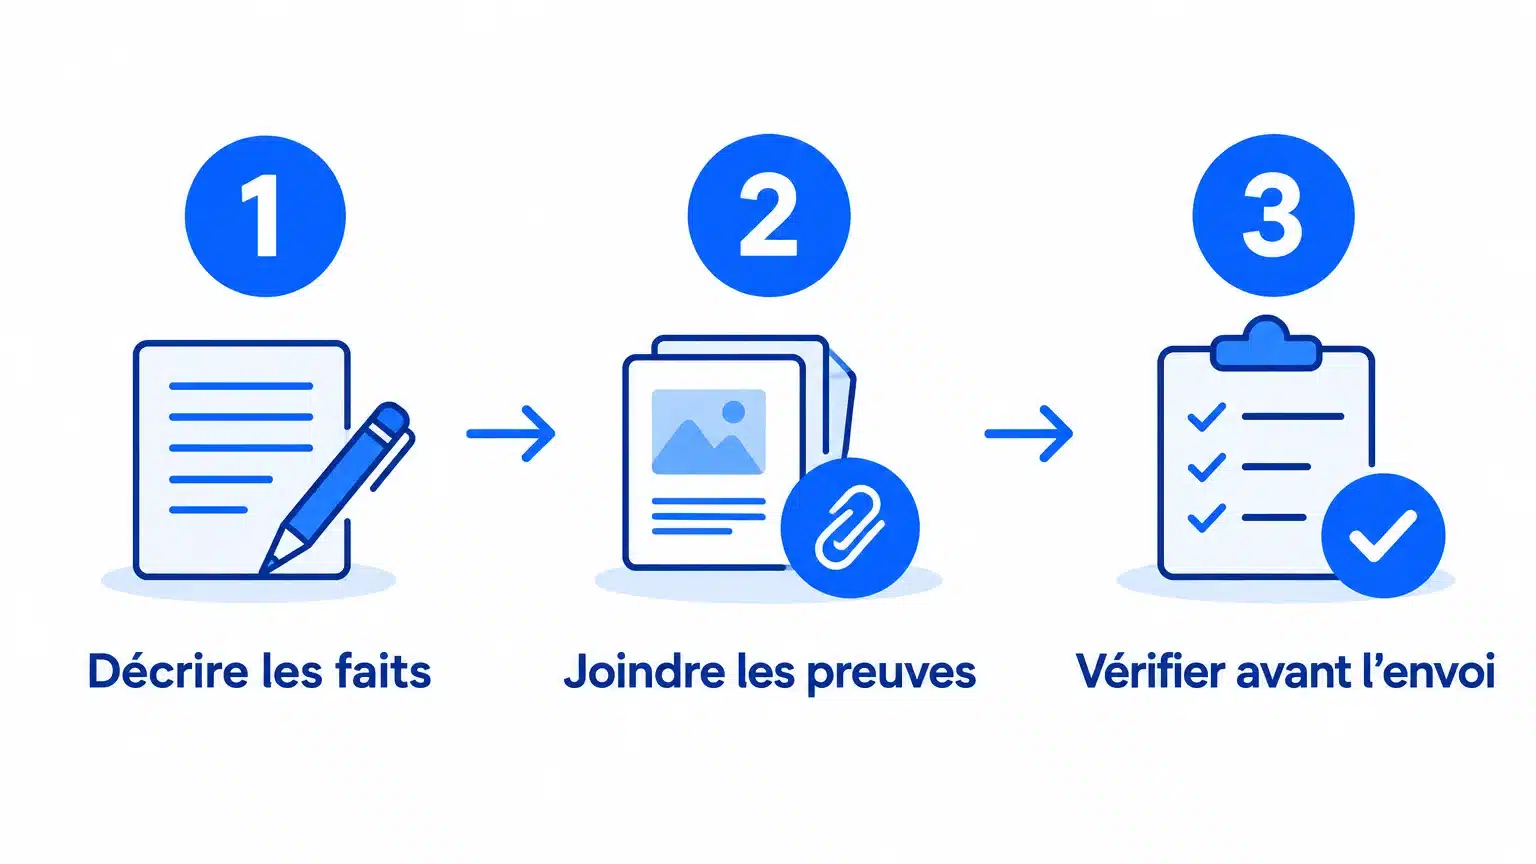
Commencez par noter la date, le lieu et le déroulement du sinistre. Ajoutez des photos prises au plus près des faits, les factures utiles et les coordonnées des personnes concernées. Si vous ne connaissez pas encore le coût total, indiquez-le clairement au lieu d’avancer un chiffre incertain.
Avant l’envoi, vérifiez que les pièces jointes correspondent à votre récit et que les dommages déclarés résultent bien de l’événement. Conservez une copie de la déclaration et des échanges. Si une information manque ou change, signalez-le rapidement à l’assureur.
À Woluwe-Saint-Lambert, notre bureau indépendant accompagne les clients dans la déclaration, le suivi du dossier et les expertises. Fort de plus de 40 ans d’activité, notre équipe aide à clarifier les étapes et à défendre les intérêts du client lorsque le dossier est examiné.
À retenir sur la fraude à l’assurance
Les 150 € par ménage correspondent à une estimation collective d’Assuralia, pas à une hausse fixe sur chaque contrat. Les chiffres détectés en 2025 montrent l’ampleur des dossiers repérés, sans recenser ceux qui échappent aux contrôles. À Bruxelles, comme ailleurs, une déclaration précise, cohérente et appuyée par des preuves reste le meilleur réflexe pour éviter les ambiguïtés.
Besoin d’un accompagnement pour votre déclaration ?
Un sinistre peut soulever des questions sur les pièces à transmettre, le suivi du dossier ou le déroulement d’une expertise. Notre bureau familial et indépendant, situé à Woluwe-Saint-Lambert, accompagne particuliers, indépendants et entreprises dans ces démarches. Nous comparons les garanties de plusieurs compagnies et restons aux côtés de nos clients lorsque survient un sinistre.
Vous pouvez déclarer un sinistre auprès de son assurance avec notre accompagnement. Nous aidons à préparer la déclaration, à suivre le dossier et à être présent lors de l’expertise pour défendre vos intérêts. L’analyse et les conseils sont gratuits ; notre rémunération provient des commissions versées par les compagnies et incluses dans la prime, sans frais supplémentaires pour le client.
Questions fréquemment posées
Une erreur dans une déclaration constitue-t-elle automatiquement une fraude ?
Non, une erreur ou un oubli ne suffit pas à établir une fraude. Corrigez l’information dès que possible et expliquez clairement ce qui s’est passé.
Quelles formes peut prendre la fraude à l’assurance ?
Elle peut consister à inventer un sinistre, exagérer des dommages, falsifier des documents ou transmettre volontairement de fausses informations. Les circonstances et les pièces du dossier doivent être examinées.
Que faire si le montant des dégâts reste incertain ?
Décrivez les dommages observés et indiquez que leur coût reste à confirmer. Vous pourrez transmettre un devis ou un justificatif complémentaire lorsqu’il sera disponible.
La fraude à l’assurance influence-t-elle les primes ?
Les indemnisations injustifiées et les frais de détection pèsent sur les coûts supportés par le secteur. Cela ne signifie pas que chaque assuré reçoit automatiquement la même hausse.
Un courtier peut-il accompagner une déclaration de sinistre ?
Oui, un courtier peut aider à préparer la déclaration, suivre le dossier et accompagner le client lors d’une expertise. Chez Assurances Van Herpe, cet accompagnement fait partie de notre activité de courtage.