Résumé : Oui, un courtier à Bruxelles peut réduire le coût de votre assurance auto en confrontant plusieurs offres et en adaptant les garanties à votre profil. Le gain se vérifie en comparant des contrats aux protections, franchises et exclusions équivalentes. Une prime plus basse n’est intéressante que si elle ne vous expose pas à davantage de frais en cas de sinistre.
Votre prime augmente, mais une formule moins chère vous protège-t-elle aussi bien ? À Bruxelles, un courtier en assurance auto peut confronter plusieurs propositions pour chercher un prix inférieur à garanties comparables. Notre méthode pour vérifier le travail de un courtier qui compare plusieurs assureurs à Bruxelles repose d’abord sur des offres réellement comparables.
La cotisation dépend du conducteur, du véhicule, de son usage et des garanties choisies. Une comparaison utile porte donc sur le coût annuel complet, mais aussi sur les franchises et les exclusions. Le but est de trouver une couverture adaptée, sans qu’une économie sur la prime ne devienne une facture plus lourde après un accident.
Un courtier peut-il réellement faire baisser la prime ?
Oui, si la comparaison fait apparaître une offre moins chère pour un niveau de couverture similaire. Un courtier indépendant peut étudier les propositions de différentes compagnies, plutôt que de se limiter à une seule gamme de contrats.
Dans sa page mise à jour le 26 janvier 2026, Wikifin rappelle que le courtier travaille en toute indépendance et propose des assurances de différentes compagnies. Cette diversité permet de rechercher une solution correspondant à vos besoins, sans garantir qu’une prime plus basse sera disponible pour chaque profil. Le rôle du courtier
La comparaison est particulièrement utile lorsque votre situation a changé : nouveau véhicule, kilométrage différent, autre conducteur habituel ou garanties devenues moins pertinentes. Une prime qui n’a pas été revue depuis plusieurs années mérite aussi d’être confrontée à de nouvelles propositions.
Quels critères influencent votre prime à Bruxelles ?
Imaginez deux conducteurs qui assurent le même modèle de voiture. Leur cotisation peut différer selon leur expérience, leur historique de sinistres, leur domicile et l’usage du véhicule. Le type de voiture, sa puissance, sa valeur et les protections choisies entrent également dans l’évaluation du risque.
Pour obtenir des offres pertinentes, décrivez précisément les conducteurs habituels, le véhicule et son usage. Indiquez notamment si la voiture sert aux trajets quotidiens, combien de kilomètres vous parcourez et où elle stationne. Une information incomplète peut rendre la comparaison moins fiable ou entraîner un écart entre le risque déclaré et l’usage réel.
Le SPF Économie conseille de ne pas comparer uniquement le montant de la prime et de communiquer les renseignements utiles à l’évaluation du risque. Il rappelle également qu’une simulation ne tient pas toujours compte de toutes les caractéristiques du conducteur et du véhicule. Les conseils du SPF Économie
Comment comparer deux offres sans vous tromper ?
Vous recevez deux devis ? Vérifiez d’abord qu’ils reposent sur le même profil de conducteur, le même véhicule et une utilisation comparable. Ensuite, examinez les garanties et le montant que vous devrez payer vous-même en cas de sinistre.
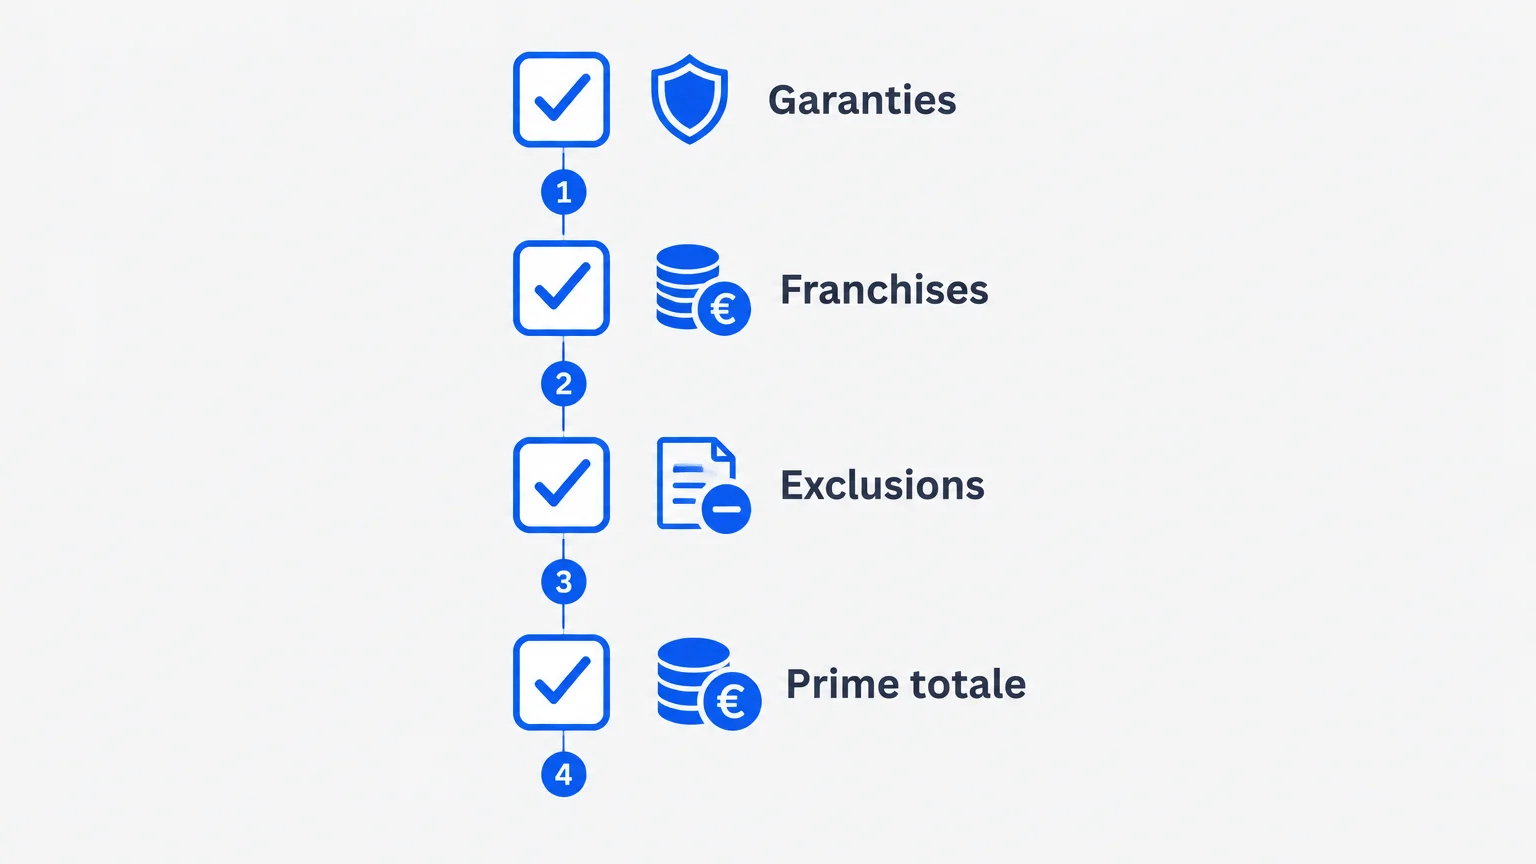
Notre page pour choisir une assurance auto à Bruxelles rappelle l’intérêt de tenir compte de votre situation plutôt que de retenir un tarif isolé. Le SPF Économie recommande aussi d’examiner les différences de couverture, les franchises et les exclusions. Ainsi, deux primes semblables ne signifient pas forcément que les contrats protègent de la même manière.
-
Prime annuelle : comparez le coût total et vérifiez les frais liés à un paiement fractionné.
-
Franchise : notez la somme qui reste à votre charge pour chaque garantie concernée.
-
Exclusions : relevez les situations et les dommages qui ne sont pas couverts.
-
Garanties : contrôlez que les protections répondent aux besoins de votre véhicule et de son usage.
Demandez un récapitulatif des garanties et des conditions pour chaque proposition. Vous pourrez alors distinguer une vraie économie d’un simple transfert du coût vers une franchise plus élevée ou une protection plus limitée.
Comment réduire le coût sans fragiliser votre couverture ?
Une baisse de prime obtenue en réduisant une garantie peut être pertinente si votre besoin a changé. Elle l’est moins si vous conservez une voiture récente ou si les dommages à votre propre véhicule représenteraient une dépense difficile à assumer.
La responsabilité civile couvre les dommages causés aux tiers. Les formules mini-omnium et omnium ajoutent d’autres protections, dont l’étendue dépend du contrat. Avant d’alléger votre couverture, prenez le temps de comprendre les différences entre omnium et mini-omnium.
Dans son rapport annuel 2024, la FSMA rappelle qu’une assurance peu chère mais offrant une couverture insuffisante n’apporte pas nécessairement un bon rapport qualité-prix. Le choix doit mettre en balance la prime, les risques couverts et le montant que vous pourriez devoir supporter après un sinistre. Le rapport annuel 2024
Quel intérêt présente un accompagnement local ?
Un dossier d’assurance peut évoluer après l’achat d’une voiture, un changement de conducteur ou une modification de vos trajets. Faire réexaminer votre situation aide à repérer les garanties à ajuster et à vérifier si plusieurs contrats couvrent déjà un même besoin.
Notre bureau familial, installé à Woluwe-Saint-Lambert, accompagne les automobilistes de Bruxelles depuis plus de 40 ans et s’appuie sur quatre générations d’expérience. Cinq gestionnaires expérimentés suivent les dossiers. Nous pouvons également vous aider à revoir vos assurances pour éviter les doublons, si la gestion de plusieurs contrats complique votre suivi.
L’analyse et les conseils sont gratuits. Notre rémunération provient des commissions versées par les compagnies et incluses dans la prime, sans frais supplémentaires pour vous. Une comparaison peut révéler une économie, mais le résultat dépend des offres adaptées à votre situation.
En conclusion : comparez le coût réel
À Bruxelles, un courtier en assurance auto peut rechercher une prime plus avantageuse en confrontant plusieurs offres et en vérifiant vos garanties. Pour décider, comparez les contrats sur le même profil, puis examinez les franchises, les exclusions et le coût annuel complet. Retenez l’offre qui correspond à votre budget et aux risques que vous souhaitez couvrir.
Faites étudier votre assurance auto
Pour savoir si votre contrat correspond toujours à votre véhicule et à votre usage, rassemblez vos informations de conduite, vos garanties et votre prime actuelle. Notre équipe étudie votre situation et compare les conditions disponibles selon vos besoins, sans présumer d’une économie avant l’analyse.
Notre bureau familial à Woluwe-Saint-Lambert vous accompagne dans le choix et la gestion de votre contrat. Vous pouvez demander une analyse personnalisée pour examiner les garanties, les franchises et les possibilités d’ajustement. Pour échanger avec notre équipe au sujet de l’assurance auto et voiture, transmettez les éléments utiles à l’étude de votre dossier.
Questions fréquemment posées
Un courtier peut-il toujours obtenir une assurance auto moins chère ?
Non, le tarif dépend de votre profil, de votre véhicule et des offres accessibles. La comparaison sert aussi à vérifier les garanties et les franchises, même si la prime ne baisse pas.
Quels renseignements préparer pour comparer des primes ?
Préparez les caractéristiques du véhicule, l’identité des conducteurs habituels, l’usage prévu et votre historique d’assurance. Gardez aussi votre contrat actuel afin de comparer les garanties et les franchises.
Comment savoir si deux offres sont vraiment comparables ?
Vérifiez qu’elles couvrent un profil et un véhicule identiques, puis comparez les garanties, les exclusions et les franchises. Comparez également le coût total sur une année.
Le recours à un courtier entraîne-t-il des frais supplémentaires ?
Chez nous, l’analyse et les conseils sont gratuits. Notre rémunération provient des commissions versées par les compagnies et incluses dans la prime, sans frais supplémentaires pour vous.
Notre bureau peut-il revoir plusieurs contrats d’assurance ?
Oui, notre équipe peut examiner vos assurances et rechercher d’éventuels doublons de couverture. Ce réexamen permet aussi de vérifier si vos contrats correspondent encore à vos besoins.