Résumé : Pour assurer une voiture à Schaerbeek, commencez par la responsabilité civile obligatoire, puis choisissez les garanties complémentaires selon la valeur du véhicule, son usage et votre capacité à assumer une franchise. Comparez les exclusions et les services après sinistre au même titre que la prime. Un courtier peut confronter plusieurs offres sans présumer qu’une adresse détermine à elle seule le tarif.
À Schaerbeek, assurer votre voiture ne consiste pas à rechercher uniquement la prime la plus basse. La responsabilité civile, les dégâts à votre véhicule, les franchises et les personnes autorisées à le conduire changent la portée du contrat. Pour cadrer votre recherche d’assurance auto à Schaerbeek, nous vous conseillons de comparer des garanties identiques et de vérifier ce qui restera à votre charge. Notre page sur l’assurance auto à Bruxelles présente aussi les critères utiles pour examiner une couverture.
Un devis pertinent tient compte du conducteur principal, du véhicule, de son usage et des conducteurs occasionnels. Notre bureau indépendant, installé à Woluwe-Saint-Lambert, accompagne également les automobilistes de Schaerbeek et de la région bruxelloise. Demandez une offre calculée à partir de votre situation plutôt que de déduire votre prime de chiffres généraux.
Quelle couverture correspond à votre voiture ?
Si vous causez un accident, la responsabilité civile auto couvre les dommages dont vous êtes responsable envers des tiers. En Belgique, cette assurance est obligatoire pour circuler avec un véhicule concerné sur la voie publique. Elle ne couvre pas automatiquement les dégâts à votre propre voiture.
Pour protéger également votre véhicule, examinez les garanties complémentaires, comme l’omnium. Leur étendue dépend du contrat : vérifiez les dommages couverts, les exclusions, les conditions d’indemnisation et la franchise. La FSMA détaille l’assurance auto, son caractère obligatoire et l’existence de couvertures complémentaires.
Le choix dépend notamment de la valeur de la voiture et de la somme que vous pourriez payer vous-même après un sinistre. Pour un véhicule récent ou financé, vous pourriez privilégier une couverture plus étendue. Pour une voiture plus ancienne, comparez le coût des garanties à la valeur du véhicule et aux dommages qui resteraient à votre charge.
À Schaerbeek, le code postal ne suffit pas pour comparer
Deux automobilistes qui habitent la même commune n’ont pas nécessairement le même profil ni le même contrat. Pour comparer sérieusement, transmettez les mêmes renseignements sur la voiture, son utilisation et les conducteurs à assurer. Vérifiez aussi que les devis portent sur des garanties et des franchises comparables.
Les données locales ne permettent pas toujours de tirer une conclusion sur votre prix personnel. Dans sa réponse parlementaire du 25 novembre 2025, le ministre indique que les chiffres nationaux de contrats auto disponibles pour 2024 ne sont pas ventilés par commune. Ces données ne permettent donc pas de déduire une prime propre à Schaerbeek.
Une comparaison utile met en regard le montant annuel, les exclusions du contrat, la franchise et les services prévus en cas de sinistre. Si vous souhaitez réduire le coût de son assurance auto, demandez aussi quelles garanties expliquent les différences entre les offres. Une prime inférieure n’est intéressante que si la couverture répond toujours à vos besoins.
Qui utilise votre voiture et à quelle fréquence ?
Un véhicule partagé entre plusieurs membres du ménage mérite une vérification attentive des conducteurs déclarés. Indiquez à votre assureur qui conduit habituellement et qui prend le volant de temps à autre. Les conditions applicables peuvent dépendre du contrat et du profil du conducteur.
Ne partez pas du principe qu’un proche est automatiquement couvert dans toutes les situations. Avant de lui confier régulièrement le véhicule, vérifiez les modalités de déclaration et les conséquences prévues en cas d’accident. Notre article sur l’assurance pour conducteur occasionnel explique les points à examiner.
Que faut-il vérifier avant de souscrire ?
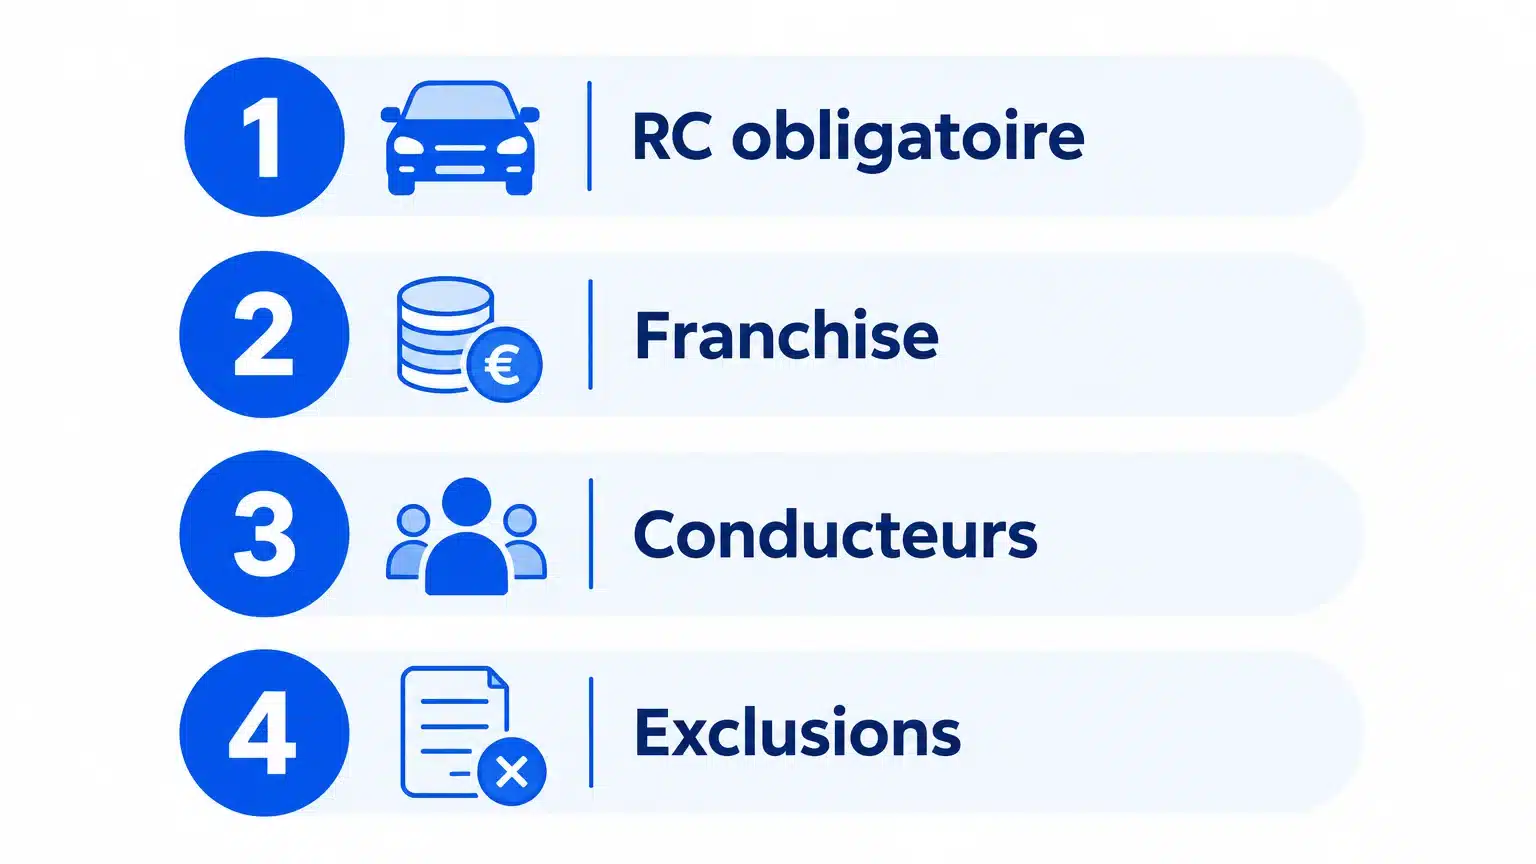
Avant de signer, relisez le devis et les conditions générales en suivant un ordre simple. Commencez par vérifier que le conducteur et le véhicule sont correctement décrits. Examinez ensuite les garanties, les franchises, les exclusions et les démarches à suivre en cas de sinistre.
-
Garanties : quels dommages sont couverts, et lesquels ne le sont pas ?
-
Franchise : quelle somme restera à votre charge après un sinistre couvert ?
-
Conducteurs : les personnes qui utilisent la voiture sont-elles correctement déclarées ?
-
Services : l’assistance ou le véhicule de remplacement sont-ils inclus, et sous quelles conditions ?
Demandez une confirmation écrite si un point du devis ou de la couverture vous semble ambigu. Conservez également les documents utiles pour pouvoir retrouver facilement les garanties et les démarches prévues.
Après un accident, quel accompagnement prévoir ?
Un sinistre est aussi le moment où les modalités de déclaration et le suivi du dossier prennent toute leur importance. Pour les voitures de tourisme et d’affaires, Assuralia situe la fréquence des sinistres en responsabilité civile à 4,56 % en 2025, soit environ 46 sinistres pour 1 000 véhicules assurés. Ce chiffre concerne cette catégorie de véhicules et cette année précise.
Vérifiez avant de souscrire comment déclarer un accident, quels documents fournir et qui peut vous aider à suivre le dossier. Notre équipe accompagne ses clients dans la déclaration et le suivi d’un sinistre sans préjuger de l’issue du dossier. Consultez aussi nos conseils sur que faire après un accident de voiture.
Choisir une assurance auto à Schaerbeek
Pour trouver une assurance auto à Schaerbeek adaptée, comparez des contrats de même niveau et examinez la franchise, les exclusions ainsi que les conducteurs déclarés. La responsabilité civile est indispensable, mais les garanties complémentaires doivent correspondre à votre véhicule et à votre budget. À Bruxelles, une offre évaluée sur votre dossier sera plus utile qu’une estimation fondée uniquement sur votre adresse.
Faites le point sur votre assurance auto à Bruxelles
Si vous souhaitez vérifier vos garanties, comparer des offres ou revoir votre contrat, nous pouvons étudier votre situation et les caractéristiques de votre véhicule. Notre bureau familial, installé à Woluwe-Saint-Lambert, accompagne les particuliers dans la région bruxelloise, notamment à Schaerbeek.
Nous comparons les garanties et les tarifs de plusieurs compagnies selon vos besoins. Notre analyse et nos conseils sont gratuits. Le courtage est rémunéré par une commission versée par les compagnies et incluse dans la prime, sans frais supplémentaires pour vous. Pour demander un devis ou échanger avec notre équipe, consultez notre page dédiée à l’assurance auto et voiture.
Questions fréquemment posées
L’assurance responsabilité civile est-elle obligatoire à Schaerbeek ?
Oui, la responsabilité civile auto est obligatoire pour circuler avec une voiture sur la voie publique en Belgique. Elle couvre les dommages causés à des tiers dans les limites prévues par le contrat.
La responsabilité civile couvre-t-elle les dégâts à ma voiture ?
Elle couvre votre responsabilité envers les tiers, mais pas automatiquement les dommages à votre propre véhicule. Examinez les garanties complémentaires et leurs exclusions avant de choisir.
Comment comparer deux primes d’assurance auto ?
Comparez les offres à garanties, franchises et conditions équivalentes. Vérifiez aussi les conducteurs assurés et les services prévus après un sinistre.
Dois-je déclarer un conducteur occasionnel ?
Vérifiez les règles de votre contrat et demandez confirmation à votre assureur si un proche utilise la voiture. Les conditions peuvent différer selon le contrat et le profil du conducteur.
Un courtier peut-il m’aider après un accident ?
Oui, nous pouvons vous accompagner dans la déclaration et le suivi du dossier, ainsi que lors d’une expertise. Cet accompagnement ne préjuge pas de la décision de l’assureur ni du montant d’une indemnisation.