Résumé : Pour souscrire une assurance RC professionnelle, décrivez précisément votre activité, vérifiez les obligations liées à votre métier et comparez les garanties, les exclusions, les plafonds et les franchises. Demandez une confirmation écrite de la couverture et de sa date d’effet. Pour un indépendant, le contrat doit correspondre aux prestations réellement réalisées, y compris celles confiées à des sous-traitants.
Une erreur de conseil, une omission dans une mission ou un livrable inadapté peut entraîner une réclamation. Pour souscrire une assurance RC professionnelle, commencez par préciser les prestations que vous vendez et les dommages qu’elles pourraient causer. À Bruxelles comme ailleurs, le contrat doit correspondre à votre profession, pas seulement à votre statut. Pour clarifier les garanties concernées, vous pouvez comprendre l’assurance RC professionnelle.
La démarche consiste ensuite à vérifier si votre activité est soumise à une obligation d’assurance et à demander un devis correspondant à vos risques réels. Une couverture bien choisie précise les activités assurées, les limites d’indemnisation et les exclusions. Ces points sont importants si vous travaillez pour des clients professionnels, intervenez sur site ou fournissez des conseils qui influencent leurs décisions.
L’assurance RC professionnelle est-elle obligatoire pour votre métier ?
Un architecte indépendant et un consultant informatique ne sont pas nécessairement soumis aux mêmes règles. En Belgique, l’obligation dépend des textes applicables à la profession ou à l’activité. La liste des assurances obligatoires publiée par la FSMA le 31 mars 2026 répertorie notamment l’assurance professionnelle imposée à certaines catégories du secteur de la construction. Consultez la liste de la FSMA, puis vérifiez les règles de votre profession auprès de l’organisme compétent.
Si vous exercez comme architecte, ne confondez pas la RC professionnelle avec les autres assurances potentiellement liées aux travaux. Nous détaillons les éléments propres à l’assurance RC professionnelle pour architecte. Pour les autres métiers, vérifiez les obligations avant de commencer une mission ou de signer un contrat qui exige une attestation d’assurance.
Décrivez les risques liés à vos prestations
Imaginez qu’un conseil erroné retarde un projet chez votre client, ou qu’une erreur dans un document entraîne des frais supplémentaires. La RC professionnelle vise les conséquences de fautes commises dans l’exercice du métier, selon les conditions du contrat. Elle ne répond pas automatiquement à tous les dommages liés à l’entreprise. Une chute dans vos locaux ou un dégât causé pendant une intervention relève d’une analyse différente, qui peut nécessiter une couverture de responsabilité civile exploitation.
Avant de demander un devis RC professionnelle, listez vos prestations, vos types de clients, les tâches confiées à des sous-traitants et les lieux où vous intervenez. Indiquez aussi si vous fournissez des recommandations, des plans, des prestations numériques ou des livrables destinés à être utilisés par un client. Ces informations permettent d’évaluer si l’activité décrite correspond bien à celle que vous exercez en pratique.
Comparez les clauses qui déterminent la couverture
Deux contrats affichant un intitulé similaire peuvent différer par leurs plafonds, leurs franchises et leurs exclusions. Examinez d’abord les activités couvertes et les catégories de dommages prévues. Vérifiez ensuite le montant maximal pris en charge, la part qui resterait à votre charge et les frais de défense éventuellement inclus. Demandez une explication écrite lorsqu’une clause semble exclure une mission que vous réalisez régulièrement.
La zone géographique couverte mérite également votre attention si vous travaillez pour des clients établis à l’étranger. Dans un document daté du 22 avril 2024, le SPF Économie rappelle que les informations relatives à l’assurance professionnelle doivent notamment préciser la couverture géographique et l’assureur lorsque l’assurance est requise. Consultez les informations du SPF Économie et vérifiez que les conditions du contrat correspondent à vos missions.
Pour comparer des propositions, mettez côte à côte les mêmes éléments : activité déclarée, plafond, franchise, exclusions, durée et date de prise d’effet. Nous comparons les garanties de plusieurs compagnies belges et pouvons vous aider à examiner les différences avant la souscription. Pour comprendre le rôle de cet accompagnement, consultez notre page pour trouver un courtier en RC professionnelle.
Préparez votre demande de devis et confirmez la date d’effet
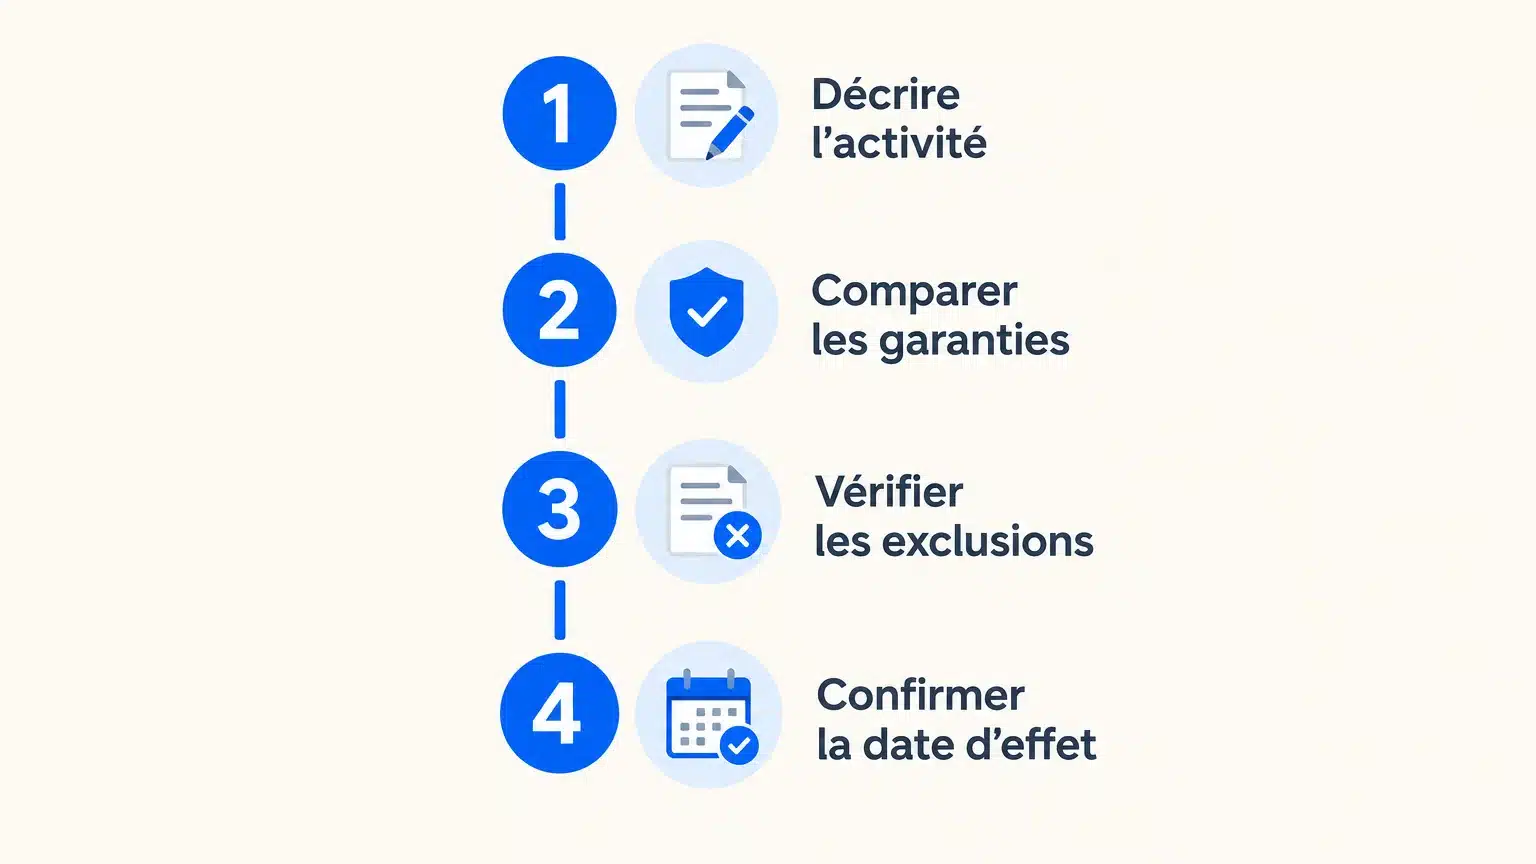
Pour obtenir une proposition adaptée, rassemblez votre numéro d’entreprise, une description des services, une estimation de votre chiffre d’affaires et les informations utiles sur votre personnel ou vos sous-traitants. Si un client impose un niveau de garantie ou une attestation particulière, joignez ses exigences à la demande. Un dossier précis facilite la comparaison et réduit le risque d’une activité oubliée dans la description du risque.
Un indépendant qui démarre peut aussi faire vérifier si le contrat correspond à son statut et à ses missions réelles. Nous accompagnons les indépendants dans cette démarche, notamment pour souscrire une RC professionnelle comme indépendant. À Bruxelles, notre bureau familial compare les garanties de plusieurs compagnies et accompagne les clients dans le choix de leur couverture.
Avant de signer, relisez la proposition et les conditions, puis demandez confirmation du montant garanti, de la franchise, des exclusions et de la date de prise d’effet. Ne commencez pas une mission en supposant que la demande de devis suffit : vérifiez que le contrat est accepté et que la couverture a commencé.
Après la souscription, gardez vos documents à jour
Une nouvelle prestation, un changement important de chiffre d’affaires ou le recours régulier à des sous-traitants peut modifier les informations utiles à l’assureur. Prévenez-le de ces évolutions et conservez les documents contractuels ainsi que les attestations demandées par vos clients. Si une réclamation survient, déclarez-la selon les modalités et délais prévus au contrat.
La RC professionnelle ne remplace pas les autres assurances liées à votre situation. La page Wikifin mise à jour le 29 mai 2026 distingue notamment les besoins d’assurance liés à l’activité indépendante, au personnel et aux véhicules. Consultez les conseils de Wikifin pour faire le point sur ces protections sans confondre leurs rôles.
Retenez les points essentiels avant de souscrire
Pour souscrire une RC professionnelle, vérifiez d’abord les règles propres à votre métier, puis décrivez exactement vos prestations et comparez les plafonds, franchises et exclusions. Confirmez par écrit l’activité assurée et la date de prise d’effet. Si vous exercez à Bruxelles, prenez le temps de faire vérifier que le contrat correspond à vos missions actuelles et aux exigences de vos clients.
Faites le point sur votre couverture professionnelle
Vous démarrez une activité, développez de nouvelles prestations ou devez fournir une attestation à un client ? Une analyse de vos besoins permet de préciser les risques à couvrir et les clauses à examiner avant de choisir un contrat.
À Bruxelles et dans sa région, nous comparons les garanties de plusieurs compagnies belges et vous accompagnons dans le choix et la souscription. Notre analyse et nos conseils sont gratuits. Nous sommes rémunérés par les compagnies au moyen d’une commission incluse dans la prime, sans frais supplémentaires pour vous. Pour examiner les solutions adaptées à votre activité, découvrir l’assurance RC professionnelle.
Questions fréquemment posées
La RC professionnelle est-elle obligatoire pour tous les indépendants ?
Non, l’obligation dépend de la profession et des règles applicables à certaines activités. Vérifiez les textes et exigences de votre secteur avant de souscrire.
Quelle différence entre RC professionnelle et RC exploitation ?
La RC professionnelle concerne les conséquences de fautes liées à l’exercice du métier, selon le contrat. La RC exploitation vise d’autres dommages survenant dans le cadre de l’activité, comme certains incidents dans des locaux ou lors d’une intervention.
Quelles informations fournir pour obtenir un devis ?
Décrivez vos prestations, vos clients, votre chiffre d’affaires et les éventuelles missions confiées à des sous-traitants. Ajoutez les exigences d’assurance figurant dans les contrats de vos clients.
Un courtier peut-il accompagner la souscription ?
Oui, nous comparons les garanties de plusieurs compagnies et vous accompagnons dans le choix et la souscription. En cas de sinistre, nous aidons également à la déclaration et au suivi du dossier.
Quand la couverture commence-t-elle ?
La date de prise d’effet figure dans les documents contractuels. Vérifiez que le contrat est accepté et que cette date est antérieure au début de la mission concernée.